

Един хитър счетоводен ход на бившия британски финансов министър Джордж Озбърн, който осигури на правителството 120 млрд. паунда, сега се проваля и може да увеличи фискалната пропаст за неговите наследници, пише Bloomberg.
Точно преди десет години Озбърн обяви, че приходите от облигации, закупени от Английската централна банка (АЦБ) в рамките на нейната програма за количествено облекчение, могат да бъдат използвани за намаляване на държавния дълг. Това се оказа добро решение в момент, когато Озбърн се опитваше да свие дефицита на страната на фона на строгите икономии, наложени след финансовата криза.
Сделката с АЦБ означава, че правителството ще се възползва от плащанията по това време, но също така се ангажира да покрие евентуални загуби в бъдеще.
Сега, след рязкото повишаване на лихвените проценти и политическите сътресения, които засегнаха пазара на държавни ценни книжа, правителството ще трябва да предостави 11 млрд. паунда на АЦБ, за да покрие очаквания дефицит по портфейла през месеците до април 2023 г.

Това са трудни времена. Настоящият финансов министър Джеръми Хънт иска да затвори фискалната дупка в бюджета в размер на 50 млрд. паунда вероятно чрез болезнени съкращения на разходите и увеличаване на данъците. Очаква се планът да бъде обявен през следващата седмица.
И все пак политиката на АЦБ за увеличаване на разходите по заемите и продажбата на облигации увеличава загубите за правителството.
„Размиването на границите между монетарната и фискалната политика не е било полезно за определянето на нито един от двата клона на политиката“, коментира Джаджит Чадха, директор на Националния институт за икономически и социални изследвания. „Би било по-добре да бяхме запазили приходите от тази търговска сделка в отделно финансово средство“, добавя той.
Приходите от облигационния портфейл на АЦБ преди това бяха държани в отделна банка, недостъпна за Министерството на финансите. Преминаването от печалба към загуба за правителството на консерваторите започна тази година.
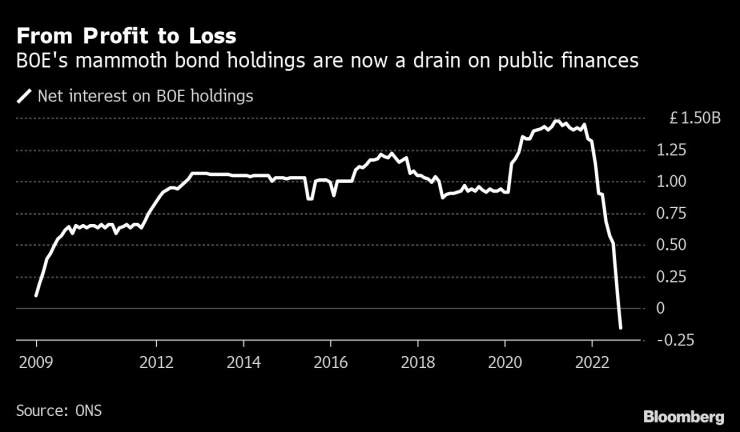 Огромният облигационен портфейл на АЦБ сега е източен от публичните финанси. Източник: Bloomberg
Тъй като основният лихвен процент на АЦБ се повиши - до 3% в момента в сравнение с 0,1% преди година - разходите за финансиране на облигационния портфейл надвишиха доходите. В допълнение към това, централната банка току-що започна да разпродава дълговете си на по-ниска цена от тази, която е дала, за да притежава въпросните облигации. Нереализираният дефицит от общите активи на количественото облекчаване възлиза на около 200 млрд. долара към октомври.
„Сценарият е до голяма степен предвиден – просто се случи твърде бързо!“ изтъква Тревър Пю от Tradition Ltd.
Завръщане в бъдещето
Огромните трансфери може да изглеждат странни за тези, които не са запознати с тънкостите на британските финанси. В крайна сметка АЦБ е изцяло собственост на правителството. Но двете институции работят независимо. По онова време този ход беше противоречив, като тогавашният управител на АЦБ Мервин Кинг каза на Озбърн, че в това „има смисъл“, но опозиционната Лейбъристка партия определи този ход като „пушек без огън“.
Може да се окаже, че за Озбърн е било по-лесно да подходи по този начин, отколкото да отлага разходите до настоящето.
Службата за бюджетна отговорност, която следи публичните финанси, отбеляза по това време, че бъдещите разходи може да надвишат ползата.
Доходността по облигациите от въпросната програма за закупуване на активи е около 16 млрд. паунда годишно. Междувременно годишната цена на заема на АЦБ по Механизма за закупуване на активи (APF) в момента е 25 млрд. паунда, но ако лихвените проценти се повишат до около 4,5% през следващата година, както предполагат пазарите, тези разходи ще надхвърлят 35 млрд. паунда.
Централните банки се различават по начина, по който обработват такива плащания. Министерството на финансите на САЩ, например, няма да има нужда да покрива загуби, направени от Федералния резерв. Съгласно счетоводната методология на Фед, той просто спира плащанията към Министерството на финансите, докато печалбите станат такива, че загубата може да бъде покрита - създавайки така наречения „отсрочен актив“.
„АЦБ потенциално може да направи същото като Фед, въпреки че комуникацията би била важна“, добавя Пю.
 13:16 | 11.11.22 г.

 Русия се превръща в рай за крадените коли
 Търсят концесионер за бъдещата АМ „Черно море“
 Увеличават се случаите на COVID във Варна
 Завърши Националният турнир по шахмат за хора със зрителни увреждания
 Интереси за стотици хиляди евро: Историята на Морската градина на Варна от създаването и до днес

 дава под наем, Четиристаен апартамент, 90 m2 София, Център, 950 EUR
 продава, Двустаен апартамент, 65 m2 София, Оборище, 285000 EUR
 продава, Къща, 485 m2 София, Бояна, 2100000 EUR
 продава, Тристаен апартамент, 129 m2 София, Бояна, 500000 EUR
 продава, Търговски обект, 430 m2 София, Център, 1500000 EUR

 Бордовете на компаниите могат да бъдат инструмент за растеж
 Много българи застраховат колите си, но под 10% - домовете си
 Америка не може да си позволи сегашната социална държава при тези лихви и данъци
 Наследникът на Лагард начело на ЕЦБ не бива да следва примера на Уорш
 IPO-то на Anthropic ще засегне както фондовите, така и кредитните пазари

 Maserati внедри виртуален инструктор в GT2 Stradale
 Toyota тества нова електрическа платформа
 Всички финалисти за „Автомобил на годината“ са електрически
 ABT измъкна 720 коня от Audi RS 5
 Volkswagen спря новия Golf заради липса на пари

 Тези 8 очаквания могат да съсипят и най-силната връзка
 ЕС и Канада сключват нов съюз в Монреал под сянката на Тръмп
 Украйна вдига лова на реактивните "Шахед" с нов дрон-прехващач (ВИДЕО)
 Извънредна ситуация: Навроцки обърна самолета си във въздуха и се върна в Полша
 Кристина Агилера се показа топлес във ваната