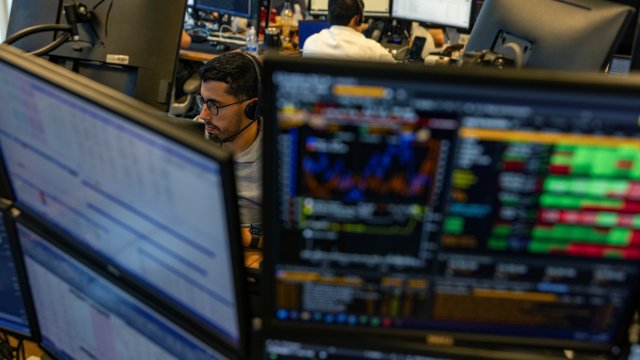
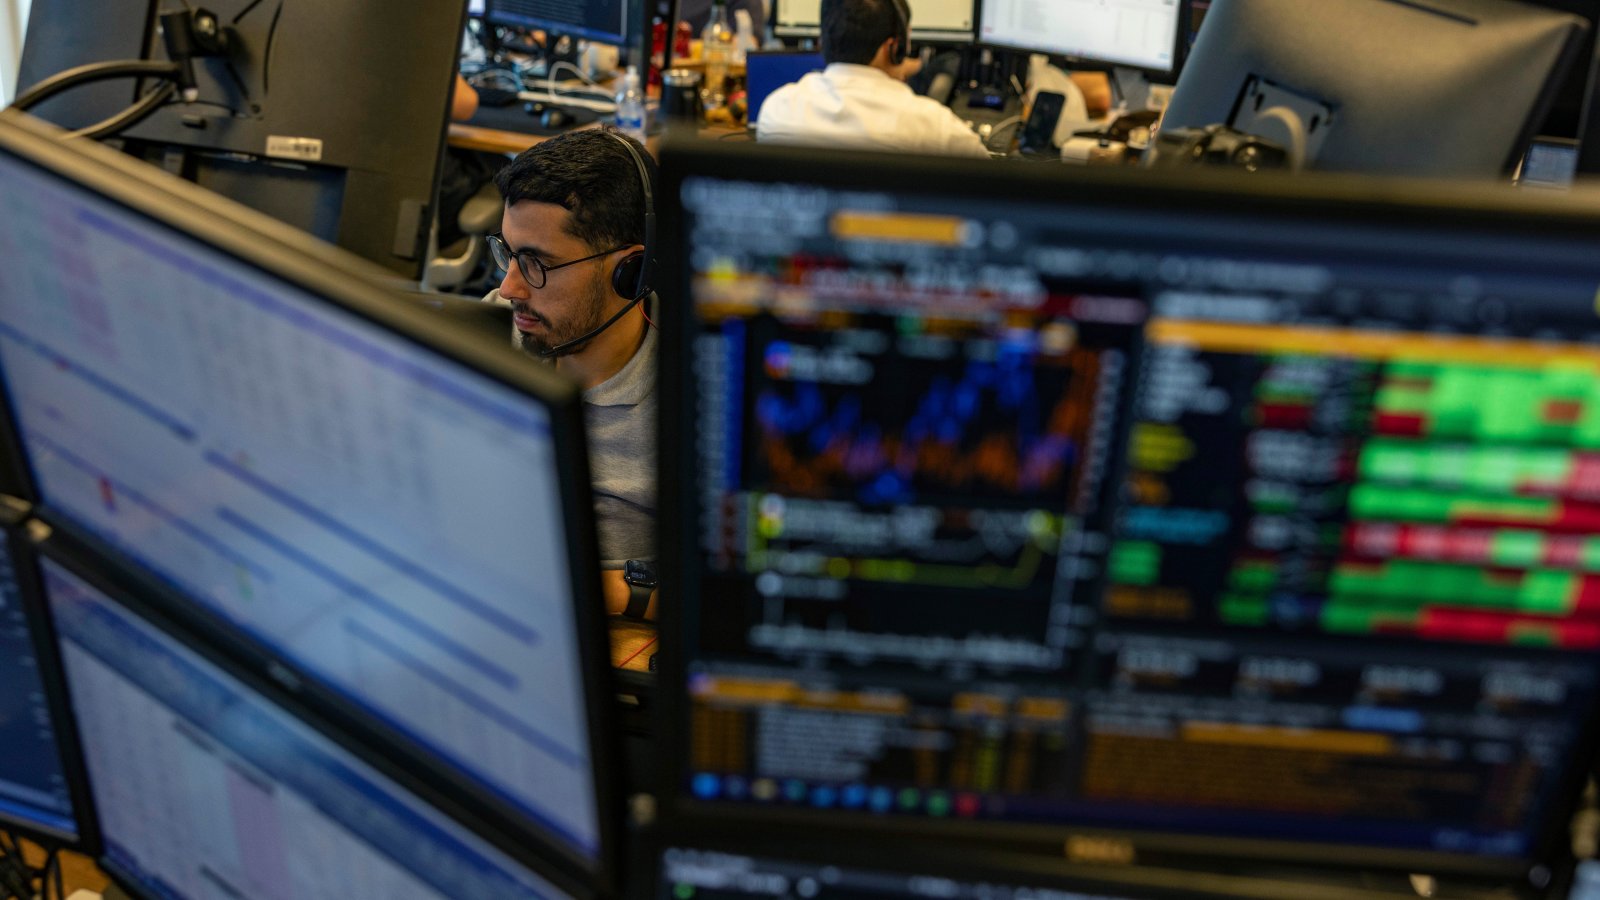


Инвеститорите се придържат към кери трейд сделки на развиващите се пазари въпреки необичайната тримесечна загуба, залагайки на това, че стратегията ще успее да устои на растящата доходност по държавните облигации в САЩ, пише Bloomberg.
Ninety One Ltd., Generali Asset Management SpA и William Blair BV са сред управителите на активи, които приемат загубата от последното тримесечие - първата от две години - просто като спънка за кери трейд сделките, базирани на долари.
Това е така, защото кери трейд стратегията - заемане на активи в долари за закупуване на по-доходоносни активи във валути от страни от развиващия се свят - зависи преди всичко от стабилността на американските пари, а инвеститорите не са убедени, че скорошното покачване на тяхната стойност ще продължи.
След шест поредни тримесечия на растеж, този вид търговия се сблъска със загуби през миналия месец в 16 от 20-те най-популярни валути. Това беше достатъчно, за да тласне периода юли-септември към червена територия, показва индекс на Bloomberg.
И все пак, за много инвеститори доходността по 10-годишните американски държавни облигации над 5% невинаги води до провал на кери трейд. Според тях скоростта на разпродажбата на държавни облигации през миналия месец, а не нивото на доходност, е източникът на щетите. Може би по-важното е, че малцина очакват устойчиво рали при долара - исторически ключовият канал за предаване на стреса към развиващите се пазари.
„Високата доходност в САЩ не е непременно фатална за кери трейда в развиващите се пазари“, коментира Ивет Баб, портфолио мениджър в William Blair. „Неотдавнашният спад в тази търговия при развиващите се пазари е по-вероятно да се окаже пренастройване в позиционирането, отколкото начало на масово отдръпване“.
Този вид търговия е изправена пред рискове. Федералният резерв вероятно ще повиши лихвените проценти, докато държавните облигации в САЩ предлагат най-високата доходност от 2007 г. насам. Допълнителната доходност, която инвеститорите получават, за да компенсират риска на развиващите се пазари, почти е заличена. Междувременно стойността на долара достигна тримесечни върхове, подпомогната от опасенията от криза във Франция.
„Изчисляването на съотношението риск-възнаграждение се е променило“, изтъква Ник Рийс, ръководител на отдела за макроанализ в Monex Europe Ltd. „Американските държавни облигации изглеждат все по-привлекателни, както от гледна точка на доходността, така и като защита, в случай че скорошното бързо покачване на доходността доведе до срив на пазарите“, добавя той.
Въпреки това покачването в стойността на долара е сравнително скромно в сравнение с предишни периоди на сътресения при държавните облигации. През петте седмици до 28 септември средната доходност по държавните облигации в САЩ скочи с 66 базисни пункта, докато доларовият индекс, съставен от Bloomberg, напредна само с 2%, оставайки под тазгодишните върхове.
„Най-важното е щатският долар“, смята Гийом Треска, стратег в Generali Asset Management. „Той действа като усилвател на шока. Ако лихвите останат високи, но щатският долар е добре, кери трейдът все още може да се представи добре“, посочва той.
Кери трейдът успя да устои на разпродажбите на американски държавни облигации по-рано тази година. Тогава доходността се повиши, но стойността на долара не, защото опасенията относно разходите на американското правителство, а не паричната политика на Фед, бяха движещата сила. Сривът при облигациите през септември обаче беше по-болезнен за кери трейда, тъй като беше стимулиран от очакванията за повишаване на лихвените проценти, но в крайна сметка това повиши стойността на долара.
Morgan Stanley казвва, че притокът на инвеститори е бил необичайно силен спрямо възвръщаемостта от кери трейда, което е довело до най-голямото разминаване между двата показателя от 2013 г. насам. Въпреки че потоците може да се забавят, инвеститорите остават уверени в подобрените фундаменти на местните пазари.
 15:00 | 10.10.26 г.

 Германия ще запази санкциите срещу Русия след обявената от Тръмп сделка с Путин
 Ще има дежурни детски градини по Коледа във Варна
 Варненци настояват за пасарелка или подлез край хипермаркет кв. "Бриз"
 Предложеният следващ бюджет на ЕС е орязан със 140 милиарда евро
 Започва мащабният ремонт на пътя Гюльовца – Каблешково – Поморие – Бургас

 продава, Едностаен апартамент, 42 m2 Бургас област, гр.Созопол, 80000 EUR
 продава, Двустаен апартамент, 67 m2 Бургас област, гр.Созопол, 119900 EUR
 дава под наем, Двустаен апартамент, 91 m2 София, Мусагеница, 850 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Кръстова Вада, 820 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Център, 900 EUR

 Заболяване сред миньорите е единственото истинско завръщане на въглищата
 Центровете за данни отварят пазар за $3,2 млрд. за кетъринг компаниите
 Прави ли ни нематериалната икономика по-нещастни?
 Задлъжнелите европейски държави започват да отстъпват пред гнева на пазарите
 Вносът на американско соларно оборудване смекчава режима на тока в Куба

 Нова Auto-Hold функция почиства дисковете и спасява спирачките
 Lancia Gamma се завръща 50 години след дебюта си
 Защо Bugatti Bolide остана много далеч от обещаните 500 км/ч
 ЕС и Китай се разбраха за двойно по-малък внос на хибриди
 Въздушен шал удължава сезона за кабриолетите

 Европейците предпочитат да пътуват близо до дома, но харчат повече за почивки в чужбина
 Ирландия предложи съкращаване на бюджета на ЕС със €140 милиарда
 Руските удари и наближаващата зима принудиха киевчани да си стегнат багажа и да избягат
 SkyNews за лагера в "Камчия": Парче Русия в сърцето на НАТО
 5 билки за силен имунитет преди есента