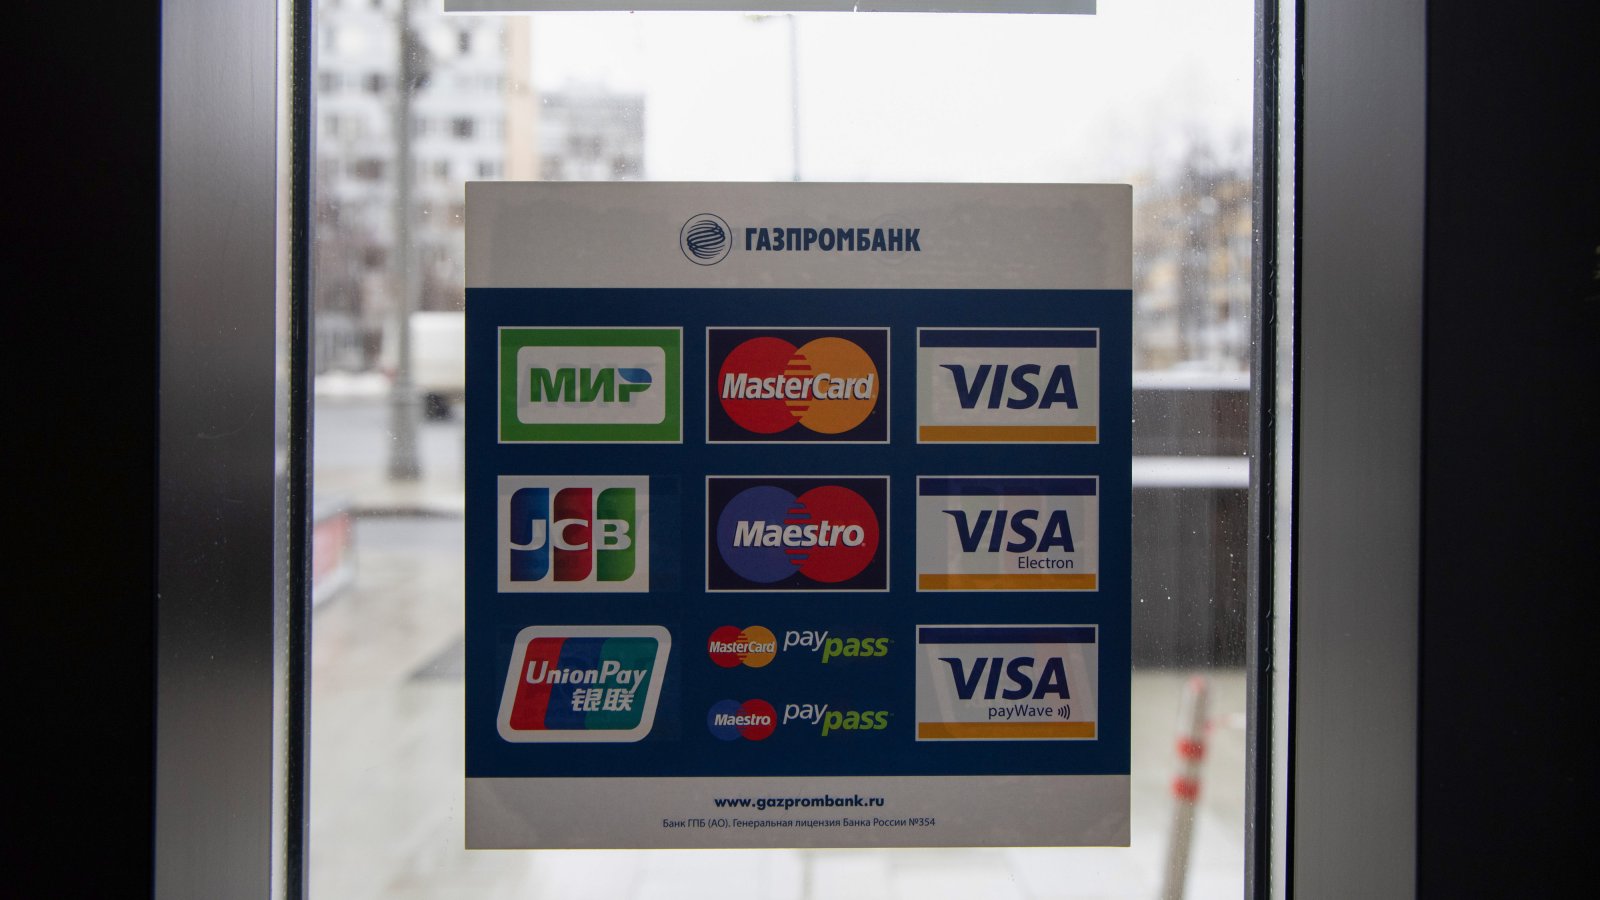


По-ранен опит за изграждане на общоевропейска алтернатива, проектът Monnet, се провали преди повече от десетилетие, когато банките не успяха да се споразумеят за жизнеспособен модел. Една от пречките е разнородността от местни системи, включително френската Cartes Bancaires и германската Girocard, които работят ефективно в родните си страни, но не и в чужбина, оставяйки потребителите да разчитат на Visa или Mastercard, когато правят покупки в чужбина.
„Градивните елементи, необходими за истински суверенитет на плащанията, не липсват, но те отдавна са фрагментирани“, признава Ив Тирод, директор по дигитални технологии и плащания в Groupe BPCE, втората по големина банкова група във Франция.
Освен това платежните схеми демонстрират мощни мрежови ефекти. Колкото повече търговци приемат дадена карта, толкова по-ценна става тя за потребителите. Visa и Mastercard са прекарали десетилетия в изграждане на своите мрежи, инвестирайки милиарди долари в инфраструктура, предотвратяване на измами и търговски взаимоотношения в почти всяка страна на Земята.
Американските платежни фирми обаче отчитат променящите се ветрове. Заместник-председателят на Mastercard Тим Мърфи казва, че геополитиката е действала като стимул в продължение на десетилетия, но сега времето е „много по-смесено“. А главният изпълнителен директор на Visa Райън МакИнерни признава в скорошен разговор с анализатори, че е вероятно да се появи по-голяма конкуренция в Европа и на други места. Въпреки това компанията наскоро обяви нови инвестиции на континента, включително в център за данни в еврозоната, което сигнализира за нейния ангажимент към пазара.
Няколко държави, особено в Азия, вече разработват алтернативи на американските платежни мрежи, често изградени около местни „суперприложения“, които комбинират плащания с други услуги. Китайската Alipay е най-известният пример, с плащания с QR код, които се приемат в световен мащаб.
Индия бързо разшири спонсорирания от държавата унифициран платежен интерфейс, който позволява незабавни банкови преводи и обработва милиарди трансакции всеки месец. Мрежата mada на Саудитска Арабия е от основно значение за стремежа на Кралството към безкасова икономика, а Обединените арабски емирства (ОАЕ) стартираха вътрешна картова схема, наречена Jaywan, наред с международни мрежи.
Появяват се и усилия за свързване на системи през границите, включително дискусии между страните от БРИКС и техните съюзници за свързване на вътрешните платежни системи в трансгранична рамка, която би улеснила търговията с местни валути и би намалила зависимостта от инфраструктура, базирана на долари.
Във Великобритания инициативите включват нова вътрешна банкова платежна инфраструктура и разрастването на услугите „плащане чрез банка“, които позволяват на търговците напълно да заобиколят картовите мрежи. Доставчици като базираната в Лондон TrueLayer вече работят с Amazon.com, eBay и други големи търговци на дребно, за да предлагат тези опции при плащане.
„Докато икономиката ни се движи по релси, управлявани от две американски компании - Visa и Mastercard, нямаме истински суверенитет над икономическата си инфраструктура“, споделя главният изпълнителен директор на TrueLayer Франческо Симонески.
Европейските компании, които се стремят към дял от пазара на плащания, могат да помогнат за засилване на конкуренцията и да спестят пари на бизнеса и потребителите. Тъй като търговците не могат да откажат Visa и Mastercard, без да рискуват да загубят продажби, това дава на мрежите силата да начисляват високи такси.
„Европа се нуждае от собствена технология, за да не зависи вече от ценообразуването на два независими американски играча“, изтъква Пиер Ферстанд, глобален ръководител на BNP на отдела за управление на паричните средства и плащанията.
Политиците се опасяват, че дигиталните плащания – включително стейбълкойните, обезпечени с долари, които помагат на клиентите да използват криптовалута за финансови трансакции – биха могли да разширят влиянието на САЩ в ново поколение платежна инфраструктура. Европейският съюз се опитва да ограничи тези рискове, като налага строги правила за емитирането и използването на стейбълкойни.
Тъй като много от тези алтернативи все ще се нуждаят от години преди широко внедряване, санкционираният съдия от Международния наказателен съд Гийу е бил принуден да импровизира, за да живее нормално. Той дори поръчва чекова книжка, метод на плащане, който до голяма степен е изчезнал от ежедневието. Но Гийу вижда по-широка ирония в това: „Интересното в крайна сметка е, че тези санкции всъщност са предимно вредни за американските икономически участници“.
Според него тези, които ще загубят пазарен дял заради случващото се с европейските граждани, ще бъдат Visa и Mastercard.
„Това е парадоксът на действията на САЩ - те се прострелват в крака“, заключва Гийу.
 14:18 | 16.06.26 г.

 Урсула фон дер Лайен поздрави Йотова
 Гюров: Като общество трябва да търсим обединение, а не разделение
 Йотова: Без Румен Радев нямаше да се справим
 Радев: Йотова ще бъде достоен президент!
 Паралелно преброяване на гласовете: Преднината на Йотова сериозно се увеличи

 продава, Четиристаен апартамент, 86 m2 Варна, Цветен, 195900 EUR
 продава, Двустаен апартамент, 48 m2 Варна, Владиславово, 92900 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Кайсиева Градина, 105000 EUR
 продава, Двустаен апартамент, 40 m2 Варна, Владиславово, 92900 EUR
 продава, Четиристаен апартамент, 96 m2 Варна, Владиславово, 179900 EUR

 При 100% паралелно преброяване: Йотова печели с 58,1%, според "Тренд"
 Български AI стартъп променя управлението на регулациите от бизнеса
 Първи резултати: Илияна Йотова печели изборите за президент
 Подводните кабели стават нов фронт в технологичната война между САЩ и Китай
 Хакерската атака срещу Binance разкрива нерешим риск за криптоиндустрията

 Нито кабрио, нито купе: Странният Opel Kadett, който пазарът отхвърли
 Защо често свещите не изкарват обещания пробег
 Електромобил или ДВГ? Разликата се вижда след 150 000 км
 Перфектният VW Phaeton W12 се продава за 18 990 евро
 Audi Quattro възкръсна с V8 с 10 000 об/мин и ръчни скорости

 ЦИК при обработени 99.68%: Илияна Йотова взима 57.661%, Андрей Гюров - 39.383%
 Оранжев код за обилни валежи на изток, а в планините сняг
 Telegram промени света: кой е Павел Дуров – загадъчният милиардер зад приложението
 Китайската комунистическата партия засилва контрола върху кадрите и парите им
 Защо Германия и Холандия закупиха десетки бронирани машини от Rheinmetall?