


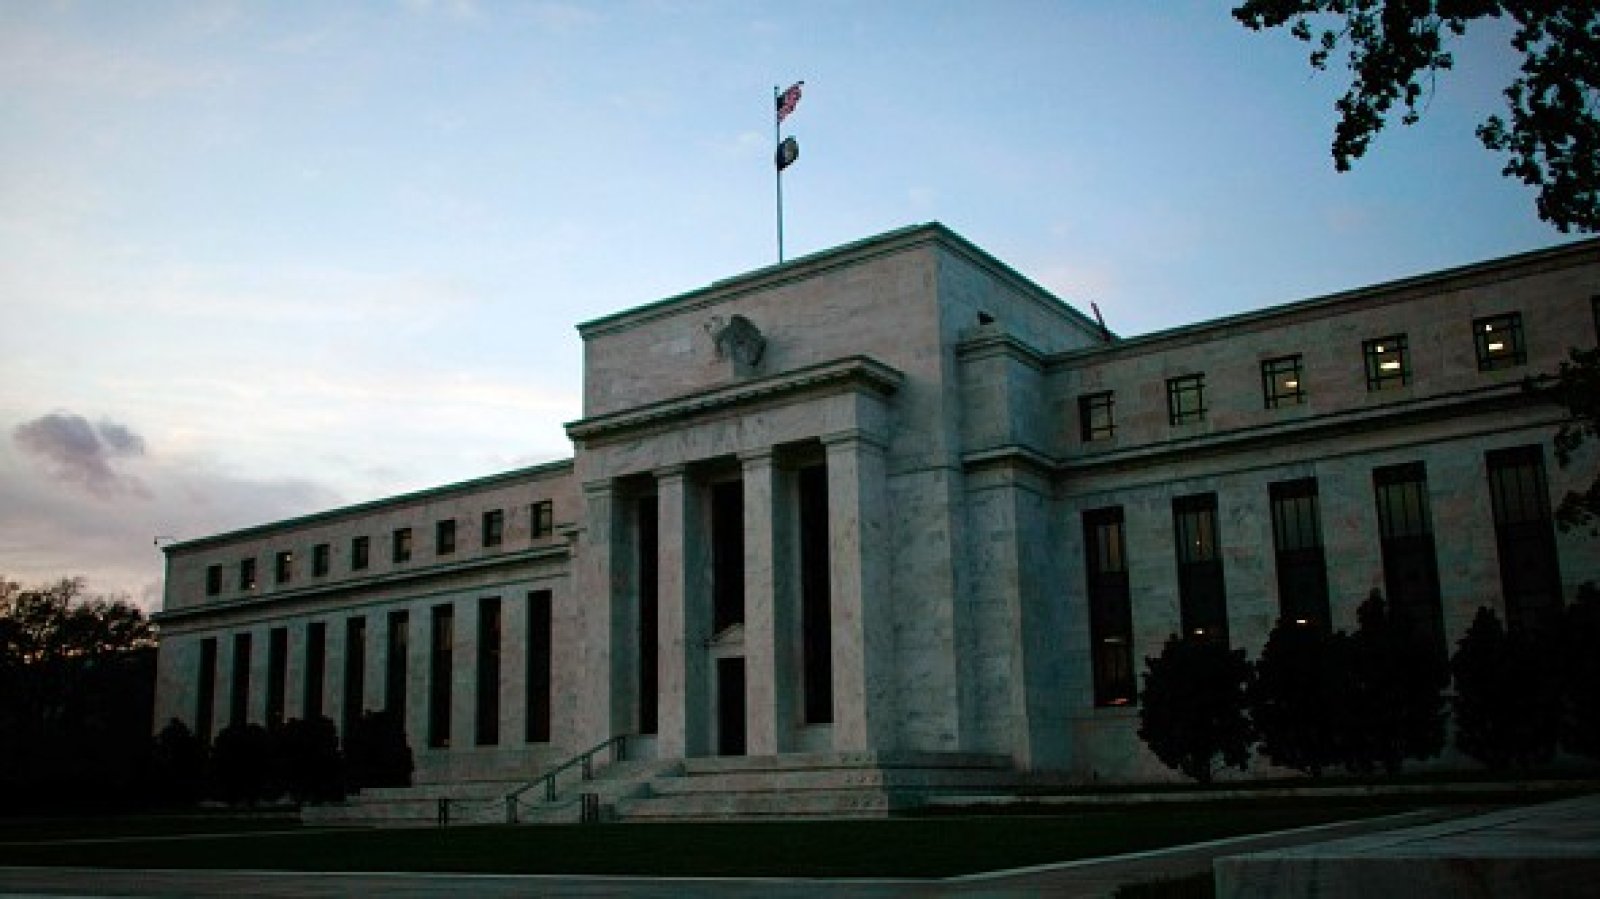


Глобалната икономика се забавя, американските бизнес инвестиции са в застой, а кривата на доходността, която отразява пазарните очаквания за бъдещите лихвени проценти, се обърна - странност, предшестваща предишните рецесии. Как трябва да реагира паричната политика, задава въпроса на страниците на Financial Times Нийл Кашкари, президент на клона на Федералния резерв в Минеаполис?
Комисията по отворените пазари на Фед, чийто участник съм, ще разгледа този въпрос на срещата ни през септември. Ако изключим някакво изненадващо преобръщане в икономиката, бих настоял, че трябва не само да намалим основната лихва, но и да използваме бъдещите насоки, за да осигурим още по-голям тласък на икономиката, отколкото може да донесе единствено намалението на лихвата.
Традиционният инструмент на паричната политика на Фед е лихвата по федералните фондове, еднодневният процент, при който банките си разменят депозити. От друга страна потребителите и бизнесът се интересуват от дългосрочните ставки, защото когато семейство купува къща или фирма строи фабрика, те вземат дългосрочен заем.
За повечето от нас от значение са по-дългосрочните лихви. Но тъй като дългосрочните заеми са като поредица от краткосрочни, измененията в краткосрочните лихви (особено тези, които се разглеждат като трайни), са склонни да влияят на дългосрочните. Така, коригирайки еднодневният лихвен процент, Фед може да повлияе на дългосрочните ставки, а оттам и на инвестициите в реалната икономика.
След като по време на финансовата криза Фед понижи лихвата по федералните фондове до почти нула, много хора се запитаха дали централната банка не остана без амуниции. По това време основната лихва не можеше да се понижава повече.
Точно тогава Фед се обърна към два нови инструмента, количествено облекчаване и бъдещи насоки, за да предостави повече стимули. Купувайки дългосрочни ДЦК и ипотечни облигации, Фед намали дългосрочните лихви, което осигури повече стимули.
Бъдещите насоки също могат да осигурят стимули, като сигнализират, че еднодневните лихви в бъдеще ще са ниски. Например, лихвата по федералните фондове реално достигна нула в края на 2008 г., но тази по 10-годишните държавни облигации беше 3,5% за голяма част от 2009 г., отчасти защото инвеститорите предполагаха, че лихвите ще се повишават.
Ако Федералният резерв беше поел твърд ангажимент да задържи еднодневните ставки на нула през следващите десет години, лихвата по 10-годишните ДЦК вероятно също щеше да е близка до нула. Така Фед може да повлияе и на дългосрочните ставки, като дава насоки за бъдещото движение на краткосрочните лихви. Колкото по-твърд е ангажиментът на Фед, толкова повече влияние той може да има.
 00:56 | 14.09.22 г.

 Защо всеки 2-и фиш за средна скорост пада в съда
 Цените в България растат двойно по-бързо на месечна база от средното за еврозоната
 България и Румъния също попадат в рисковата зона: ескалацията в Черно море тревожи корабособствениците
 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%
 Студен фронт обхваща страната: Температурите падат до минус 3° в събота

 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Владиславово, 122900 EUR

 Енергийният преход не трябва да става за сметка на индустрията
 Уолстрийт не трепва пред избори: S&P 500 е на плюс след междинните вотове
 Ще си извлекат ли републиканците поука от това поражение? Едва ли
 Победата на демократите в САЩ поставят под риск бума на AI центровете за данни
 Елиуд Кипчоге: За човека няма граници

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 Румен Радев се срещна с председателя на Партията на българите в Сърбия
 Въпреки санкциите: дъщерите на Путин публикуват научни трудове в западни списания
 Суки Уотърхаус е много щастлива с Роб Патинсън
 НАТО планира удари по цели дълбоко в Русия при евентуална атака срещу Алианса
 Откриха 300 кг кокаин за 20 млн. евро в каси с банани в Нюрнберг






















преди 7 години добре де, при толкова печатене и толкова години на ниски лихви, не стана ли ясно че липсата на инвестиции не заради липсата на пари ? отговор Сигнализирай за неуместен коментар
преди 7 години Федералният резерв трябва да използва бъдещите насоки сега Звучи като дисертация по научен комунизъм.... отговор Сигнализирай за неуместен коментар
преди 7 години Бъдещите насоки нищо не струват . Откакто спряха да работят с тях . Но най важното е да са предсказуеми в рамките на седмица -2 , за да се знае какво правят . отговор Сигнализирай за неуместен коментар