


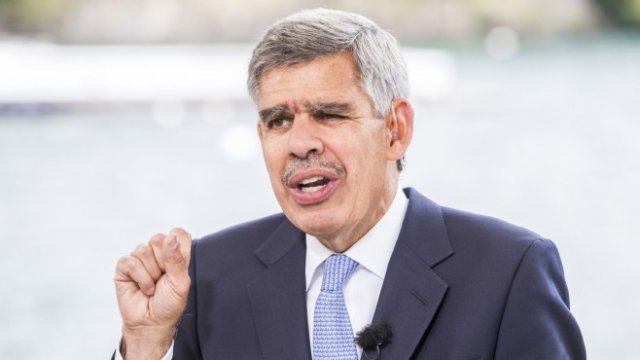
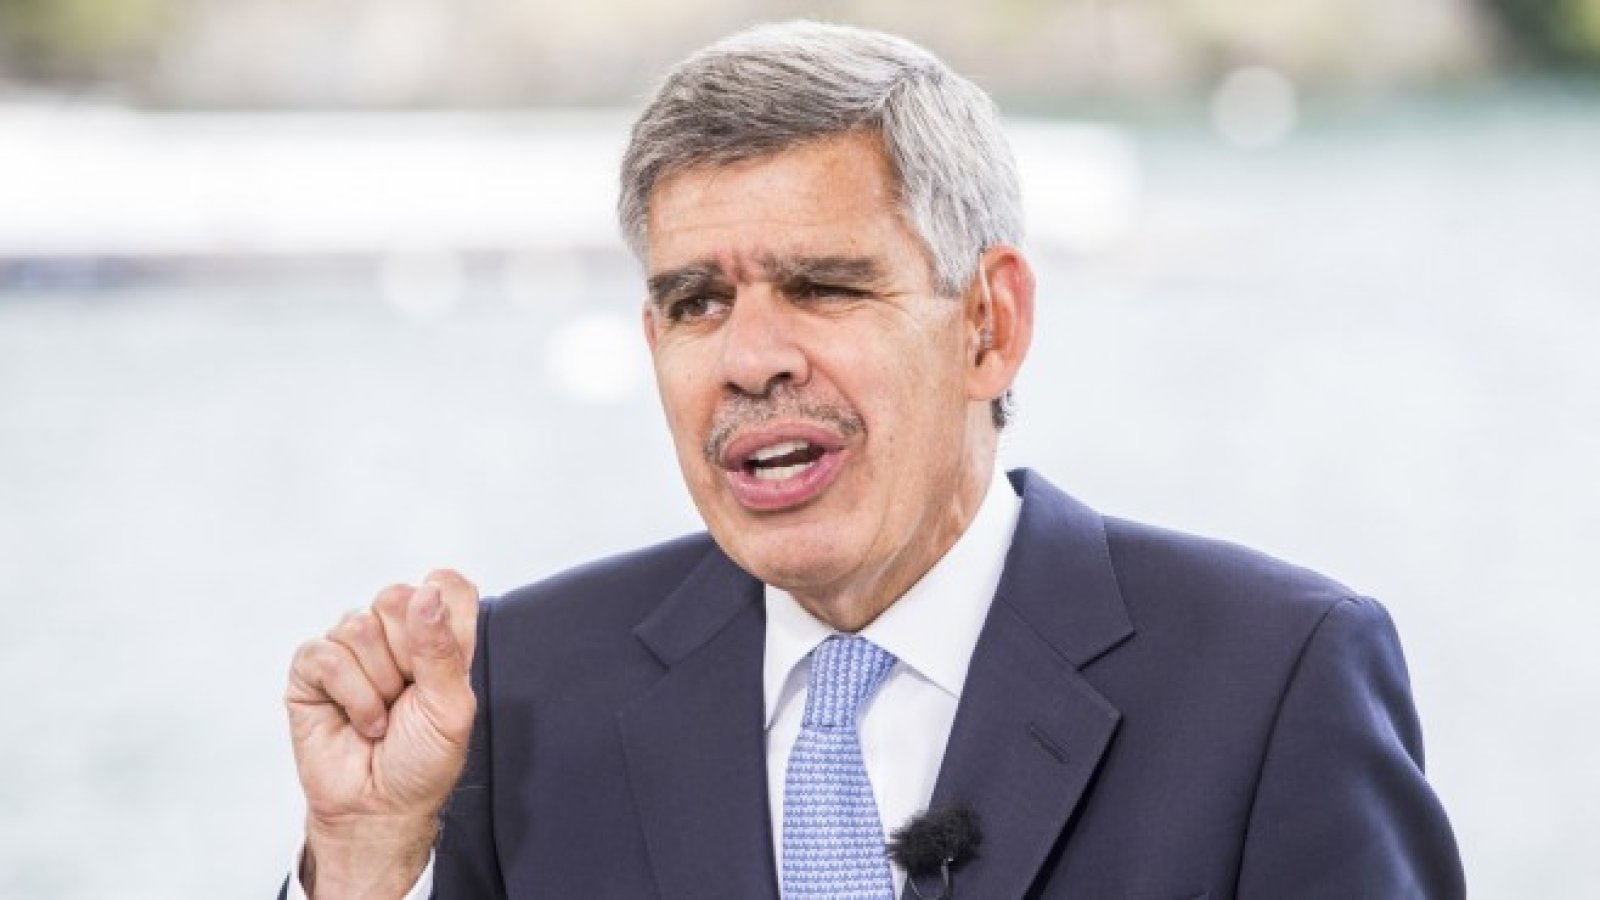


През по-голямата част от последните 15 години американската икономика разчиташе на смесица от публични и частни финанси, за да държи ликвидни финансовите пазари, да стимулира цените на активите и да подкрепя икономическия растеж, пише за Financial Times Мохамед Ел-Ериан, главен икономически съветник на Allianz.
Нека започнем с това как стигнахме до голямото отделяне между икономическите и корпоративни фундаменти и апетити за риск от страна на доставчиците и потребителите на дългово финансиране.
Навлизайки в световната финансова криза през 2008 г., създаването на кредити от частния сектор работеше в турбо режим. В допълнение към голямото емитиране на облигации имаше много бърз растеж на секюритизацията, който намери нови начини за поемане на дълг от корпоративните баланси и тези на домакинствата, като същевременно намали бариерите за навлизане на кредитори. Но целият процес излезе от контрол, което доведе до прекомерно и неустойчиво поемане на риск от кредитополучателите и заемодателите.
Тъй като частният сектор изпадна в хаотичен процес на намаляване на задлъжнялостта по време на кризата, публичният сектор нямаше друг избор освен да се намеси и да направи всичко възможно, за да избегне депресия. Държавният дълг и балансът на Федералния резерв нараснаха, придружени от уверенията на длъжностните лица, че това увеличение ще бъде обърнато, след като икономическият растеж се възстанови и след като частният сектор приключи процеса по намаляване на задлъжнялостта по организиран начин.
Но излизането от този режим се оказа трудно през годините след кризата. Преждевременният опит за ограничаване на държавния дефицит подкопа растежа, което задълбочи икономическата несигурност на домакинствата, особено след като ползите от слабия растеж се насочиха към по-заможните слоеве на обществото. Вместо да намали баланса си, Фед се почувства принуден да го разшири, изчаквайки илюзорно предаване на политиката към по-способните да осигурят истински и траен икономически растеж.
Междувременно частният сектор продължи да заема масирано, тъй като потиснатите от Фед лихвени проценти насърчиха и позволиха не само финансирането на оперативната експанзия, но и - в много по-голям мащаб - обратното изкупване на акции, изплащането на големи дивиденти и преследването на сливания и придобивания. Тогава дойде шокът от Covid-19 за икономиката и пазарите.
 12:36 | 14.09.22 г.

 ЕП иска повече пари за подготовка на ЕС за бъдещи кризи
 На първо четене: Депутатите одобриха акциза за мощните коли и забраната за търговия с домашна ракия
 Все по-малки жилища се строят във Варна
 Добавиха нови обекти за финансиране към Капиталовата програма на Община Варна
 Залагат средства за подземни контейнери за смет във Варна

 продава, Тристаен апартамент, 112 m2 София, Люлин 10, 216000 EUR
 продава, Къща, 1540 m2 Пловдив област, с.Бенковски, 140999 EUR
 продава, Двустаен апартамент, 70 m2 Пловдив, Тракия, 81800 EUR
 продава, Двустаен апартамент, 62 m2 Пловдив, Южен, 129000 EUR
 продава, Тристаен апартамент, 81 m2 Пловдив, Южен, 175000 EUR

 По-скъп газ с още 14% през декември, предлага "Булгаргаз"
 Airbnb: Регулирането ни в Барселона вдигна цените
 Някои предприемачи ще трябва да свалят цените на новите жилища
 AI агентът на Airbnb ще резервира в и извън платформата
 Airbnb обработва до 40% от запитванията с AI

 Колите на Mercedes-Benz сами ще потеглят на зелено
 Депутатите подкрепиха акциз до 6000 евро за мощните коли
 Audi оцени новата си суперкола на 700 000 долара
 GPS принудително ограничава скоростта на шофьори-рецидивисти
 Колко харчат най-популярните модели в Европа

 Тръмп и Нетаняху пак в скандал и викове заради войната в Иран
 34 експерти, 5 дискусионни панела и ключови инвестиционни теми на 15-ото издание на Investor Finance Forum
 Мерц: Путин да се съгласи на съвместни преговори и да седне на масата
 Как да окажем помощ при катастрофа?
 Каква е ролята на втория задържан за убийството на Илиян Филипов?

















преди 6 години Само Господ (ФЕД) може да помогне на фирмите в САЩ, но проблема е че Господ помага, само ако вярваш в нещо, притесняваме че вече никой не вярва на Господ. отговор Сигнализирай за неуместен коментар