


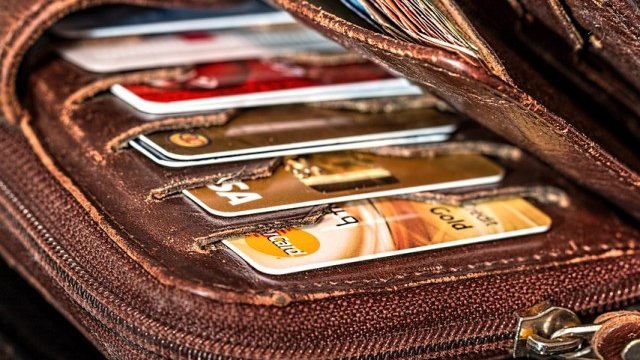


Финансовата култура на българите, знанията и уменията им да си служат с кредитна карта се увеличават, но все още се наблюдават някои проблеми при избора на този банков продукт. Това са изводите от третото проучване на потребителските нагласи за употребата на кредитни карти в България, проведено сред 1083 потребители на икономическия портал „Моите пари“ през август.
„Все повече потребители ясно разбират смисъла на т.нар. „гратисен период” при кредитните карти и се възползват от него“, обясни анализаторът Иван Стойков.
Гратисният период в повечето случаи варира само при покупки и 43% от анкетираните отговарят, че са запознати с този факт. Други 40% обаче са на мнение, че той е валиден при всички операции с кредитната карта. Процентът е голям и предполага, че немалка част от потребителите вероятно не са наясно дали тяхната карта предлага подобна преференциална възможност.
„Ако натрупаните към отчетна дата преходни задължения се погасят в гратисния период, не се начислява лихва върху извършените покупки и така се спестяват много сериозни разходи при използването на картата“, съветва експертът.
Той напомня, че разходите по картата, изчислени на база годишен процент на разходите (ГПР), почти винаги са много по-ниски при използването на картата само при покупки и това се дължи на гратисния период. Друго предимство са по-ниските лихвени нива и липсата на такси при покупка, в сравнение с условията за теглене в брой.
Над половината от притежателите на пластики са категорични, че се справят с кредитното си задължение по картата в рамките на гратисния период, показва проучването. Въпреки това остава висок делът на тези (19%), които внасят само задължителната минимална вноска и се надяват да погасят задължението си в някакъв следващ момент. За разлика от потребителските заеми, повечето кредитни карти нямат фиксирана месечна вноска.
„Увеличава се процентът на хората, които са добре ориентирани в предимствата на кредитната карта и какво предлагат отделните карти на българския пазар", очерта тенденцията Пенчо Савов, директор „Банкови карти“ в Банка ДСК.
Той посочи и конкретна цифра за приложението им в нашата страна в сравнение с други страни от ЕС на човек от населението – 0,12%, докато в Полша е 0,15%, а в Испания е – 0,97%. В България се извършват средно 2,53 транзакции с кредитна карта, докато в Полша са 8,26, а в Испания – 26.
Друг извод, до който е достигнал експертът, е, че в нашата страна сумите от пластиките се харчат за много големи покупки, а в Европа с картите се пазарува всеки ден.
„Все повече хора осъзнават предимствата на кредитната карта, защото с оборота й успяват да покрият разходите си по нея, категоричен е Савов. "Банките използват точкови системи, които се използват при плащане в определени магазини, имат партньорски отстъпки, които използват бонуса в момента. При добро използване на бонусите клиентите дори успяват да анулират таксите и дори да излязат на печалба.“
Проучването на „Моите пари“ показва, че 40% от притежателите на кредитна карта казват, че тяхната пластика им предоставя допълнителни бонуси, 65% от тях стриктно следят дали ги получават и в какъв размер. Остават обаче 19% от картодържателите, които не могат да се ориентират какво и колко получават.


Между 1 000 и 3 000 лева е най-често използваният лимит по кредитна карта, показва проучването на „Моите пари”. Най-голям процент от потребителите харчат над 500 лева месечно през пластиката си.
„Употребата на кредитни карти става все по-популярно в онлайн среда, а не само в традиционните търговски обекти“, твърди финансовият експерт Иван Стайков.
По думите му на развитите пазари кредитната карта е по-популярна от потребителските заеми и макар и по-бавно и България би трябвало да последва тази тенденция.

 20:02 | 13.09.22 г.

 Обявиха лауреата на Нобеловата награда за литература за 2026 г.
 Вицепремиерът Пулев: Отмяната на забраната за износ на дизел няма да доведе до дефицити на българския пазар
 Сирия официално обяви 9 свои граждани и един египтянин за изчезнали в Черно море
 Цолов може да направи дебюта си в F1 до броени дни
 Оставиха в ареста варненски дилър, разпространявал амфети, докато бил под домашен арест

 дава под наем, Ателие,Таван, Студио, 65 m2 Варна, Спортна Зала, 600 EUR
 дава под наем, Офис, 40 m2 Пловдив, Център, 10 EUR
 продава, Търговски обект, 1011 m2 Пловдив област, с.Радиново, 415000 EUR
 продава, Двустаен апартамент, 79 m2 Пловдив, Център, 248000 EUR
 дава под наем, Двустаен апартамент, 40 m2 София, Люлин 1, 450 EUR

 Джейми Даймън се тревожи от упорита инфлация и високи лихви
 Льо Пен измества протежето си, за да затвърди контрола си над крайната десница
 Сам Алтман за IPO-то, моделите и AI сигурностт, част 1
 Новините в развитие
 Сам Алтман за IPO-то, моделите и AI сигурностт, част 2

 Toyota представи нов водороден автобус
 Отбор от Формула 1 си търси със съд безследно изчезнал болид
 BMW представи iX4 – 612 к.с. и 3,9 секунди от 0 до 100
 Ново правило за млади шофьори навлиза в Европа
 Audi ще пусне електромобил с турбо дупка и вибрации

 Максимумът на метеорния поток Дракониди ще бъде тази нощ
 Студ и дъжд: От неделя започва сериозно застудяване
 Нобеловата награда за литература отиде при канадката Ан Карсън
 Само в Румъния са по-бедни: 15,8% от българите не могат да си позволят месо за трапезата
 Поради липса на кворум, заседанието на парламента беше закрито половин час преди края

















преди 9 години Винаги е добре да имаш достъп до кредитен ресурс,но трябва да познаваш добре и негативите които носи.А докато не станем развита страна няма и да се продава този продукт толкова колкото им се иска на банките. отговор Сигнализирай за неуместен коментар
преди 9 години Искаш да кажеш, че кредитната карта отлага (но усилва!) последствията от емоционалните харчове? хи хи :-) отговор Сигнализирай за неуместен коментар
преди 9 години Гратисният период при кредитната карта е като сиренцето в капана за мишки. Средно 2 години потребителите успяват да спазят срока, но след това се отпускат и банката почва да печели на техен гръб!Кредитните карти и бонусите които се получават са само за супер дисциплинирани потребители (1-2% от потребителите). За останалите е най-добре изобщо да не си правят кредитна карта. С дебитна карта може да се плаща абсолютно всичко, което и с дебитна карта, но лимита на собствените пари действа значително по дисциплиниращо за личните финанси! отговор Сигнализирай за неуместен коментар