

Ръстът на лихвите по ипотечните кредити и вероятното забавяне на икономически растеж може да предизвикат разпродажби на жилищния пазар във Великобритания с последици за личните финанси и по-широката икономика, които може да се усещат с десетилетия, пише Ройтерс.
Шумно обявената нова икономическа стратегия на страната затруднява кредиторите заради резките колебания в курса на паунда, който определя какви лихви по ипотечните кредити да предлагат на собствениците на жилища, чието усещане за богатство е тясно свързано със стойността на имота им.
Най-новите данни на правителството показаха, че малко под две трети от 24,7 млн. жилища във Великобритания са обитавани от собственици, като 8,8 млн. жилища са купени с пари в брой, а 6,8 млн. са притежавани с ипотека или друг кредит.
Някои институции временно спряха да продават ипотечни кредити на нови клиенти, а много други повишиха лихвите по новите кредити до нива, които подлагат на свръхнатиск милиони съществуващи собственици на имоти и правят новите ипотечни кредити недостъпни за много други.
Ипотечните кредити за нови клиенти вече са с лихва около 5%-6%, което е рязко повишение спрямо нормата от около 2% в последните пет години. Това засилва опасенията от рухване на имотния пазар.
„Ипотечната криза ще бъде по-голяма от енергийната“, смята Ричард Мърфи, преподавател по счетоводни практики в Шефилдския университет. Той предупреждава за спад на цените на жилищата, след който много хора може да се окажат с по-голям дълг от стойността на жилището си.
„Това ще завърши със сълзи“, допълва Мърфи.
Исторически ниските лихви след световната финансова криза през 2007-2008 г. и ниските наличности от жилища станаха причина за удвояването на средните цени на британските домове до 292 хил. паунда (316 хил. долара) спрямо едва 154 хил. паунда през 2009 г.
Това подхрани усещане за заможност, което на свой ред подкрепи разходите на потребителите и по-широкия растеж на икономиката. Но тази тенденция може да се промени, ако стремежът на финансовия министър Куаси Куартенг да стимулира силен икономически растеж с понижаване на данъците завърши с нежеланата последица да наложи по-високи лихви по кредитите.
Експозиция
Изследване на Fitch Ratings от юли определи Великобритания като страната с най-голяма експозиция в света към повишените разходи за обслужване на кредитите заради относително високото съотношение между дълг и доходи, прието от собствениците на жилища, и високия дял на заемите с плаващи лихви.
Дори сред хората, които все пак са фиксирали лихвата си, около 1,3 млн. кредитополучатели трябва да достигнат края на срока на фиксиране тази година, сочи анализ на финансовия регулатор UK Finance и компанията Accenture, публикуван преди последното повишаване на лихвите.
Къде в крайна сметка ще се установят лихвите по ипотечните кредити зависи от промените на дълговите пазари и от основната лихва, определена от Английската централна банка (АЦБ). Паричните пазари очакват тя да достигне 5,75% до средата на следващата година спрямо 2,25% сега.
Това се случва на фона на криза с издръжката за живот, предизвикана от растящите цени на храните и енергията, които вече засягат тежко мнозина.
Дълговата организация StepChange съобщи, че един на всеки седем от новите ѝ клиенти е притежател на ипотечен кредит, който е изправен пред растящ дълг, а Money Advice Trust информира, че 5% от хората в зряла възраст в Обединеното кралство са изоставали с вноските си по ипотечните кредити миналия месец спрямо 2% през март.
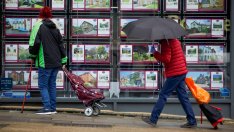

„Всичко това ще предизвика огромен спад и мега объркване на ипотечните и жилищните пазари и на финансовото равновесие в живота на обикновения британец“, казва Роджър Геуолб, основател на Кампанията за честни финанси.
Призив за спокойствие
Освен непосредственото свиване на възможностите на потребителите да харчат пари, растящите лихви по кредитите може също така да преобърнат подема на жилищния пазар за години напред. Анализатори на HSBC прогнозират, че цените на жилищата ще намалеят със 7,5% догодина.
В обикновени времена по-високите лихви означават по-големи печалби за кредиторите и затова обичайно са положителни за печалбите на банковия сектор до момента, в който не възникне риск за изплащането на първоначалния заем.
Някои ипотечни кредитори призовават към спокойствие, като подчертават, че продължават да подписват договори за ипотечни кредити и че ограничаването на кредитирането сред по-малките конкуренти в никакъв случай не е показателно за по-широко излизане на кредитори от ипотечния пазар.
Крис Хъдълстон, главен изпълнителен директор на международната брокерска компания FXD Capital, казва, че очаква ипотечният пазар да остане в затруднение в идните седмици, докато инвеститорите наблюдават валутните пазари и реакцията на АЦБ.
„Ако паундът се стабилизира и АЦБ избегне извънредно повишаване на лихвите – не мисля, че това ще се случи, тогава кредиторите може да възобновят отпускането на заеми с известна степен на доверие в моделите си за цената на финансирането“, отбелязва той.
 11:56 | 29.09.22 г.

 Крадци "берат" кабели от зарядните за EV
 Цените в училищния стол, като в ресторант
 ЕК иска забрана на социалките за деца под 13 години
 Профилактика на тол камера променя движението по пътя София - Варна
 Евростат с мрачна прогноза за България: Страната се топи

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 АУЕР в енергийното министерство: Бизнесът вижда риск за независимостта
 Депозитната маса пази българските кредитополучатели от ръст на лихвите
 Китайски AI компании са точили знания от американски конкуренти за своите модели
 IPO-то на Anthropic за $2 трлн. остава в ход, а надпреварата в AI се ускорява
 Британски депутати: AI носи рискове, сходни с тези от финансовата криза

 Winkelhock Edition E34 е идеалнното BMW M5 за времето си
 Hyundai ще учи електромобилите си да спират с двигателя
 Умалена версия на Porsche 550 Spyder струва над 80 000 евро
 Тази дизелова технология на Peugeot трябваше да промени градските коли
 Най-мощният Volkswagen GTI в историята е със задно предаване

 Кои бяха най-добре облечените звезди на наградите „Еми“
 Най-чаровните звезди на наградите "Eми"
 Поверия за празника на Вяра, Надежда, Любов и София на 17 септември
 Ивелин Михайлов: Нагласено е Йотова да спечели президентските избори
 Украйна прави нова крачка във войната: Изкуственият интелект влиза в ударните ракети