




След седмици на спекулации за това дали намаляването на лихвените проценти и нова серия покупки на активи са на дневен ред инвеститорите се надяват, че срещата на ръководството на Европейската централна банка в четвъртък ще даде ясен сигнал за облекчаване на паричната политика.
На фона на търговската война между САЩ и Китай, която продължава да нанася удар по европейския износ, и очакванията за понижаване на лихвите от Федералния резерв на следващата среща на ръководството му на 30-31 юли, пазарите залагат на свиване на лихвите от ЕЦБ през септември.
Ето някои въпроси, които вълнуват пазарите дни преди срещата на централната банка, обобщени от Ройтерс.

Какво можем да очакваме в четвъртък?
Икономисти, допитани от Ройтерс, очакват ЕЦБ да промени насоките си към облекчаване на паричната политика и да намали лихвите по депозитите на банките през септември.
„В отговор на слабия растеж и все още потиснатата инфлация ЕЦБ вероятно ще коригира насоките през юли и ще обещае да запази лихвите на „настоящото или по-ниско“, а не само на „настоящото" ниво“, посочва икономистът на Berenberg Флориан Хенсе.
Облигационните пазари също залагат на свиване на лихвите през септември и по всяка вероятност ще се взривят, ако не получат такъв сигнал.
Това означава ли че за свиване на лихвите през юли не може и дума да става?
Изчакването до септември ще даде на ЕЦБ допълнително време да осъществи пакет от мерки за парични облекчения, посочват анализатори. Актуалните икономически прогнози на централната банка също са насрочени за този месец, а тя обикновено гледа да синхронизира въвеждането на по-значими промени с тях.
Въпреки това не трябва да се изключват изненади през юли. ЕЦБ може да поиска да изпревари подобен ход от страна на Федералния резерв, който ще доведе до поевтиняване на долара и поскъпване на еврото, което на свой ред ще удари износа и ще натежи върху инфлацията.
Противопоставяне на поскъпването на еврото, а не намаляването на разходите по заемите, ще е основната причина за свиване на лихвите, посочи наскоро източник на Ройтерс. Също така за други експерти скорошните по-благосклонни изказвания на някои от „ястребите“ в ЕЦБ са сигнал за понижение през юли.
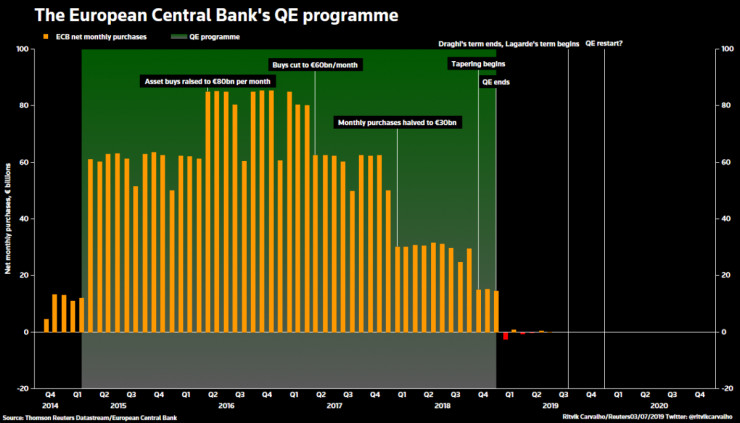
Готви ли се ЕЦБ за завръщане на количествените улеснения?
Някои банки са убедени в това и проучват възможностите за фини настройки на европейските закони, за да се отвори път за нови покупки на активи.
На фона на кампанията си за изкупуване на държавни облигации през последните години ЕЦБ почти достигна ограничението си да не притежава повече от една трета от дълга на дадена държава. Банката обаче може да заобиколи това свое самоналожено правило, лишавайки централните банки от правото им на глас в случай на преструктуриране на дълг, се казва в скорошен доклад.
 ройтерс
Има ли Марио Драги мнение за Кристин Лагард като негова наследница начело на ЕЦБ?
Отиващият си ръководител на Международния валутен фонд Кристин Лагард бе избрана за наследница на управителя на ЕЦБ Марио Драги, чийто мандат завършва през октомври.
След като според някои критици Лагард няма достатъчно опит за този пост, представители на ЕЦБ, сред които и Беноа Кьоре, защитиха нейната номинация, определяйки я като „уникално квалифицирана“.
Драги по всяка вероятност ще повтори тази позиция. По всяка вероятност той ще бъде попитан и за това дали евентуалното въвеждане на нов пакет от мерки за облекчаване малко преди оттеглянето му няма да „върже ръцете“ на неговия наследник.
За пазарите по-смекчената политика на ЕЦБ ще продължи и при управлението на Лагард, която в миналото е подкрепяла количествените улеснения. Нейният избор бе посрещнат с подем на облигационните пазари и увеличаване на очакванията за намаляване на лихвите.
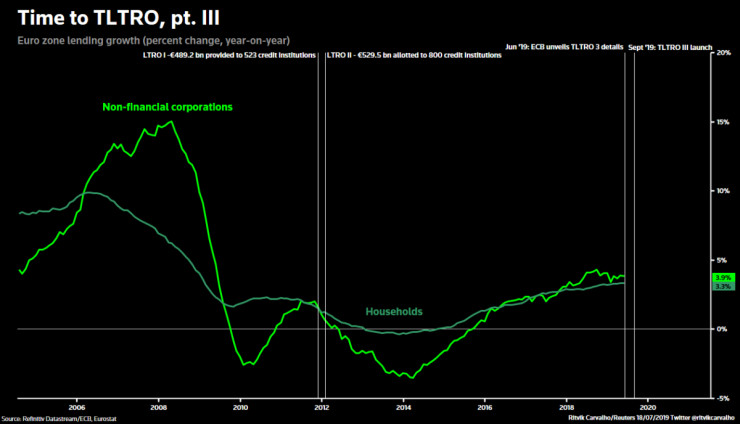
Може ли ЕЦБ да ускори програмата TLTRO-3?
Промяната в политиката на ЕЦБ спомогна за стабилизиране на пазарните очаквания за инфлацията, но те продължават да са много ниски.
ЕЦБ може да предложи по-щедри условия за плана си за многогодишни заеми в опит да стимулира ценовия и икономически растеж.
В рамките на новата си програма за Целеви операции по дългосрочно рефинансиране (TLTRO), представена през юни и очакваща започване на изпълнението си през септември, ЕЦБ ще отпуска кредити на банките при лихви с 0,10 процентни пункта над своята лихва по депозитите от -0,4%, реално плащайки им да вземат парите ѝ.
„Това, което виждаме през последните два месеца е, че глобалните рискове пред растежа се увеличават и е налице повече несигурност, откъдето идва и натискът за предприемане на повече действия по отношение на TLTRO“, посочва Джеймс Роситър, ръководител на звеното за глобални макро стратегии към TD Securities.
 ройтерс
 02:06 | 13.09.22 г.

 Всеки втори млад човек у нас живее в пренаселено жилище
 България изхвърля 109 кг храна на човек годишно: как се вписваме в европейската картина
 Сметище изникна върху гробове в Централните гробища – Варна
 Плащаме 80% по-скъпо брашно от гърците
 България предава на Гърция 48 исторически реликви срещу тленните останки на цар Самуил

 продава, Къща, 640 m2 София област, гр. Пирдоп, 150000 EUR
 продава, Двустаен апартамент, 47 m2 София, Дружба 2, 124950 EUR
 продава, Едностаен апартамент, 47 m2 София, Дружба 2, 124950 EUR
 продава, Тристаен апартамент, 125 m2 София, Център, ул. Отец Паисий, 352000 EUR
 продава, Тристаен апартамент, 180 m2 София, Лозенец, 1150000 EUR

 Водещи банкери подкрепиха пътя на Унгария към еврото
 OpenAI планира набиране на 30 млрд. долара при оценка от 1,4 трлн. долара
 Бърнам отвори въпроса за връщане на Великобритания в ЕС след следващите избори
 Bentley пусна първата си изцяло електрическа кола, част 2
 Bentley пусна първата си изцяло електрическа кола, част 1

 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент

 Руски удари по Киев: Дете е убито, петима са ранени
 Тайната операция на ЦРУ: как се опитаха да извадят съветска подводница от 5000 м дълбочина
 По-бърз от болид от Формула 1: украински дрон-прехващач разви 425 км/ч
 САЩ отлагат доставката на 66 F-16 за Тайван: първите изтребители вече се върнаха
 Джиджи Хадид със снимки от ЧРД на дъщеря си























преди 7 години Европейската централна банка (ЕЦБ) запазва грешния начин за работа и това е същественият причинител за възникващи щети в еврозоната.Правителството на държавите от еврозоната взимат дългове за да противодействуват на щети от грешния начин за работа на ЕЦБ.Сега ЕЦБ прилага занижена лихва, за да намали правителствени щети от допусканата грешка и за нетрайно отлагане на катастрофална европейска криза.Ако ЕЦБ работеше по правилен начин, държавите от еврозоната нямаше да имат сегашните дългове.Спасението на държавите от еврозоната от нови щети е възможно, когато ЕЦБ работи по правилен начин. отговор Сигнализирай за неуместен коментар