


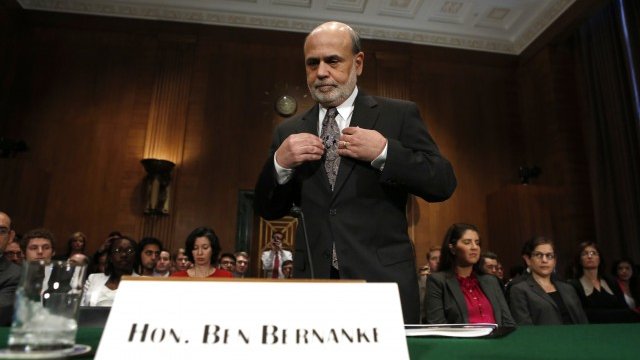
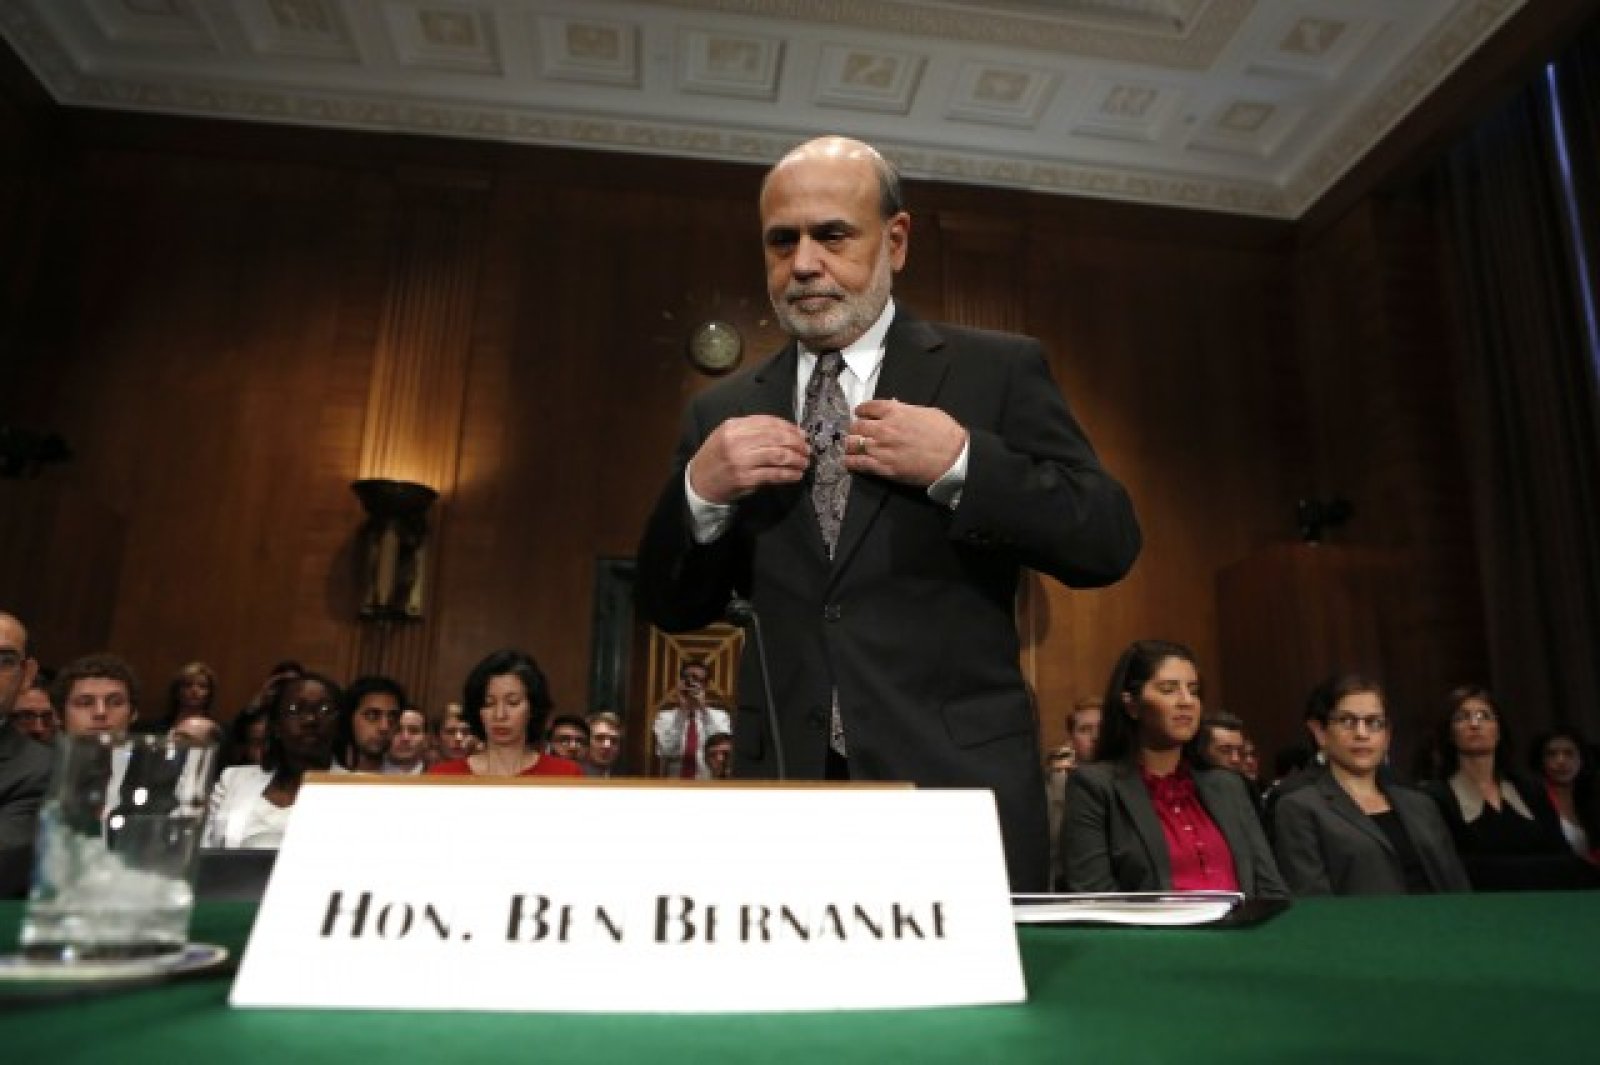


Ето че идва и моментът да хвърлим поглед върху действията на Фед след края на паниката и след началото на „възстановяването“ в средата на 2009 г. Те включват безпрецедентните покупки на облигации на Бернанке, огромното издуване на счетоводния баланс на Фед и почти нулевите лихвени проценти, които остават такива вече 62-ри пореден месец.
Но въпреки фамозното минало на Фед покрай всички предишни монетарни рестрикции, възстановяването остава исторически слабо. В продължение на 5 последователни години Федералният резерв прогнозираше по-бърз растеж, само за да преразгледжа прогнозите си отново и отново.
Централните банкери обвиняват слабия растеж за фискалните политики и икономическите неприятности навсякъде по света, но едно нещо, което не може да се предвиди, е доколко самостоятелните действия на Фед са допринесли за недоверието в политиката, която подкопа бизнес инвестициите. Банковото кредитиране продължава да бъде слабо. Това е една от причините за факта, че паричната маса не се е увеличила с много, за да запали отново риска от инфлация. В един момент председателят на Фед трябва да поеме някаква отговорност за посредствения растеж и за липсата на ръст на реалните доходи.
Най-големият тест ще бъде, когато наследниците на Бернанке ще бъдат задължени да отпуснат юздите на неговите политики. Ако Фед може да прекрати програмата си за изкупуване на облигации и да превключи на режим с нормални лихвени проценти, като същевременно задържи темпото на възстановяване, то неговият паричен експеримент ще бъде наистина успешен. Но ако той приключи зле, с растеж в застой, или с издуването на балони при някои активи, или ако инфлацията процъфти, която ще изисква бързото покачване на лихвените проценти, то Федералният резерв на Бернанке няма да бъде в състояние да реагира.
Това може би ще бъде най-големият бъдещ риск, особено когато Фед ще трябва да повиши лихвените проценти. Политиците – дори и някои консервативни анализатори – приеха за даденост, че Фед е длъжен да намали безработицата и да направлява бизнес цикъла. Наследникът на Бернанке – Джанет Йелън – вярва в това горещо. А тя със сигурност ще има шанса да го докаже. Наследството Бернанке-Йелън всъщност се крие в това, че истинският тест за всеки цикъл на паричната политика не е как започва той, а как завършва.
 13:01 | 13.09.22 г.

 Акция: ГДБОП нахлу в офис на търговец на инвестиционно злато
 Погнаха "китайските молове" преди Коледа
 Започна есенното почистване на деретата и канали във Варна (СНИМКИ)
 Спасиха всички моряци от потъналия край Бяла кораб
 Киноверига CINELAND® открива първата SCREENX зала в Grand Mall Варна

 продава, Двустаен апартамент, 67 m2 Габрово, Център, 84000 EUR
 дава под наем, Къща, 650 m2 София, Симеоново, 3300 EUR
 дава под наем, Офис, 61 m2 София, Лозенец, 689 EUR
 дава под наем, Офис, 73 m2 София, Лозенец, 1028 EUR
 продава, Офис, 135 m2 София, Лозенец, 1960 EUR

 Р. Филипова: Отказът от Донбас е най-реалистичният сценарий за Украйна
 Китай изостава с покупките на агростоки за $17 млрд. преди срещата Тръмп-Си
 Тръмп: С Иран нещата вървят много добре
 Тръмп: Много хора биха искали Дженсън да се върне
 Ръстът на жилищните цени ще се забави

 Как скоростна кутия може да работи на две предавки и да издържи 5000 км
 10-те шедьовъра на Fiat, които покориха света
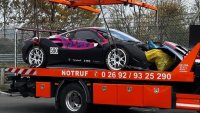 Вратар на „Челси“ разби Ferrari за 350 000 евро
 Кога спестените от гориво средства отиват за гуми
 Върховното Porsche: Тествахме 911 Turbo S Cabriolet

 Киноверига CINELAND® открива първата SCREENX зала в Grand Mall Варна
 Милошев: Това е най-големият бюджет в историята на министерството
 Отблъскваме младите хора: Синдикатът в отбраната скочи срещу замразените заплати
 Звездите на "Игрите на глада" се събраха за премиерата на новия филм (СНИМКИ+ВИДЕО)
 Лавров: Където е НАТО, няма нищо добро

















преди 12 години Лош я, факта че в статията се отчитат само САЩски параметри при глобален долар е плашеща. Плашеща, защото не се отчита експорта на инфлация, който може да има катастрофални последици в някои икономики... Това разбира се, не е проблем на Бернанке, той си е оправил неговата ***. Успешен... отговор Сигнализирай за неуместен коментар
преди 12 години Бернарке беше лош избор още от самото начало. Той дойде в момент когато беше нормално спукването на един балон да се компенсира с политика подкрепяща създаването на нов балон. Тогава както и сега ФЕД има нужда от радикална промяна или поне нещо ралично от лоша монетарна политика представена по възможно най-сложен и неразбираем за мнозинството начин. Тази тенденция създава все по-кратък икономически цикъл, което означава, че икономическите кризи ще станат все по често явление. отговор Сигнализирай за неуместен коментар