


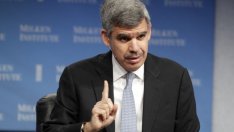
Американският долар е в подем. Само през последните четири месеца той се е повишил с повече от 7% в сравнение с кошницата от повече от дузина световни валути, както и с още повече спрямо еврото и японската йена, пише в свой анализ за Project Syndicate Мохамед Ел-Ериан*.
Този подем, в резултат на истински икономически прогрес и разнопосочни монетарни политики, може да допринесе за ребалансирането, което отдавна се изплъзва на световната икономика. Но такъв резултат далеч не е гарантиран, особено като се имат предвид рисковете от финансова нестабилност.
Два основни фактора в момента работят в полза на долара, особено в сравнение с еврото и йената. Първо, Съединените щати устойчиво се представят по-добре от Европа и Япония по отношение на икономическия растеж и динамизъм. И най-вероятно ще продължат да правят това, благодарение не само на икономическата си гъвкавост и предприемаческа енергия, но и на по-решителните си действия от самото начало на световната финансова криза.
На второ място, след период на изравняване, паричните политики на тези три големи и системно важни икономики се разминават, поради което световната икономика вече не се движи на различни скорости, а на различни писти. Всъщност, докато Федералният резерв на САЩ прекрати своите масирани покупки на ценни книжа, известни като "количествени улеснения" (QE – Quantitative Easing) през октомври, то Японската централна банка (ЯЦБ) и Европейската централна банка (ЕЦБ) наскоро обявиха разширяването на своите програми за монетарни стимули. Президентът на ЕЦБ Марио Драги сигнализира готовност да разшири баланса на централната банка с колосалните 1 трлн. евро.
След като по-високите пазарни лихвени проценти в САЩ привличат допълнителен приток на капитали и тласкат долара още по-високо, поскъпването на американската валута изглежда е точно това, което "лекарят предписа", когато става въпрос за катализиране на дългоочакваното глобалното ребалансиране - такова, което насърчава по-силен растеж и намалява дефлационните рискове в Европа и Япония. По-конкретно, поради поскъпването на долара се подобрява конкурентоспособността на европейските и японските компании в САЩ и на други пазари, като същевременно се смекчава част от структурния дефлационен натиск в изоставащите икономики чрез поскъпването на вноса.
Но ползите от подема на долара далеч не са гарантирани, както поради икономически, така и заради финансови причини. Въпреки че икономиката на САЩ е по-устойчива и пъргава от другите развити стопанства, тя все още не е достатъчно силна, за да може да се приспособи плавно към значителна промяна на външното търсене от други страни. Имайки предвид влиянието на ЕЦБ и ЯЦБ върху представянето на валутите им, съществува и риск една такава промяна във външното търсене да бъде окачествена като валутна война от Конгреса на САЩ, предизвиквайки ответна реакция.
Освен това резките валутни движения обикновено носят нестабилност на финансовите пазари. Този риск бе по-сериозен, когато по-голям брой от развиващите се икономика имаха привързани към долара валути, което означаваше, че значителна промяна в курса на зелените пари отслабваше техните платежни баланси и ерозираше международните им резерви, а оттам и тяхната кредитоспособност. Днес обаче много от тези страни са приели по-гъвкави режими на валутите си, а доста от тях имат и достатъчно резерви.
Нов въпрос обаче рискува да донесе също толкова проблематичен резултат: Чрез многократно потискане на волатилността на финансовите пазари през последните няколко години централните банки несъзнателно насърчиха поемането на прекомерни рискове, което тласна цените на много финансови активи над икономическите им фундаменти. Дотолкова доколкото продължаващата волатилност на валутния пазар се пренася и върху други пазари – а тя ще продължи да го прави – ще се усилва и необходимостта цените на активите да бъдат подкрепени от силен фундамент.
Това не означава, че ребалансирането на валутните курсове, което протича в момента, е непременно лошо. Напротив, то има потенциала да засили глобалната икономика, като подкрепя възстановяването на някои от най-проблемните й компоненти.
-
Ел-Ериан: Силният долар е риск за световната икономика
-
Ел-Ериан: Германия е суперсилата в Европа
-
Ел-Ериан: Кризата в Украйна може да доведе Европа до рецесия
-
Мохамед Ел-Ериан: Облигациите и акциите се държат странно
-
Ел-Ериан: Фед може да се окаже както герой, така и грешник
-
Ел-Ериан: Инвеститорите са твърде самоуверени в ситуация с много неизвестни
-
Ел-Ериан: Напускането на Pimco бе трудно лично решение
В крайна сметка, растежът на световната икономика на сегашното си ниво не е достатъчен, за да заработи самото преразпределение между страните. Като цяло световния БВП трябва да се увеличи.
Възходът на щатския долар, макар и обещаващ, е само първата стъпка. Зависи от правителствата да гарантират, че протичащото валутно ребалансиране подкрепя балансирано, стабилно и устойчиво икономическо възстановяване. В противен случай те могат отново да изпаднат в неприятната ситуация и да бъдат принудени да смекчават финансовата нестабилност.
* Ел-Ериан е главен икономически съветник на застрахователния гигант Allianz и бивш главен изпълнителен директор на дъщерната му компания за управление на активи PIMCO. Той е председател на Глобалния съвет за развитие към президента Барак Обама. В периода 2009-2012 г. неизменно е в списъка на стоте глобални мислители на списание Foreign Policy.
 05:25 | 07.09.22 г.

 Трите зодии, които ще получат добра новина
 Гаджев: Трябваше още тази седмица да се задействат консултации в НАТО заради ударите в Черно море
 Тръмп: Путин иска край на войната, Зеленски се противопоставя
 Виц на деня - 11 октомври
 Какво ще е времето днес?

 продава, Тристаен апартамент, 83 m2 Бургас област, гр.Свети Влас, 165900 EUR
 дава под наем, Двустаен апартамент, 58 m2 София, Кръстова Вада, 900 EUR
 продава, Тристаен апартамент, 101 m2 Хасково, Македонски, 129000 EUR
 продава, Двустаен апартамент, 62 m2 София, Младост 4, 181000 EUR
 дава под наем, Двустаен апартамент, 80 m2 София, Дружба 1, 600 EUR

 Наемът на танкер от САЩ до Китай вече струва повече от изстрелването нa ракета
 Иран запазва капацитета си за производство на ракети, докато Тръмп отлага ударите
 Банките очакват върхови печалби от рекордната търговия със злато
 Защо Боливуд не постигна мащаба на Холивуд
 Богатите държави вече са на прицел, докато картата на световния риск се променя

 Най-мистериозната Skoda идва от... Пакистан
 Най-очакваните премиери на автосалона в Париж
 Вода в горивото съсипа поне 30 автомобила
 Нова Auto-Hold функция почиства дисковете и спасява спирачките
 Lancia Gamma се завръща 50 години след дебюта си

 Водолази търсят в Марица оръжието от убийството на Филипов
 Тигър наръфа до смърт англичанин в зоопарк
 Хърватин, играл в Реал и Барса, бил харесан от Гонзо
 "Лукойл": България няма да остане без дизел
 Шоу в Мадрид: ВАР отмени гол на Винисиус и му даде червен картон








преди 11 години Този беше заложил на обратното , ама като видя че не разсъждава правилно :))))си смени мнението. отговор Сигнализирай за неуместен коментар
преди 11 години Доообре :) отговор Сигнализирай за неуместен коментар
преди 11 години http://***.usdebtclock.org/ Бомбата цъка...... отговор Сигнализирай за неуместен коментар