

С речта си преди няколко седмици на този път виртуалната конференция Джаксън Хоул, председателят на Федералния резерв Джей Пауъл може би вдигна завесата за последното действие от пиесата за щатския долар като глобална резервна валута. Може още да не е краят, но е началото на края, пише за Financial Times Анантха Нагесваран, професор в Сингапурския университет по мениджмънт.
Широкият толеранс, който централната банка приема, за да поддържа лихвените проценти по-ниски за по-дълго време, не предвещава нищо добро за щатския долар. Ако Фед бъде възприет като толерантен към висока инфлация, за да компенсира ниската от предни периоди, вярата в долара като средство за съхранение на стойността ще бъде подкопана. За глобална резервна валута това би било стратегически скъпо.
Инфлацията остана непроявена толкова дълго, не защото централните банки успяха да я обуздаят. Бившият председател на Федералния резерв Пол Волкър овладя ръста на цените през 80-те години, но с цената на две рецесии. След това, разрастващата се глобалната търговия, спадът в цената на петрола и появата на електронната търговия оказаха своето влияние.
По този начин не независимите централни банки, таргетиращи инфлацията, успяха да я укротяват, а ерозията в силата на труда и последвалото умерено намаляване на заплатите. Централните банкери нямаха нищо общо с това. Ако те наистина бяха отговорни за понижаването на инфлацията, те би трябвало да могат и да я повишат. От началото на века първо Япония, а след това и други се опитват храбро да генерират инфлация, но напразно.
Ако дадено лекарство не дава резултат, добрият лекар трябва да се запита дали то е погрешно, вместо да продължава да увеличава дозата. В противен случай лекарството почва да създава значителни странични ефекти. Точно това се случва с ултра-разхлабената парична политика от 2008 г. насам.
 07:07 | 12.09.22 г.

 Обезопасиха пропадането по пътя Варна - Златни пясъци
 Нападател на Черно море с повиквателна за националния отбор за мачовете с Исландия и Естония
 Ефремова: Не се обсъжда пренасочване на вноски от втория пенсионен стълб
 От Шабла до Царево: Отводняват бедстващите райони след критичната нощ под напрежение
 Минималната заплата става 660 евро от 1 януари 2027 г

 продава, Тристаен апартамент, 129 m2 София, Докторски паметник, 1120000 EUR
 дава под наем, Склад, 72 m2 София, Левски Г, 500 EUR
 продава, Тристаен апартамент, 89 m2 Хасково, Училищни, 152000 EUR
 дава под наем, Двустаен апартамент, 74 m2 София, Красно Село, 549 EUR
 продава, Двустаен апартамент, 81 m2 София, Кръстова Вада, 219500 EUR

 Битката за петрол и ресурси ще продължи да определя политиката на САЩ
 Бюджетният дефицит на Саудитска Арабия се удвоява заради войната
 Биткойн се колебае, златото поскъпва рязко след победата на демократите
 Недоверието към арабите е пречката пред стабилно правителство в Израел
 Обработка на бюлетини в Лос Анджелис

 Fiat възражда Punto като конскурент на Renault Clio
 Toyota потвърди завръщането на Celica
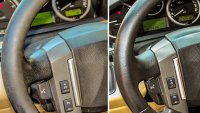 Как да възстановите износения кожен волан
 Лукс по китайски: Тествахме най-бързото и най-скъпо Jaecoo
 Създателят на Lamborghini Gallardo го преработи 30 години по-късно

 ГЕРБ отново призова за компенсация на бизнеса заради скъпия ток
 Повече зеленина за спорт и отдих в Пловдив
 Кой ще е новия Бонд? Пиърс Броснан вече има свой фаворит
 ДБ: Изборната победа не дава монопол върху истината и мира
 Румен Радев категоричен: Цените на парно и ток няма да се увеличават