


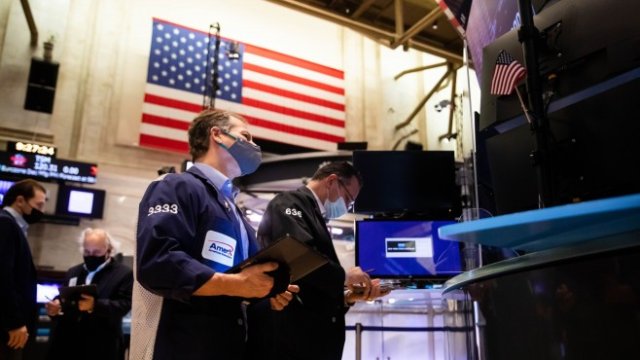


Инвеститорите, разлюлени от турбуленцията на фондовите пазари, може да се зарадват, че се вижда краят на много колебливия януари. Но важни въпроси продължават да ги връхлитат бързо - главно относно икономическите перспективи на САЩ. Ще се засили ли местното стопанство през 2022 г.? Колко уязвими към променящите се условия са звездните компании, любими на инвеститорите „в растеж”, се пита на страниците на Financial Times Мейк Кюри, ръководител Лични финанси и пазари във Fidelity International.
Беше неразумно да се залага срещу американския фондов пазар в продължение на много години, като миналата не беше изключение. Уолстрийт осигури обща възвръщаемост, включително приходите от дивиденти, от около 30 процента, въз основа на индекса S&P 500.
Но технологично ориентираният индекс Nasdaq вече официално е в територия на корекция (-10% - бел. прев.), спадайки с повече от 16 процента от своя пик през ноември 2021 г. След като повече от 220 листнати компании в САЩ (с пазарна капитализация от над 10 милиарда) поевтиняха с най-малко 20 процента от върховете си, изглежда, че заплахата от инфлация започва да се проявява, а пък Федералният резерв на САЩ отваря вратата за повишаване на лихвите и ускорено намаляване покупките на облигации.
Звездното представяне на американския пазар през последните години до голяма степен отразява по-силните печалбите на компаниите. Те надминаха очакванията през първите три тримесечия на 2021 г., тъй като бяха разпространени ваксините, докато доминиращият технологичен сектор в страната се оказа победител в различни пазарни условия.
Тази година обаче много от често непечелившите технологични акции на растежа, предпочитани от мениджъри като Кати Ууд от борсово търгувания фонд Ark Invest, бяха избягвани от инвеститорите в полза на по-стабилни акции от „старата икономика“, които се считат за характерни за инвестиционния стил на Уорън Бъфет.
Бъфет се смята за най-великия инвеститор в подценени акции в света, докато Ууд е наричана „кралицата на бичия пазар“ и шампион в инвестирането в растеж. Обратът в относителното представяне на двамата се приветства от някои като доказателство за по-широко преминаване от инвестиране в растеж към инвестиране в стойност - отдавна закъсняла „промяна на пазарния режим“.
Подобряването на икономическите перспективи, белязано от силен ръст на заетостта в САЩ, както и вярата, че Фед скоро ще повиши лихвените проценти, са основните двигатели за инвеститорите да се пренасочат от тези бързо разрастващи се бизнеси, които може не винаги да са печеливши (компании на растежа), към по-чувствителни към цените, подценени книжа (акции на стойността).
Читателите трябва да имат предвид, че макар фондовите пазари да са неспокойни, това далеч не е първата корекция след като пандемията удари - в случая на Nasdaq тя е четвъртата. Американските акции са по-скъпи от всички други, но все още са под въпрос защитните качества на големите технологични книжа, които представляват почти една четвърт от стойността на S&P 500. Все пак високите им оценки се дължат доста на ниските лихвени проценти, които изглеждат уязвими към по-твърдата позиция на Фед по отношение на инфлацията.
Много инвеститори продават своите победители и купуват изостаналите – добре заучено поведение при повратни точки на пазара. Както каза един фонд мениджър: „Ние сме в свят на нестабилна възвръщаемост, където модата в инвестиционния стил бързо се мени. Това е вид бичи пазар, от който ви побеляват косите, докато преминаваме през толкова много повратни точки в тренда на фондовия пазар."
 08:36 | 13.09.22 г.

 Йотова: Българската позиция е час по-скоро преговори за мир в Украйна
 ЦИК: Машинният отчет позволява резултатите да бъдат обработени по-бързо и точно
 Един час повече сън: Кога връщаме часовниците назад
 Експерт: Хазартът трябва да се забрани тотално, но постепенно
 Йотова: Позицията ни не бе застъпена в разпространената от Киев декларация

 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR
 дава под наем, Къща, 300 m2 Варна, Виница, 1800 EUR
 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR

 Безплодната среща между Тръмп и Си Дзинпин тревожно напомня за 30-те години
 Водещи централни банки водят двойствена монетарна политика
 Иран няма да смекчи исканията си, след като САЩ отхвърлиха предложението му
 Космосът трябва да бъде последната граница, а не поредното сметище
 Агент на OpenAI в защитена среда е получил достъп до интернет

 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр
 Сбогом на легналите полицаи - идва ново оръжие срещу високата скорост
 Porsche патентова автоматик с фалшив педал на съединителя

 Николай Попов: Не зная дали всички осъзнават каква трагедия е това!
 Учителка се качи зад волана в Свищо с 2.4 промила алкохол в кръвта
 Йотова: Речта ми в ООН беше приета изключително добре, думите ми са чути
 Михайло Федоров създава "Армия от роботи" ВИДЕО
 Със специално молитвено последование посрещнаха патриарх Даниил във Витлеем





















преди 4 години Проблемът в инвестирането в стойност за обикновения инвеститор е, че компаниите, за които знае, че създават стойност, им е скъпа акцията. Остава опцията ЕТФ, което също не е лошо. Аз продължавам да инвестирам в гроут компании и сега, особено такива, чиито акции вече изтрили балонния ръст от 2021 и имат фундамент и бъдеще, разбира се. Модата си е мода, то е много модерно сега и във въглища и петрол да се инвестира, но нито технологията ще спре да се развива, нито човечеството ще тръгне назад, вместо напред. отговор Сигнализирай за неуместен коментар