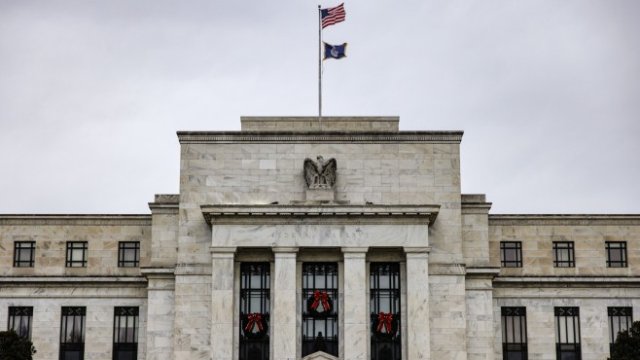
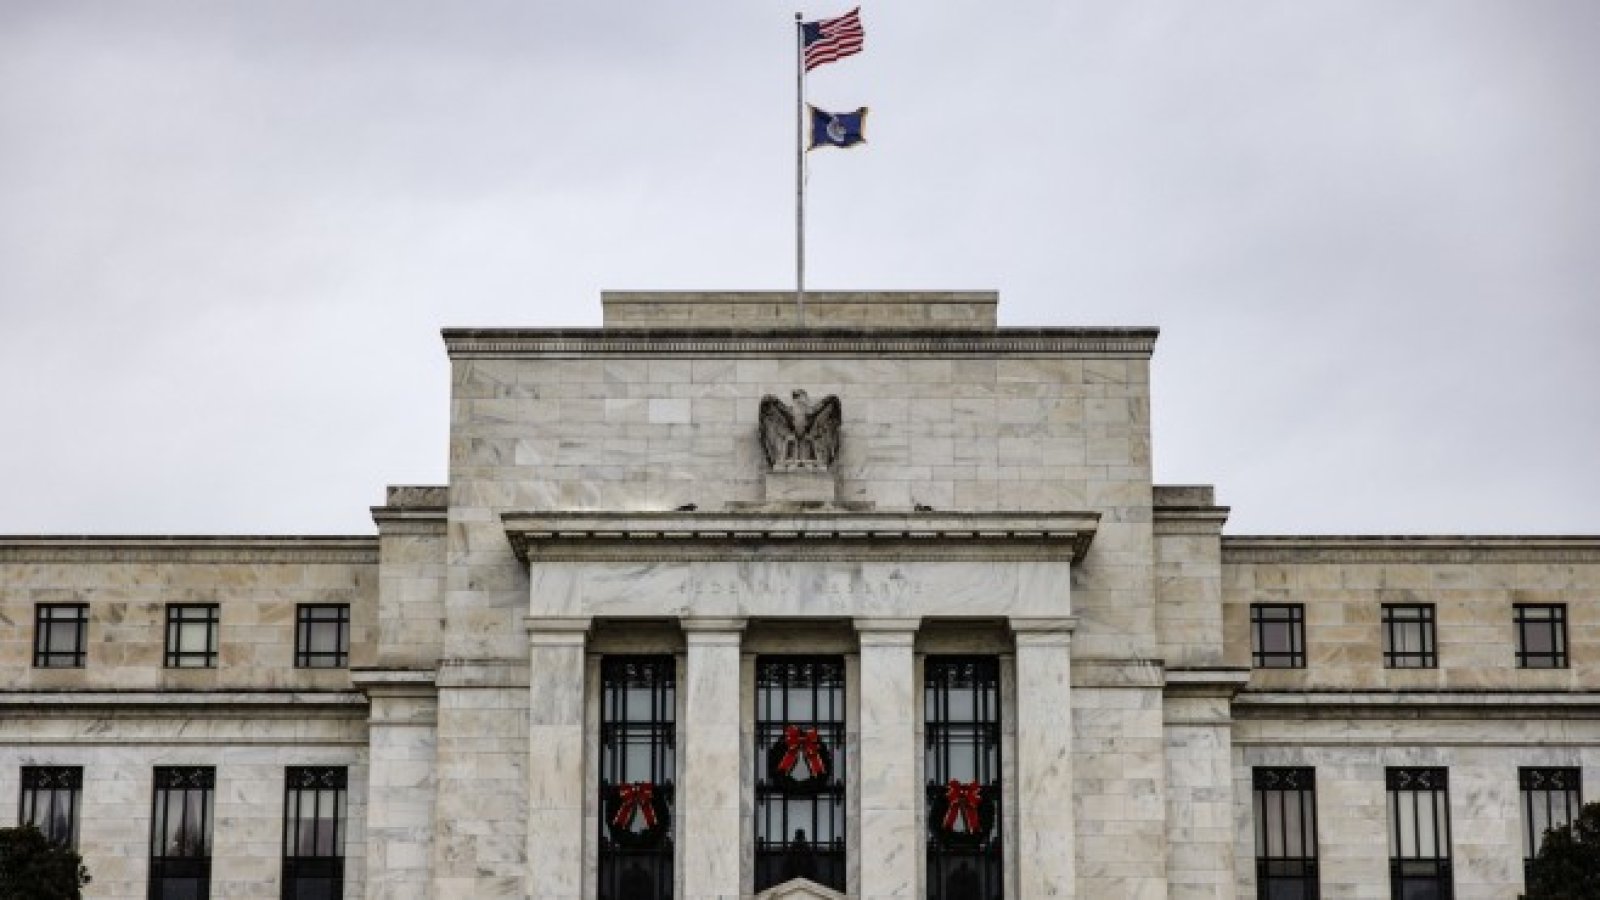


Председателят на Федералния резерв на САЩ Джером Пауъл направи две амбициозни твърдения относно управлението на икономиката от централната банка. В последната си пресконференция той каза, че новата, по-толерантна към инфлацията рамка на паричната политика на Фед не носи отговорност за неотдавнашния рязък скок на потребителските цени. Следващата седмица той цитира три исторически примера – циклите на затягане от 1964, 1984 и 1993 г. – като доказателство, че Фед може да постига „меко приземяване“, забавяйки растежа и ограничавайки инфлацията, без да предизвиква рецесия.
Съгласно рамката на паричната политика, въведена през август 2020 г., Фед трябва да преследва средна годишна инфлация от 2%, което означава да позволява от време на време превишение на инфлационната цел, за да компенсира предишни случаи на недостигането й. Но при сегашното икономическо възстановяване централната банка превърна това в по-специфичен ангажимент. Тя нямаше да започне да премахва монетарните стимули, докато не са изпълнени три условия: инфлацията да достигне 2%; очакване инфлацията да се задържи известно време; и заетостта да достигне максимално ниво в съответствие с целта за инфлация от 2%.
Това беше грешка, пише Дъдли и припомня свой коментар от юни миналата година:
„Това означава, че паричната политика ще остане хлабава, докато започне прегряването на икономиката, а охлаждането й ще изисква Фед да увеличи лихвените проценти много по-бързо и повече, отколкото ако бе започнал повишаването им по-рано. […] Забавянето на затягането, например, вероятно ще тласне нивото на безработицата значително под нивото, съответстващо на стабилната инфлация, увеличавайки шансовете Фед да трябва да затегне достатъчно, за да вдигне безработицата с повече от 0,5 процентен пункт. През последните 75 години всеки път, когато нивото на безработица се е повишило толкова много, настъпва пълномащабна рецесия."
Този сценарий се разиграва сега. Пазарът на труда е „изключително затегнат“ (по думите на Пауъл), инфлацията е далеч над целта на Фед и централната банка едва започва да премахва извънредното монетарно приспособяване. Пауъл обвинява лошия късмет - изненади като прекъснатите вериги за доставки, които Фед нямаше как да очаква. До известна степен той може да е прав, но въпреки това Фед носи отговорност за това, че толкова бавно осъзна инфлационните рискове и започна да затяга политиката.
Така че може ли Фед да поправи грешката си и да обезпечи меко кацане? Пауъл е прав, че централната банка затегна значително паричната политика през 1965, 1984 и 1994 г., без да предизвика рецесия. В нито един от тези епизоди обаче Фед не затегна достатъчно, за да повиши нивото на безработицата.
1964 г.: Основната лихва на Фед нарасна от 3,4% през октомври 1964 г. до 5,8% през ноември 1966 г., докато нивото на безработицата намаля от 5,1% на 3,6%.
1984 г.: Основната лихва нараства от 9,6% през февруари до 11,6% през август, докато нивото на безработица намалява от 7,8% на 7,5%.
1993 г.: Основната лихва се повиши от 3% през декември 1993 г. на 6% през април 1995 г., докато безработицата се понижи от 6,5% на 5,8%.
Сегашната ситуация е много различна. Помислете за отправните точки: Нивото на безработица е много по-ниско (3,8%), а инфлацията е далеч над целта на Фед от 2%. За да създаде нужното икономическо отслабване, за да ограничи инфлацията, Фед ще трябва да затегне достатъчно, за да повиши нивото на безработицата.
Което ни води до ключовия момент: Фед никога не е постигал меко приземяване, когато е трябвало да увеличи значително безработицата. Това е отразено в т. нар. "правило Сам", според което рецесията е неизбежна, когато 3-месечната плъзгаща се средна стойност на безработицата се увеличи с 0,5 процентни пункта или повече. По-лошото е, че пълномащабните рецесии винаги са били придружавани от много по-големи увеличения: по-конкретно, през последните 75 години не по-малко от 2 процентни пункта.
Фед трябва да коригира начина, по който прилага на практика своята рамка на паричната политика. Той не трябва да бъде напълно реактивен, да чака пасивно, докато инфлацията надхвърли целта и пазарът на труда стане изключително затегнат. Такова изключително „търпение“ го принуждава в един последващ момент да натисне спирачката, увеличавайки вероятността от скорошна рецесия. Освен това ръководителите на Фед трябва да бъдат по-откровени относно предстоящия път: намаляването на инфлацията ще бъде скъпо по отношение на работните места и икономическия растеж.
 14:25 | 13.09.22 г.

 Какво ще бъде времето в понеделник?
 Борисов критикува финансовата политика на управляващите
 Гръцкият премиер обяви мерки срещу поскъпването на горивата
 Мечки нападнаха палатка с туристи край София
 Папуаски птици носорози са най-новите обитатели на Зоопарк-Варна

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Анди Бърнам се оказа там, където не искаше: в зависимост от дълговите пазари
 Хаосът в Черно море принуждава руските фермери да намалят площите с пшеница
 Проектът за $2,4 млрд., който променя Белград
 Най-голямата заплаха от AI е биологична, а не роботизирана
 Улисани във войната, САЩ забравиха за ядреното оръжие на Иран

 Проверка на 2,4 млн автомобила показа модела с най-много проблеми
 Три автомобила на Джеръми Кларксън от The Grand Tour отиват на търг
 Ново окачване превръща дупките в безплатна електроенергия
 Емблемата на Lamborghini мина през много промени през годините
 Електрическото BMW M3 атакува планински връх

 Гюров: Приоритет е връщането на доверието в институциите
 След Ада до печката: Трифонова и Събков чакат дете?
 Мечки нападнаха палатка с туристи близо до София
 Северна Корея изстреля "предполагаема балистична ракета“ към Източно море
 Милошев: “Евровизия“ си намери страхотен домакин в лицето на Бургас