

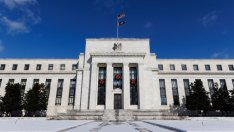
Съдейки по движенията на цените в понеделник, Федералният резерв рискува още повече да се плъзне в непечелившо взаимодействие с пазарите, което е по-характерно за развиващите се страни, където няма доверие в политиките, отколкото за системно важна централна банка - да не говорим за най-мощната в света. При липса на бързо възстановяване на своята антиинфлационна репутация, нещо, в което пазарите отново се усъмниха в понеделник, Фед ще се изправи пред още по-голяма непечеливша регулаторна парадигма, която би причинила това, което само преди няколко месеца беше възможна за избягване вреда за поминъка в САЩ и другаде, пише за Bloomberg Мохамед Ел-Ериан, президент на кеймбриджкия Queens’ College и главен икономически съветник на Allianz.
Тази злощастна последователност е до болка позната на някои развиващи се страни:
Първо, чрез погрешна диагноза на икономическата ситуация или регулаторна инерция, или и двете, централната банка изостава от инфлационната реалност и подкопава доверието в способността си да се бори с инфлацията.
Второ, преглъщайки гордостта си, централната банка признава, че инфлацията е твърде висока, затяга регулаторния си наратив и предприема необходимите мерки.


Четвърто, централната банка е изправена пред дилемата или да рискува рецесия, като потвърди все по-ястребовите пазарни оценки, или да се стреми да сведе до минимум тези щети, често неуспешно, като позволи на високата и потенциално по-дестабилизираща инфлация да продължи още по-дълго.
Имайки предвид тази последователност, помислете какво се случи в понеделник, по-малко от седмица, след като Фед повиши лихвените проценти с 25 базисни пункта и сигнализира за по-нататъшни увеличения.
В презентация пред Националната асоциация за бизнес икономика, председателят Джером Пауъл се опита да възстанови доверието във Фед относно борбата му с инфлацията, като сигнализира, че централната банка е готова да увеличи лихвените проценти с 50 базисни пункта през май, да повтори това на други срещи и да продължи повишаване над неутралното ниво в опит да постигне целта си за инфлацията. Но номиналната пазарна доходност, кривата на доходността и инфлационните очаквания далеч не бяха обуздани. Вместо това те се отдалечиха още от гледището на Фед.
Макар че нахлуването на Русия в Украйна засили политическите предизвикателства пред Фед, дупката, в която централната банка се намира е изкопана от самата нея, като това беше илюстрирано от събитията в понеделник.
Въпреки множеството доказателства за обратното, започнали да се появяват преди почти година, Фед се придържаше към своята „преходна“ характеризация на инфлацията до края на ноември – нещо, което нарекох месеци по-рано един от най-лошите инфлационни възгледи в историята на Фед. Дори след като със закъснение „изтегли“ думата от речника си, Фед задържа крака си върху педала на монетарните стимули. За да илюстрирам степента, в която политиките й остават неправилни, Фед все още инжектираше ликвидност чрез покупките си на активи по-рано този месец, включително през седмицата, в която данните за февруарската инфлация в САЩ показаха ниво от 7,9%.
В продължение на много месеци твърдя, че Фед трябва да изясни защо сбърка толкова с инфлацията, да обясни как е подобрил разбирането и прогнозата си за текущата инфлационна динамика, незабавно да спре своите ликвидни инжекции и да започне цикъла на повишаване на лихвите. Идеята беше да отпусне крака от газта и да започне леко да натиска спирачката, вместо да се налага да прави това, което пазарът иска сега и което председателят Пауъл призна в понеделник: Трябва много по-силно да се натисне спирачката.
Това беше тогава. А сега? Има ли все още оптимален регулаторен отговор от страна на Фед?
Притеснявам се, че след като закъсня толкова и загуби много доверие, Фед е далеч от „първите най-добри“. Вместо да намери начин да ограничи инфлационните очаквания, да не нанесе ненужни щети на икономиката и да изпълни двойния си мандат (растеж и заетост – бел. прев.), Фед все по-често е принуден да обмисля коя е най-малко лошата грешка, с която иска да бъде запомнен: да постигне целта си за инфлацията чрез причиняване на рецесия или позволяване на високата и потенциално дестабилизираща инфлация да се запази до 2023 г.
Този ужасен избор е познат на твърде много развиващи се страни. И една от типичните им реакции може да хвърли светлина върху това, което може да е съблазнително за Фед: просто надежда за безупречно възстановяване, тоест някаква комбинация от подкрепящи ръстове на производителността, бързо заздравяващи вериги за доставки, нарастващо участие на работната сила и продължаваща устойчивост на финансовите пазари, която да извади централната банка от дълбоката дупка, в която сама пропадна.
 12:48 | 13.09.22 г.

 Василев: Ще продължим да настояваме ученици от 5-ти, 6-ти и 7-ми клас да получават помощ от 153 евро
 Легенадарният учител по физика Теодосий Теодосиев-Тео: Смартфоните нямат място в класната стая
 Министър Пеев: Предстои сериозна реформа в пътната безопасност
 Децата с безплатен билет в Делфинариума в първия учебен ден
 Цените на горивата ще се покачват плавно

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Европейският акт за иновации ще превърне патентите в капитал
 Суперинтелектът може да се забави, но не и голямата AI вълна
 Петко Вълков: Инвеститорите ще търсят бизнеси, които нямат нищо общо с AI
 Доходността по 10-годишните щатски ДЦК достигна 19-годишен връх от над 5%
 Тръмп обяви енергийно примирие между Русия и Украйна, Киев отрече

 Защо Mazda крие километража на своите коли
 Шофьор остана без книжка за почесване зад ухото
 Автомобилът сам предупреждава за проблем, който струва скъпо
 Кражбите на кабели от зарядни за EV се увеличават
 Volkswagen: сбогом на дизела в повечето модели

 Бившият европрокурор Теодора Георгиева е върната като съдия в Административен съд -София град
 Мазонакис е убит? Гръцките власти възстановяват минута по минута случилото се
 Volkswagen планира постепенно да се откаже от дизеловите версии
 Родител пита, отговор няма: Подслушват ли деца и учители в столичното 20 ОУ "Тодор Минков"?
 Русия атакува два кораба край Черноморск, а Украйна - индустриален обект