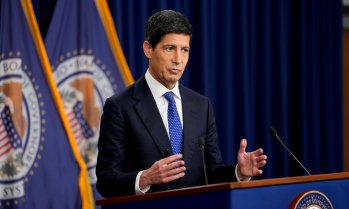


Точно когато изглеждаше, че облигациите на развиващите се пазари ще получат облекчение от спада на цените на енергоносителите, председателят на Федералния резерв Кевин Уорш помрачи настроенията, пише Bloomberg.
Ястребовият* му завой на заседанието на централната банка на САЩ този месец прекъсна подема при дълга на развиващите се икономики, като ограничи спада на доходността, породен от мирните преговори между САЩ и Иран, до далеч по-малки движения в сравнение с периода след временното примирие от 8 април.
Сега ключовият риск за тези ценни книжа се измества от петролните пазари към американската централна банка, твърдят големи кредитори от Wall Street, включително Citigroup и Goldman Sachs. Този ефект се подсилва и от нарастващата корелация между доходността по американските държавни облигации и тази на развиващите се пазари.
„Пътят на лихвите в САЩ беше преоценен значително нагоре“, казва Филип Фийлдинг, портфолио мениджър във Fidelity International в Лондон. „Това доведе до широко поскъпване на щатския долар, което създава предизвикателство за позициите в местни валути на развиващите се пазари, финансирани в долари“, добавя той.
Според него ястребов Фед, който затяга финансовите условия, би засегнал по-силно държави, зависещи от външни капиталови потоци, като Турция и Колумбия.
Коментарите на Уорш на първото му заседание като председател на Фед, че централната банка няма да толерира ускорената инфлация, тласнаха нагоре доходността по американските държавни облигации и долара. Зелената валута е напът към най-големия си месечен ръст от март, докато доходността по 5-годишните американски облигации остава с над 60 базисни пункта над нивата преди началото на войната в Иран.
„Малко след подписването на споразумението между САЩ и Иран за прекратяване на войната, местните лихви в развиващите се пазари вече се изправят пред нов противник - ястребовия Фед“, пишат стратезите на Goldman Sachs.
Мирното споразумение между Вашингтон и Техеран този месец премахна един от основните рискове за развиващите се икономики, като свали цените на суровия петрол, облекчи инфлационния натиск и даде повече гъвкавост на централните банки. Това по принцип е положително за облигациите на развиващите се пазари, тъй като по-бавната инфлация увеличава вероятността за бъдещи намаления на лихвите, повишава цените на съществуващия дълг и подобрява перспективите пред много вносители на петрол. Но по-силният долар кара централните банки в развиващите се страни да бъдат по-предпазливи при сигналите за облекчаване на паричната политика, което ограничава потенциала за допълнителен ръст при облигациите в местна валута.
„Щафетата на рисковите фактори се предава от петрола към Фед и Ел Ниньо“, пишат анализатори на Citigroup.
30-дневната корелация между доходността по 5-годишните американски облигации и тези на Латинска Америка със сходен матуритет се повиши до 0,49 миналата седмица от 0,10 в края на февруари, докато при Европа, Близкия изток и Африка тя нарасна до 0,43 от 0,03. В Азия корелацията се увеличи до 0,09 от 0,04.
На някои по-високодоходни пазари връзката е още по-силна - корелацията между американските и мексиканските 5-годишни облигации надхвърли 0,8 през юни.
Не всички обаче очакват по-високите лихви в САЩ да провалят този клас активи.
„Степента на риск за облигациите в местна валута зависи от причината, поради която Фед става по-ястребов“, посочва Уорд Браун, портфолио мениджър в MFS.
„Ако по-строгата политика е резултат от по-силен растеж, последиците за дълга в местна валута на развиващите се пазари вероятно ще останат положителни, като фундаментите на отделните държави и реформите ще продължат да определят представянето“, добавя той.
Засега инвеститорите смятат, че устойчивостта на мирното споразумение между САЩ и Иран остава ключова променлива. Трайното намаляване на геополитическото напрежение би помогнало да се задържат ниски цените на петрола и да се даде пространство на централните банки да облекчат политиката си, докато нова ескалация може бързо да обърне тези печалби.
„Временното мирно споразумение е положително за облигациите в местна валута на развиващите се пазари“, смята Хакан Аксо, старши портфолио мениджър за развиващи се пазари в Amundi. „Въпреки това устойчивостта на мирното споразумение все още не е сигурна, затова очакваме продължаваща двупосочна волатилност“, казва още той.
*Централните банкери, които смятат, че инфлацията е много по-голям бич за икономиката от бавния ръст и следователно рядко гласуват за намаление на лихвените проценти, носят нарицателното "ястреби", а тези, които са предразположени да гласуват за намаляване на лихвените проценти и за стимулиране на икономиката, са „гълъби“ - б. а.
 17:15 | 29.06.26 г.

 Варна: Укрепват буна в „Аспарухово“ с над 4.5 млн. евро
 Семен Новиков донесе първа световна титла за България по борба от 13 години
 Асен Василев: Изборите в неделя бяха вот на недоверие към политиката на Радев
 България номер 1 в Европа по загинали на пътя на глава от населението
 Полицията във Варна с първа информация за жената, която буйства и тероризира хора в "Младост"

 продава, Тристаен апартамент, 116 m2 София, Манастирски ливади Запад, 319000 EUR
 продава, Двустаен апартамент, 51 m2 София, Белите Брези, 185000 EUR
 продава, Двустаен апартамент, 73 m2 София, Лагера, 206000 EUR
 дава под наем, Едностаен апартамент, 40 m2 София, Зона Б19, 500 EUR
 продава, Промишлен имот, 2550 m2 Хасково област, гр.Димитровград, 0 EUR

 Растящият дълг засилва тревогите за публичните финанси на Франция
 Образованието трябва да подготвя младите за непредвидим пазар на труда
 Традиционните рецепти се превръщат в новата мода в ресторантите
 Hershey е кралят на Хелоуин, но иска да спечели всички празници
 Международният газов съюз за пазарите, част 4

 Китайски луксозен SUV с 900 к.с. стъпи на българския пазар
 Ново Ferrari 499P Modificata се продаде за над 8 милиона евро
 Колко далеч можете да стигнете, ако изгубите ключа си в движение
 И новите Skoda и Cupra ще използват китайска платформа
 Превърната в блатно чудовище Нива се продава за 20 000 евро

 Ръчен багаж в ЕС: Какво предвиждат новите правила и трябва ли да сменяте куфара си?
 Николай Попов: Българското правосъдие ражда присъди тип "Франкенщайн"
 Русия се завръща в световния спорт, ЕС обмисля как да реагира
 Истината за разширените вени след бременност: Ще изчезнат ли сами или е нужно лечение?
 Съдът разреши екстрадицията на прокурорския син в Гърция, но я отложи