




Доброволните пенсионни фондове, които съществуват от началото на създаването на тристълбовия модел на осигуряване в България, са сред най-добрите и перспективни продукти на финансовия и инвестиционен пазар. Това каза Евелина Милтенова, председател на Управителния съвет на Българската асоциация на дружествата за допълнително пенсионно осигуряване (БАДДПО), в предаването „В развитие“ по Bloomberg TV Bulgaria.
Според нея много хора не знаят, че е положително да инвестират в доброволни пенсионни фондове успоредно със средствата, които задължително отиват в универсалните фондове. „Доброволните пенсионни фондове са допълнителна спестовна сметка. Човек сам избира колко средства, кога и в кой фонд да вожи, може да внася дори в повече от един доброволен фонд“, каза Милтенова.
Най-големият позитив на този стълб, който според нея тепърва ще се развива като продукт, е, че още в самото начало той дава 10% доходност.
Интерес към доброволните пенсионни фондове проявяват както по-млади хора, така и осигурени лица от други възрастови групи. Младите хора отчитат като положителен елемент диверсифицирания им портфейл и по-високата им доходност с 1-2% в сравнение с универсалния пенсионен фонд, посочи Милтенова.
Пенсионните фондове имат дълъг инвестиционен хоризонт, те инвестират за десетилетия напред, тъй като се очаква техните пенсионно осигурени лица да получат пенсионните си спестявания и реализираната доходност след 35-40 години.
Миналата година средната доходност при универсалните пенсионни фондове е била 6-7%, а при доброволните пенсионни фондове - малко по-висока, отбеляза събеседникът.
Относно въвеждането на модела на мултифондовете Милтенова каза, че трябва да позволи да се генерира по-висока доходност в универсалните и доброволните фондове.

„Младите хора ще могат да поемат повече рискове, тъй като имат повече време, а средствата на хора, които имат три години преди пенсия, ще бъдат защитени“, добави тя. Това ще се случи чрез репозиционирането на дейността от голям универсален пенсионен фонд в динамичен, консервативен и балансиран подфонд в зависимост от възрастта на осигурените лица. В динамичния подфонд до 90% от активите може да са в ценни книжа с променлив доход.
Парите са диверсифицирани и сделките ще се докладват всеки ден пред Комисията по финансов наздор (КФН) и ще се потвърждават от банката попечител.
Пенсионната система в България навлиза в по-модерен етап на развитието си с по-добро съобразяване с възрастта на осигурените лица, но и по-голям потенциал за доходност, повече възможности за избор, по-добра защита и по-високи пенсии, коментира тя.
Кога се очаква да бъдат приети всички наредби за въвеждане на промените в Кодекса на социалното осигуряване? Какви са сроковете за осигурените лица да изберат подфонд?
Вижте целия коментар във видеото на Bloomberg TV Bulgaria.
 17:54 | 22.05.26 г.

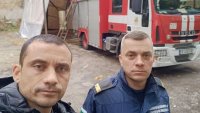 Пожарният автомобил на к.к. "Златни пясъци" няма гараж, пазят го под навес от подръчни материали
 Доброволци ще почистват плаж „Галата“ на 31 октомври
 49 са свободните места в детските ясли във Варна
 Малко на сова е сред бебетата пациенти в Спасителния център на Варненския зоопарк
 Варна събира шахматисти със зрителни увреждания от пет града

 дава под наем, Двустаен апартамент, 68 m2 София, Кръстова Вада, 750 EUR
 дава под наем, Двустаен апартамент, 64 m2 София, Витоша, 580 EUR
 дава под наем, Тристаен апартамент, 72 m2 София, Борово, 700 EUR
 дава под наем, Едностаен апартамент, 34 m2 София, Център, пл. Славейков, 530 EUR
 дава под наем, Четиристаен апартамент, 232 m2 София, Симеоново, 2300 EUR

 Crusoe: Разпродажбите на неоклауда са преувеличени
 Ниските данъци не са достатъчни: какво трябва да знаят чуждестранните предприемачи, преди да започнат бизнес в България
 Новините в развитие
 Санирането на сградите е приоритет за ЕС, в България няма кой да го изпълни
 Сътклиф: Расте вероятността за атаки срещу Иран, част 1

 Alfa Romeo Giulia се превърна в ексклузивен кабриолет
 Volkswagen нае 100 овце на работа
 Tesla вече не е дори номер 2 при електромобилите
 Швейцария ограничава магистралите до 80 км/ч
 BYD обяви конкурент на Rolls-Royce Phantom

 Необичайно: Три от четирите ядрени подводници на Великобритания са в открито море
 Атаките по кораби в Черно море ескалират, вече са мишена и контейнеровозите
 Опит за измама в София: Брокер дал фалшив нотариален акт за 4000 кв. м земя
 Два тира са се ударили челно на първокласния път София – Варна
 НСИ: Българите пътуват най-често до Турция и Гърция














преди 5 месеца При УПФ загубата на стойност последните 25 години е драматична и невъзстановима, драстично високи такси и никаква възвращаемост, следвана от висока инфлация, която не може да се покрие по никакъв начин, а за реалната инфлация изобщо. Доходност в дълъг период силно отрицателна и никакви алтернативи. отговор Сигнализирай за неуместен коментар
преди 5 месеца Е , добре 20% годишно, които не можеш да теглиш 40г и не се знае каква ще е стойността им, защото при универсалните виждаме, че последните 3г губим покупателна способност заради помпането на инфлацията с увеличението на пенсии и социални плащания... Никакъв смисъл няма от доброволните фондове освен пълнене на джобовете на някой... отговор Сигнализирай за неуместен коментар