


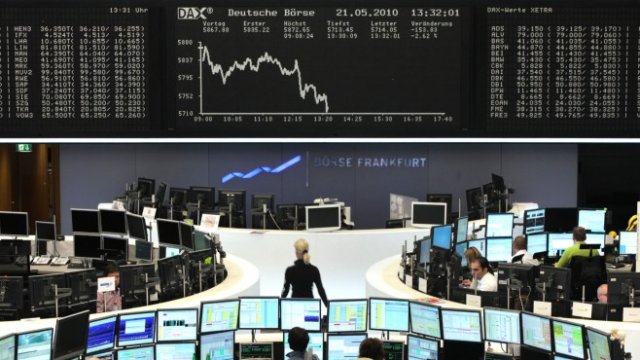
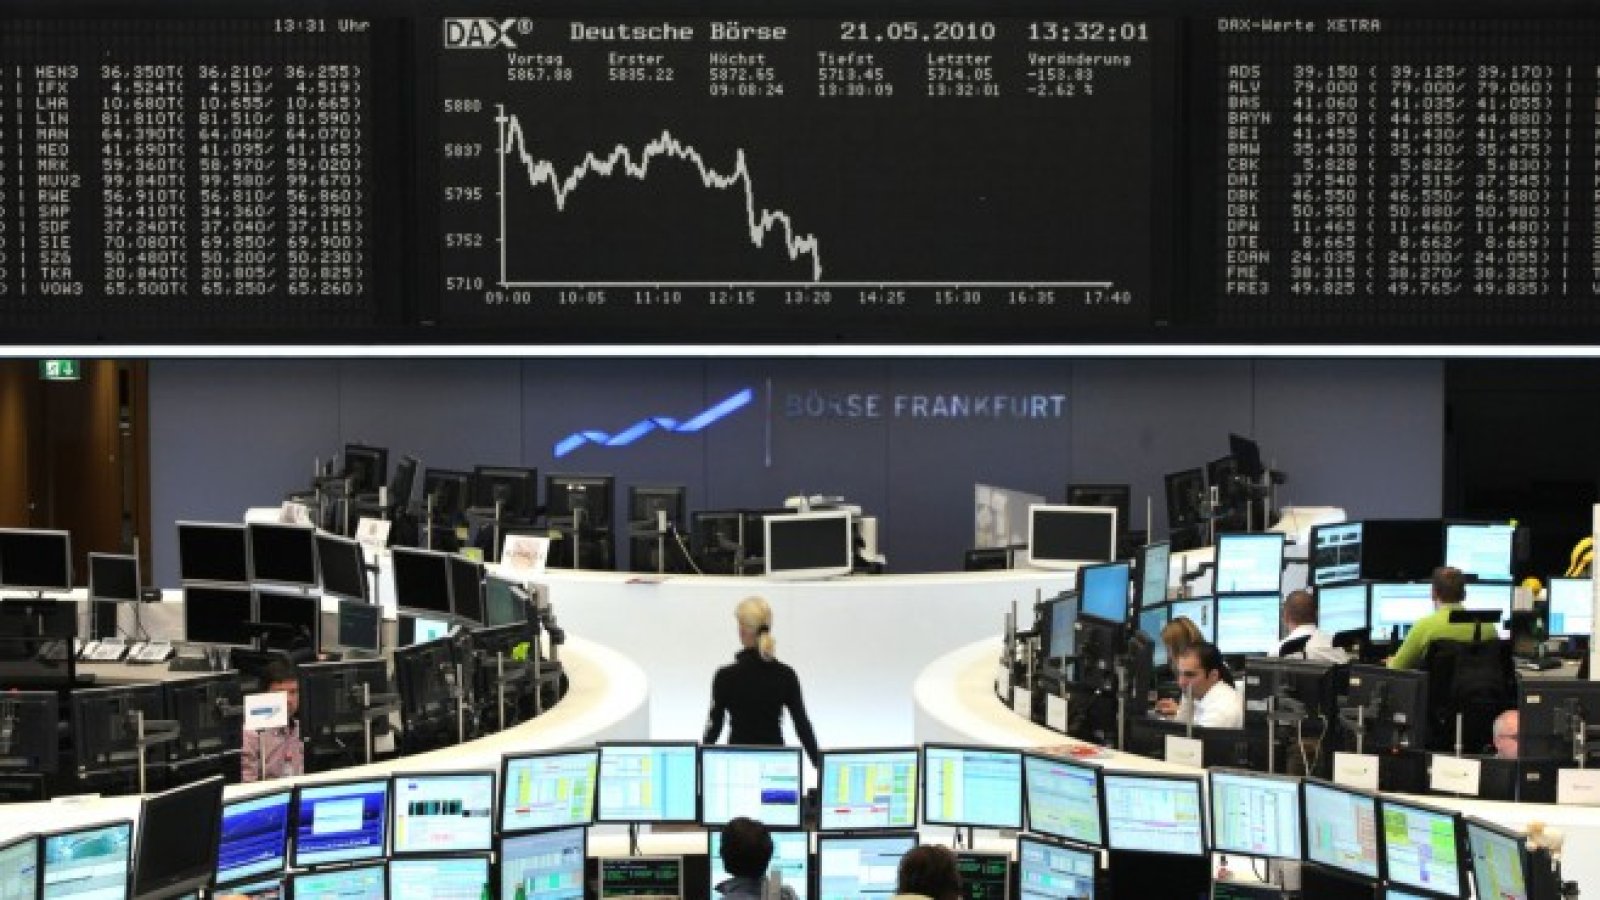


Въпреки че е трудно да се оспори тази логика, европейският отговор не е без достойнства. Например, той е по-фокусиран върху дългосрочните инвестиции, отколкото върху краткосрочното потребление и е насочен към периферията, където нуждата е най-голяма.
Освен това времетраенето на фонда (той ще продължи да действа пет години) би трябвало да помогне за смекчаване на един от основните недостатъци при използването на фискални стимули за подпомагане на икономиката - а именно, че растежът става много зависим от фискалния импулс и следователно има тенденция да се забавя бързо, щом правителствата започнат да затягат кесията.
От сегашната си ниска база очакваме инвеститорският интерес към Фонда за възстановяване - и неговите последици за цените на европейските активи - да се засили през втората половина на годината с официалното му пускане, след като новите общи държавни облигации излязат на пазара и фондът започне да насочва средства. Фактът, че това трябва да се случи на фона на отваряне на европейската икономика, сочи, че инвеститорите могат да видят подобряване на цикличните и структурните условия едновременно.
Встрани от тези вътрешни съображения, глобалната макросреда трябва да осигури и допълнителна подкрепа за европейските акции през следващите месеци, тъй като регионът има тенденция да се представя по-добре от конкурентите си в периоди на нарастваща инфлация и по-висока доходност на облигациите.
Нашите облигационни стратези очакват доходността на немските ДЦК да изплува на положителна територия през следващите 12 месеца - развитие, което вероятно ще бъде възприето положително от инвеститорите в акции като знак, че регионът стъпва на по-здрава дългосрочна основа, както и осигурява по-благоприятна среда за финансовите компании.
Банковият сектор е най-добре представящият се в Европа от началото на годината и остава една от нашите предпочитани инвестиционни области. Той ще се възползва от подобряването на вътрешната икономика и нарастващата доходност на облигациите. Освен това оценките и позиционирането на инвеститорите към сектора все още изглеждат потиснати в дългосрочен контекст.
След десетилетие на неизменно по-лошо представяне от региона, скептицизмът на инвеститорите към европейските акции е малко вероятно да се промени за една нощ. Това обаче е възможност.
Промяната е в ход и аргументите инвеститорите да увеличат европейската си експозиция са по-силни, отколкото бяха в продължение на много години. На фона на циклични и структурни подобрения, атрактивни оценки и пасивно позициониране на инвеститорите, въпросът този път наистина е сега или никога.
 12:06 | 14.09.22 г.

 Нова катастрофа на АМ "Тракия": Кола се заби в камион
 Новите градоустройствени правила във Варна започват от "Чайка"
 На пазара: Търговци вадят неразопаковани касови апарати при проверка от НАП
 КЗП заплаши енергото: Ако надпишете сметките, ще използваме целия обем на правомощията си срещу вас
 Осъдиха мнима хазяйка, отдала чужд имот във Варна на 10 различни души

 продава, Къща, 168 m2 София, Бояна, 480000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Люлин 3, 499 EUR
 продава, Едностаен апартамент, 37 m2 Бургас област, к.к.Слънчев Бряг, 66600 EUR
 продава, Тристаен апартамент, 113 m2 София, Овча Купел, 279000 EUR
 продава, Вила, 37 m2 Солун, 120000 EUR

 Компаниите в България вече наемат хора само при доказана необходимост
 Шефът на Porsche отхвърли шоуто на Roadster
 Хакерите създадоха мемекойни, за да изперат плячката от Binance
 Пърдю: Опитваме се да диверсифицираме, не да се отчуждим
 Ставридис: Трябва да приемем сериозно случая с Nvidia

 Дори здравият хибриден двигател на Toyota има слабо място
 Топ 10 на най-бързо ускоряващите коли в света
 Honda очерта два пътя за бъдещето си
 Защо педалът на спирачката вибрира
 Система за следене на водача вкарва Hyundai в съда

 Променят градския транспорт в София заради ремонти
 Скандал: Печели ли Динко от Ямбол на гърба на пострадалите в катастрофата на АМ "Тракия"?
 Шишков: Подготвяме интелигентна система за безопасност на "Тракия"
 30% увеличение на данък сгради от 2027 г. приеха депутатите на първо четене
 Кола блъсна възрастна жена на кръстовище в Перник





















преди 5 години Европа и перспективи в едно изречение? Може, но само ако сме тръгнали да разказваме смешки. отговор Сигнализирай за неуместен коментар