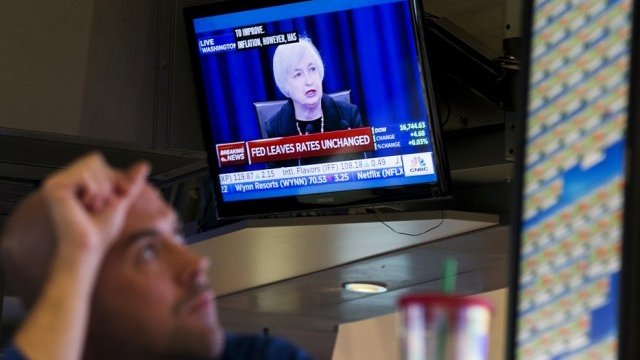
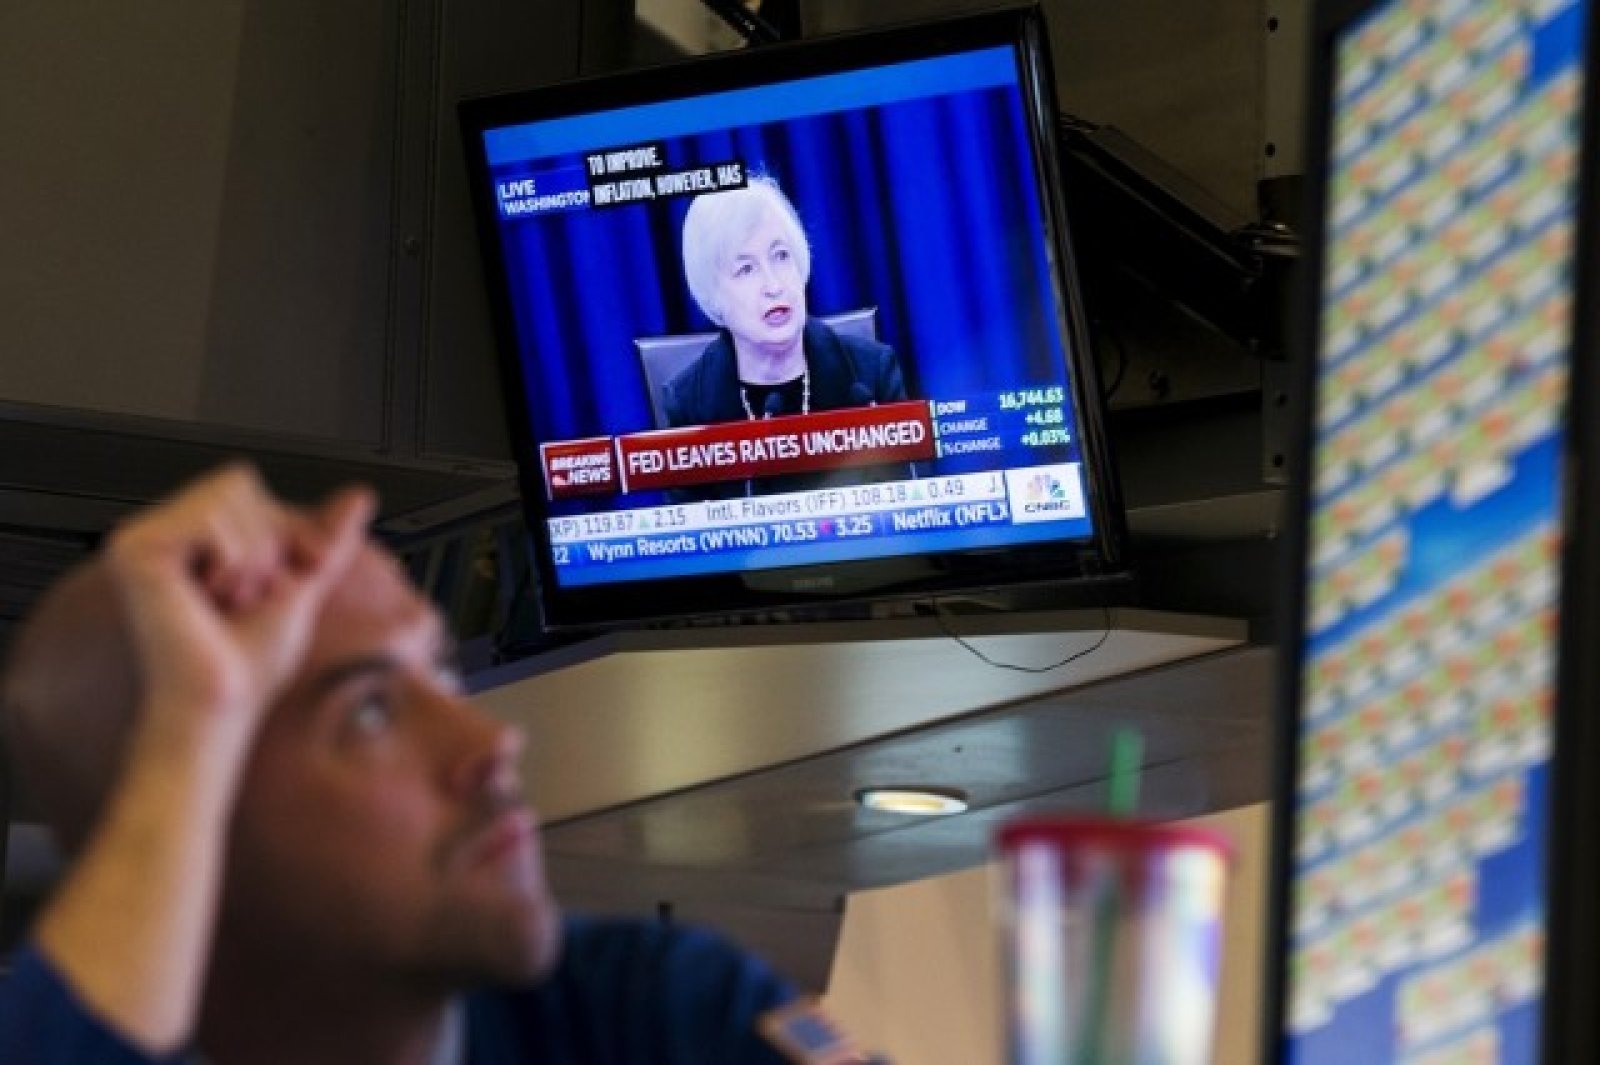


Време е Федералният резерв на САЩ да сложи край на фиксацията си в долара. Това според Bloomberg e изводът от доклада на Goldman Sachs oт тази седмица. Според инвестиционната банка валутата не представлява голяма опасност за инфлационните цели на Фед. Това е добре за инвеститорите, които залагат на продължаващо раздалечаване между паричната политика в САЩ от една страна, и в Европа и Япония, от друга.
В четвъртък щатският долар поскъпна спрямо всичките си 16 основни конкуренти с изключение на бразилския реал.
Инфлацията стои в основата на дебата за това, кога Фед трябва да продължи с нормализирането на паричната си политика, след като близо десетилетие основните лихвени проценти бяха недалеч от нулата.

Тъй като по-силният долар не води до значително по-ниски вносни цени, от Goldman Sachs твърдят, че Фед всъщност е изправен пред по-малко насрещни ветрове за увеличаване на лихвените проценти, отколкото пазарите предполагат.
„Повечето ефекти от по-силния долар върху вносните цени вече са реализирани“, пишат анализаторите Зак Пандл и Елад Паштан. „Инфлацията към момента следва динамика, при която валутата не влияе чак толкова много на базисната инфлация, колкото Фед очаква“, допълват те.
Инвеститорите са съгласни. Разликата между доходността на ценните книжа, защитени от инфлационен риск и тази по 10-годишните държавни облигации, по-рано тази седмица се повиши до най-високото си ниво от август. Измерителят (т.нар. break-even rate) показва, че инфлацията ще е средно 1,59% през следващото десетилетие. Миналия месец тази стойност беше 1,2 на сто.
Спотовият индекс на Bloomberg, който следи представянето на долара спрямо 10 други водещи валути, се повиши с 0,2% в четвъртък, което беше пети пореден дневен ръст до най-високото ниво от 20 януари.
След заседанието на Фед миналата седмица председателят на централната банка Джанет Йелън заяви, че силният долар продължава да тежи на ръста на потребителските цени. Регулаторът понижи прогнозата си за инфлацията от 1,6 до 1,2%.
Oт началото на тази година доларовият индекс на Bloomberg се понижи с 2,5 на сто, след като през 2015 г. отчете ръст от 9%, а през 2014 г. - повишение от 11 на сто.
„Въпреки че натрупаните транзитни ефекти от поскъпването на долара представляват риск за базисната инфлация, само това изглежда не е основателна причина за ниска инфлация през идните две години“, коментират от Goldman Sachs.

 04:26 | 10.09.22 г.

 Изпълкомът на БФС се събира в понеделник
 Иван Иванов е на полуфиналите в Италия
 Шофьор загина, след като се блъсна в ограда на къща край Бургас
 Хороскоп за 10 октомври 2026
 "Розова панделка“ в Морската градина в подкрепа на ранната диагностика на рака на гърдата

 продава, Едностаен апартамент, 70 m2 Пловдив област, с.Васил Левски, 67500 EUR
 дава под наем, Двустаен апартамент, 79 m2 София, Център, 890 EUR
 дава под наем, Тристаен апартамент, 80 m2 София, Студентски Град, 650 EUR
 продава, Двустаен апартамент, 50 m2 Варна, Чайка, 159900 EUR
 дава под наем, Къща, 60 m2 София, Мърчаево (с.), 750 EUR

 Седмицата в развитие: Напрежение в Черно море и на пазарите на облигации
 Франция влиза в дългова спирала, проблеми с плащанията ѝ може да взривят еврото
 Рискът по френските държавни облигации изпреварва този по италианските
 Новините в развитие
 СТО повиши прогнозата за търговията, като AI надделя над натиска от войната

 Ford направи пикап от Mustang и го скри от света
 Ineos Grenadier става армейски автомобил на НАТО
 Volkswagen ID.Tiguan: три версии и пробег до 600 км
 Тази Honda NSX струва 1 млн. долара
 Omoda и Jaecoo вече ще се управляват от България

 Цената на горивото удари и Тръмп: Стана по-скъпо да пътува със "Звяра"
 ПБ: По-строги правила за отпускане на потребителски кредити
 Израел недоволен от Нобела за мир: Гьобелс сигурно ръкопляска от ада
 Единият водач от катастрофата край Плевен е карал със 139 км/ч
 “Галъп Интернешънъл Болкан“: Йотова-Вълчев водят с над 20% пред Гюров-Кандев