




Инвеститорите говорят за риск от нова дългова криза в еврозоната заради Франция.
Показател за риска при френските облигации скочи този месец до нива, невиждани от края на 2011 г. – пиковият момент на гръцките сътресения, пише Bloomberg.
Бурните протести от 17 октомври 2026 г. оставиха гражданите в състояние на напрежение, а силно поляризираният парламент възпрепятства плановете на правителството за намаляване на дълга.
След шест месеца в страната ще се проведат президентски избори, а Франция се превърна в най-голямата „болна точка“ на европейските пазари – точно както Гърция преди 15 години.
Въпреки драматичните описания проблемите на Франция нямат кой знае колко общо с гръцката криза, която застраши целия проект за еврото. Това обаче не е утеха за песимистично настроените инвеститори. Те предупреждават, че Франция представлява по-сериозно изпитание за Европейския съюз (ЕС), тъй като е втората по големина икономика в блока, има огромен дълг от 3,6 трлн. евро, а нейните облигации се държат от множество инвеститори по целия свят.
Колко сериозни са разпродажбите на френски дългови книжа?
Френският дълг претърпя тежък удар тази година, като донесе на инвеститорите по-големи загуби, отколкото всеки друг основен пазар на държавни облигации. Доходността по 10-годишните френски държавни облигации достигна 5% този месец – за първи път от 2002 г. насам.
Макар тези движения отчасти да се дължат на енергийния шок, принудил Европейската централна банка (ЕЦБ) да повиши лихвените проценти, те отразяват и влошаващите се нагласи на инвеститорите към самата Франция.
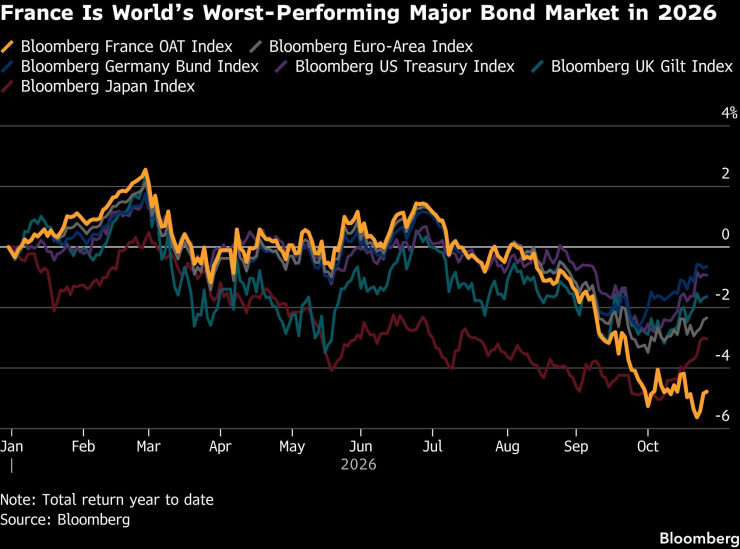 Франция е най-зле представящия се пазар на облигации за 2026 г. Графика: Bloomberg
Ситуацията все още е далеч от онова, което се случи в Гърция, когато нейните фискални проблеми станаха явни. Допълнителната доходност, която инвеститорите изискват, за да държат френски облигации вместо германски ценни книжа, скочи до 1,78 процентни пункта този месец.
За сравнение, същият показател за Гърция достигна връх от над 35 процентни пункта. И докато Гърция на практика беше отрязана от пазарите на облигации, тъй като купувачите се отдръпнаха, Франция все още има възможност да емитира нов дълг.
Как се съпоставя дълговото бреме на Франция с това на Гърция по време на дълговата криза?
Дългът на Франция е по-малък спрямо размера на икономиката ѝ. В началото на кризата през 2009 г. дългът на Гърция се равняваше на около 129% от нейния брутен вътрешен продукт (БВП). През следващите години той рязко нарасна, като достигна пик от над 200% по време на пандемията.
Този показател обаче спада бързо, докато при Франция той се покачва, като достигна 119%, и е значително над средното ниво за еврозоната, което е 87%.
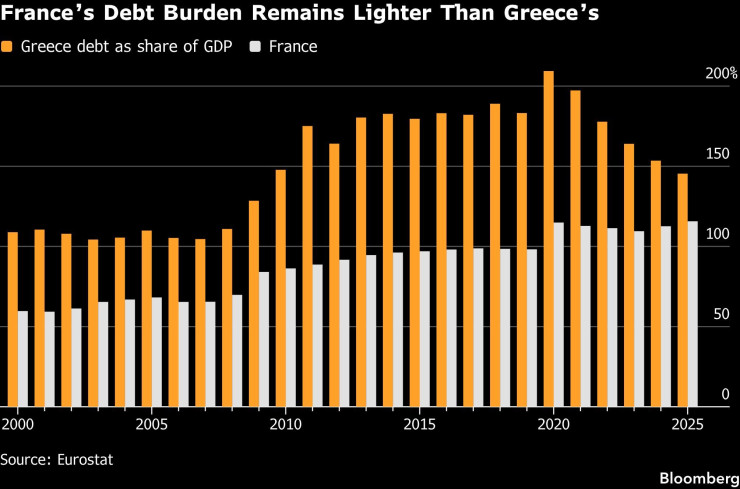 Дълговото бреме на Франция е по-малко от това на Гърция. Графика: Bloomberg
Ключовата разлика е в обема на дълга. Франция заема много по-значимо място на световните пазари на облигации, отколкото Гърция някога е заемала. Това е една от причините инвестиционни фирми като Franklin Templeton Inc. да се опасяват, че евентуална нова криза би могла да бъде по-тежка.
Дългът на Франция възлиза на 3,6 трлн. евро и е около 10 пъти по-голям от този на Гърция през 2011 г. Около 60% от облигациите се държат от чуждестранни притежатели, което означава, че последиците от криза на пазара на облигации биха се разпространили по целия свят.
Как изглежда бюджетната ситуация във Франция в сравнение с тази в Гърция?
Бюджетният дефицит на Франция е значително по-малък от този, който Гърция имаше в началото на своята криза. По онова време доверието на инвеститорите беше разклатено от факта, че Атина е подавала неверни данни за размера на бюджетния дефицит.
Няма доказателства, че Франция е подвеждала относно предизвикателствата, пред които е изправена. През последните години обаче страната многократно не успяваше да постигне целите си в областта на публичните финанси. Причините за това са по-слаби от очакваните данъчни постъпления, забавяне на икономическия растеж и трудностите, пред които са изправени правителствата на малцинството при осигуряването на подкрепа за мерки, насочени към затягане на бюджетните разходи.
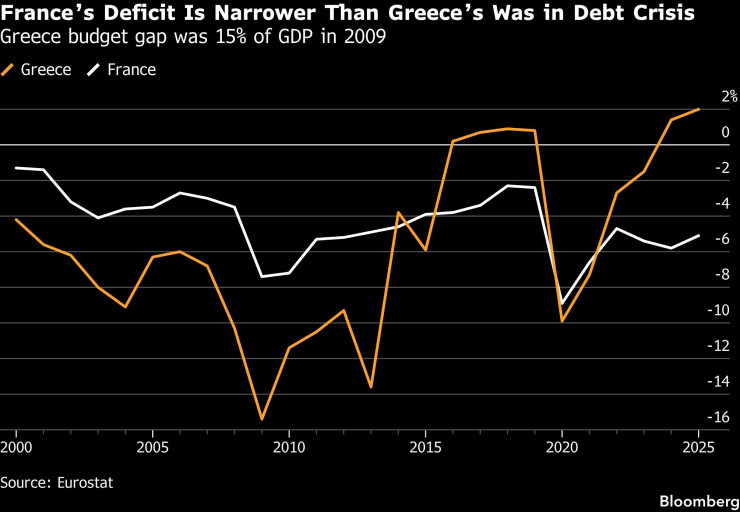 Дефицитът на Франция е по-малък от този на Гърция. Графика: Bloomberg
Дори целта за леко свиване на дефицита до 5% от икономическото производство през тази година (спрямо 5,1% през 2025 г.) е изоставена, като правителството сега прогнозира разлика от около 5,4%.
Данъчните приходи на Франция са сред най-високите в Европа като дял от националния продукт. Това означава, че възможностите за допълнително повишаване на данъците, без това да навреди на икономическия растеж, са по-ограничени, отколкото в други страни.
За разлика от Франция, Гърция страдаше от широко разпространено и систематично укриване на данъци, поради което решителните мерки срещу това явление ѝ дадоха по-голям потенциал за увеличаване на приходите.
Поради това Франция насочва вниманието си към държавните разходи, които са в размер на 57% от икономическото производство и са вторият най-висок дял в Европа (след този на Финландия). Трудно е обаче да се овладеят разходите, които следват възходяща тенденция поради структурни фактори, като застаряването на населението и нарастващите разходи за здравеопазване.
Съкращаването на социалните разходи също се оказва трудно поради политическата съпротива. Миналата година бюджетът за социално осигуряване беше приет от парламента с много по-голям дефицит от планирания, след като правителството се отказа от реформа за повишаване на възрастта за пенсиониране.
„Франция се нуждае от дискусия относно пенсионната реформа и, в по-широк план, от обсъждане на обема на услугите, които държавата може да осигури“, коментира този месец Родриго Валдес, ръководител на отдела за фискални въпроси към Международния валутен фонд (МВФ).
Как се съпоставят двете икономики?
Докато в началото на своята дългова криза икономиката на Гърция разчиташе основно на туризма, корабоплаването и селското стопанство, френската икономика е значително по-голяма, по-диверсифицирана и обхваща високодоходни сектори, включително производството на луксозни стоки, аерокосмическата индустрия и финансите.
От BNP Paribas SA отбелязват, че Франция е и европейски лидер в логистиката и технологиите, което допринася за излишък в търговията с услуги.
Като цяло текущата сметка на Франция – широкообхватен показател за търговските потоци и доходите в отношенията ѝ с останалия свят, е близо до равновесие. През 2009 г. Гърция имаше дефицит от около 12% от БВП.
Франция също така е по-малко зависима от изкопаемите горива в сравнение с други държави, тъй като произвежда по-голямата част от електроенергията си чрез ядрена енергия и възобновяеми източници. МВФ прогнозира, че в дългосрочен план растежът ще се стабилизира около 1%, което би помогнало за компенсиране на фискалното предизвикателство.
По-стабилна ли е банковата система на Франция, отколкото беше тази на Гърция?
Рязко нарастващият суверенен риск на Франция породи опасения относно състоянието на френските банки, които обикновено държат значителни обеми държавен дълг. Спадът в цените на облигациите може пряко да засегне платежоспособността и показателите за финансова устойчивост на кредиторите.
Френските банки обаче са много по-диверсифицирани, устойчиви и регулирани, както и разполагат със солидни капиталови буфери, предназначени да предпазят балансите им в случай на загуби.
Ситуацията е коренно различна от тази в Гърция, където се задейства омагьосан кръг. Гръцките банки имаха силна експозиция към дълга на собственото си правителство, а загубите от тези активи по време на преструктурирането на държавния дълг на практика унищожиха капиталовата им база. Това ограничи възможностите им да отпускат кредити на бизнеса и домакинствата, а дълбоката рецесия доведе до рязък скок на необслужваните кредити, което наложи мащабна рекапитализация на банковата система.
С какви инструменти разполага ЕС за справяне със ситуацията във Франция?
Една от най-съществените разлики спрямо кризата с държавния дълг е еволюцията в архитектурата на еврозоната. Когато Гърция и други държави изпаднаха в затруднение, правителствата създадоха от нулата механизми за финансова помощ, включително Европейския механизъм за стабилност. Този механизъм, от който се възползваха Ирландия, Португалия, Кипър и Гърция, все още може да предоставя заеми срещу ангажименти за икономически реформи.
Друга защитна линия е Европейската централна банка (ЕЦБ). През 2012 г. тогавашният ѝ председател Марио Драги влезе в историята, като заяви, че ЕЦБ ще направи „всичко необходимо“, за да спаси еврото.
Това обещание по-късно се материализира в програма за неограничено изкупуване на облигации, известна като „Директни парични трансакции“. Макар че тя никога не беше приложена, използването ѝ би било обвързано със строги условия.
Управителният съвет на ЕЦБ въведе подобен инструмент след пандемията от коронавируса в момент, когато ЕЦБ се подготвяше да повиши лихвените проценти, а доходността по италианския държавен дълг рязко се покачи, като надхвърли нивата на държави със съпоставими рейтинги.
Досега ЕЦБ отхвърля всякакви спекулации, че възнамерява да се намеси, като подчертава, че разрешаването на ситуацията зависи единствено от Франция.
По какво си приличат политическите ситуации?
Макар последователността на събитията да е различна, съществуват политически паралели между Франция през 2026 г. и Гърция през 2009 г. И в двете страни фискалните проблеми се задълбочаваха в момент, когато традиционните партии губеха позиции, а популистите бяха готови да поемат властта.
В Гърция през 2015 г. традиционната дясноцентристка партия беше изместена от радикалния ляв лидер Алексис Ципрас. В кулминацията на кризата неговият сблъсък с останалите страни от ЕС едва не доведе до излизането на Гърция от еврозоната, преди той в крайна сметка да приеме драстични съкращения като условие за получаване на третия – и последен, спасителен финансов пакет.
Във Франция през 2017 г. Еманюел Макрон измести двете партии, които държаха президентския пост от самото начало на Петата република. Крайнодясната националистка Марин льо Пен е фаворит за поста на изборите догодина, а според много социологически проучвания лидерът на крайната левица Жан-Люк Меланшон заема втора позиция.
 10:10 | 30.10.26 г.

 Търсят концесионер за бъдещата АМ „Черно море“
 Увеличават се случаите на COVID във Варна
 Завърши Националният турнир по шахмат за хора със зрителни увреждания
 Интереси за стотици хиляди евро: Историята на Морската градина на Варна от създаването и до днес
 15 студентски клуба представят дейността си в ТУ-Варна

 дава под наем, Четиристаен апартамент, 90 m2 София, Център, 950 EUR
 продава, Двустаен апартамент, 65 m2 София, Оборище, 285000 EUR
 продава, Къща, 485 m2 София, Бояна, 2100000 EUR
 продава, Тристаен апартамент, 129 m2 София, Бояна, 500000 EUR
 продава, Търговски обект, 430 m2 София, Център, 1500000 EUR

 Бордовете на компаниите могат да бъдат инструмент за растеж
 Много българи застраховат колите си, но под 10% - домовете си
 Америка не може да си позволи сегашната социална държава при тези лихви и данъци
 Наследникът на Лагард начело на ЕЦБ не бива да следва примера на Уорш
 IPO-то на Anthropic ще засегне както фондовите, така и кредитните пазари

 Maserati внедри виртуален инструктор в GT2 Stradale
 Toyota тества нова електрическа платформа
 Всички финалисти за „Автомобил на годината“ са електрически
 ABT измъкна 720 коня от Audi RS 5
 Volkswagen спря новия Golf заради липса на пари

 Пакост или лакомство: Белият дом отпразнува Хелоуин (СНИМКИ)
 Болести, липса на заплащане: Експлоатират работници в центрове за данни в Европа
 Поскъпна или поевтиня гироса в Гърция?
 Отчаяни украинци: Мелания Тръмп освободи Олешки, но Путин ще стовари ужасите си върху нас
 Доброволци от Олешки: Русия вече е преместила хора извън договорените условия (ВИДЕО)

















преди 9 часа Инфлация която беше провокирана и оставена да излезе от бутилката именно поради "спасението" на Италия . На този свят няма нищо безплатно. Вече плащаме сметката а ако Франция не се стегне предричам край на Ез и вероятно на еврото. отговор Сигнализирай за неуместен коментар
преди 9 часа Спомням си как Гърция заплашваше да излезе от Ез а големите нямаха нищо против. Тоест Гърция можеше да бъде оставена да фалира. Но Франция е прекалено голяма за да бъде оставена да фалира както беше с Италия за която Драги произнесе фразата да спасим еврото каквото и да ни струва. Дефакто той имаше предвид да спасим Италия. Нищо не спасихме само отложихме проблема. Този път обаче това спасение не може да се приложи за Франция. Инфлацията е прекалено висока Инфлацията която беше провокирана отговор Сигнализирай за неуместен коментар