


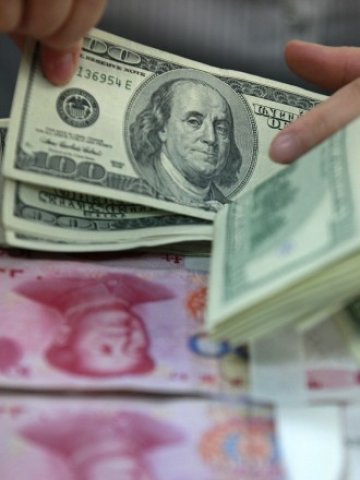
Много анализатори вярват, че глобалните дисбаланси, които характеризираха световната икономика в годините преди кризата от 2008 г., като цяло са изчезнали. Но дори излишъкът по текущата сметка на Китай и американските дефицити да са по-умерени, трудно е да твърдим, че тези дисбаланси наистина са коригирани.
Остава и един още по-важен въпрос - може ли следкризисната глобална икономика едновременно да се радва на растеж и баланс, пише Санджеев Саниал, глобален стратег на Deutsche Bank, в коментар за ProjectSyndicate.
За да отговорим на тези въпроси, е важно да разберем какво поражда динамиката на настоящата ситуация.
Балансът по текущата сметка представлява разликата между инвестициите и спестяванията в дадена икономика. През 2007 г. нивото на спестявания в САЩ достигаше 14,6% от брутния вътрешен продукт (БВП). Ето защо с инвестиции от 19,6% от БВП страната имаше дефицит по текущата сметка. През същата година инвестициите в Китай бяха фиксирани на 41,7% от БВП, а спестяванията достигаха 51,9%.
От 2007 г. дефицитът по текущата сметка на САЩ се е свил, но не заради нарастването на спестяванията. Това на практика се случва заради колапса на инвестиционната активност в страната, докато нивата на спестявания са всъщност вече под 13% от БВП заради влошеното състояние на правителствените финанси.
Междувременно нивата на спестявания в Китай остават устойчиво високи въпреки свиването на излишъка на фона на инвестициите, достигнали 49% от БВП. С други думи днес американците пестят дори още по-малко, отколкото преди кризата, а китайците инвестират дори повече.
Евентуално възстановяване на щатската икономика в бъдеще почти със сигурност ще предизвика съживяване на инвестиционната активност, тъй като през последните години американският бизнес отложи редица неизбежни капиталови инвестиции.
Твърде вероятно е възстановяването на растежа в САЩ да доведе до дори още по-голям дефицит по текущата сметка, дори нивата на спестявания слабо да се повишат, а местният добив на енергийни суровини да ограничи вноса на газ и петрол.
Китай има точно обратният проблем. За да постигне устойчив растеж, Пекин трябва да продължи да инвестира половината от възлизащия на 9 трлн. долара брутен вътрешен продукт (БВП) – съвсем не лесна задача за страна, която вече разполага с чисто нови магистрали и летища.
Всъщност през следващото десетилетие, докато Китай се опитва да пренасочи икономиката си към производство с повече добавена стойност, необходимостта от нови инвестиции ще намалее дори още повече.
Разбира се, нивата на спестявания в Китай също ще се понижат. Опитът на Япония от 80-те години обаче демонстрира как един рязък спад на инвестициите може да генерира огромен и устойчив излишък по текущата сметка, дори когато нивата на спестяванията се понижават, а валутата поскъпва. Може да звучи парадоксално, но една по-силна валута може да стимулира външен излишък, въпреки че ще обезсърчи инвестициите в ориентираните към износ индустрии.
 20:10 | 08.09.22 г.

 Днес продължава да е облачно, ще духа силен вятър
 Кап. Димитър Димитров: Досега не беше удрян контейнеровоз, това е значителна ескалация
 Психолог: Да забраниш телефона на детето е като да вървиш срещу времето
 Кметът на Българево: Три гърмежа се чуха край нос Калиакра, а хората имат притеснения
 Родни предприятия от индустрията спират работа заради скъпите ток и газ

 продава, Къща, 395 m2 Варна, Галата, 690000 EUR
 продава, Парцел, 540 m2 София, Мрамор (с.), 32400 EUR
 продава, Къща, 50 m2 Варна, Виница, 160000 EUR
 дава под наем, Тристаен апартамент, 95 m2 София, Витоша, 750 EUR
 дава под наем, Тристаен апартамент, 122 m2 София, Лозенец, 900 EUR

 Ралито при технологичните акции спря след разочарования от Alphabet и Samsung
 Бързият ръст в облака на Microsoft показва, че инвестициите в AI се отплащат
 Петролният пазар трябва да се готви за "вечна безизходица" с Иран
 Новият британски бюджет: малко облекчение сега, много повече болка по-късно
 Фед запази лихвите, търговците очакват почти сигурно повишение през декември

 Шест проблема при Mitsubishi Pajero на старо
 Koenigsegg вкарва всички CC850 в сервзиите
 Пазарът за употребявани батерии вече струва милиарди
 Toyota ще продава новите си двигатели на други марки
 Alfa Romeo Giulia се превърна в ексклузивен кабриолет

 Части от дрон са открити на плаж край Синеморец
 Тридневен траур в Испания, 68 са жертвите от катастрофата
 Следващия месец започват преговорите за края на войната в Украйна, Зеленски иска и Европа да участва
 Днес е дебатът между Йотова и Гюров по БНТ
 Трус с магнитуд 5,82 бе регистриран в Папуа Нова Гвинея















преди 13 години "Китай ще се трансформира от "фабриката на света" в "инвеститора на света".Много интересна мисъл, само че пак си позволяваме да разсъждаваме за това, какво биха направили китайците без да ги питаме самите тях. И аз не знам какво мислят китайците, но ако те започнат да изливат пари от резервите си на Стария и Новия континент това няма да е много добре. Бен и Марио и без това изливат достатъчно. Както казва Milton Friedman, проблемът отдавна е толкова сериозен, че всички опити да бъде решен с монетарни средства са напразни. Независимо от всичко все още много хора очакват от някъде да дойдат някакви пари. отговор Сигнализирай за неуместен коментар
преди 13 години Пък и докъде с тези хартиени пари? отговор Сигнализирай за неуместен коментар
преди 13 години Не бих казал нарастват, а по скоро втората част бетонират. Та кое позволява да се бетонират? Причината е донякъде в това, че както казваш няма къде вече да се инвестира(инвестиции с поне средна възвращаемост) т.е. да се надува балона за да продължи да работи печатницата на ФЕД безпроблемно и няма кой да поема новите долари, това създава балони повсеместно. Но има и друг огромен проблем и това са дефицитите на САЩ те са огромни и няма вече кой да ги покрива, та единствения "желаещ" е ФЕД, но това няма да е вечно. Което ни връща към първия проблем няма кой да поема новите долари и това ще доведе до неговата обезценка и никой не може да я предотврати. отговор Сигнализирай за неуместен коментар
преди 13 години Има доста верни неща в статията, но като цяло е абсолютно невярна. Тя ни навява на мисълта, че едва ли не Китай ще продължи да финансира дефицита на САЩ (Европа няма такъв нито Япония) още дълги години и САЩ могат да си печатат долари на воля още много време, което е абсолютна манипулация. Китай отдавна спря да купува Американски ценни книжа и няма да започне да купува отново, ако не стане някой събитие което да промени историята. Така че пак някакъв опит да прогледнат в бъдещето, но според доста субективно. отговор Сигнализирай за неуместен коментар