


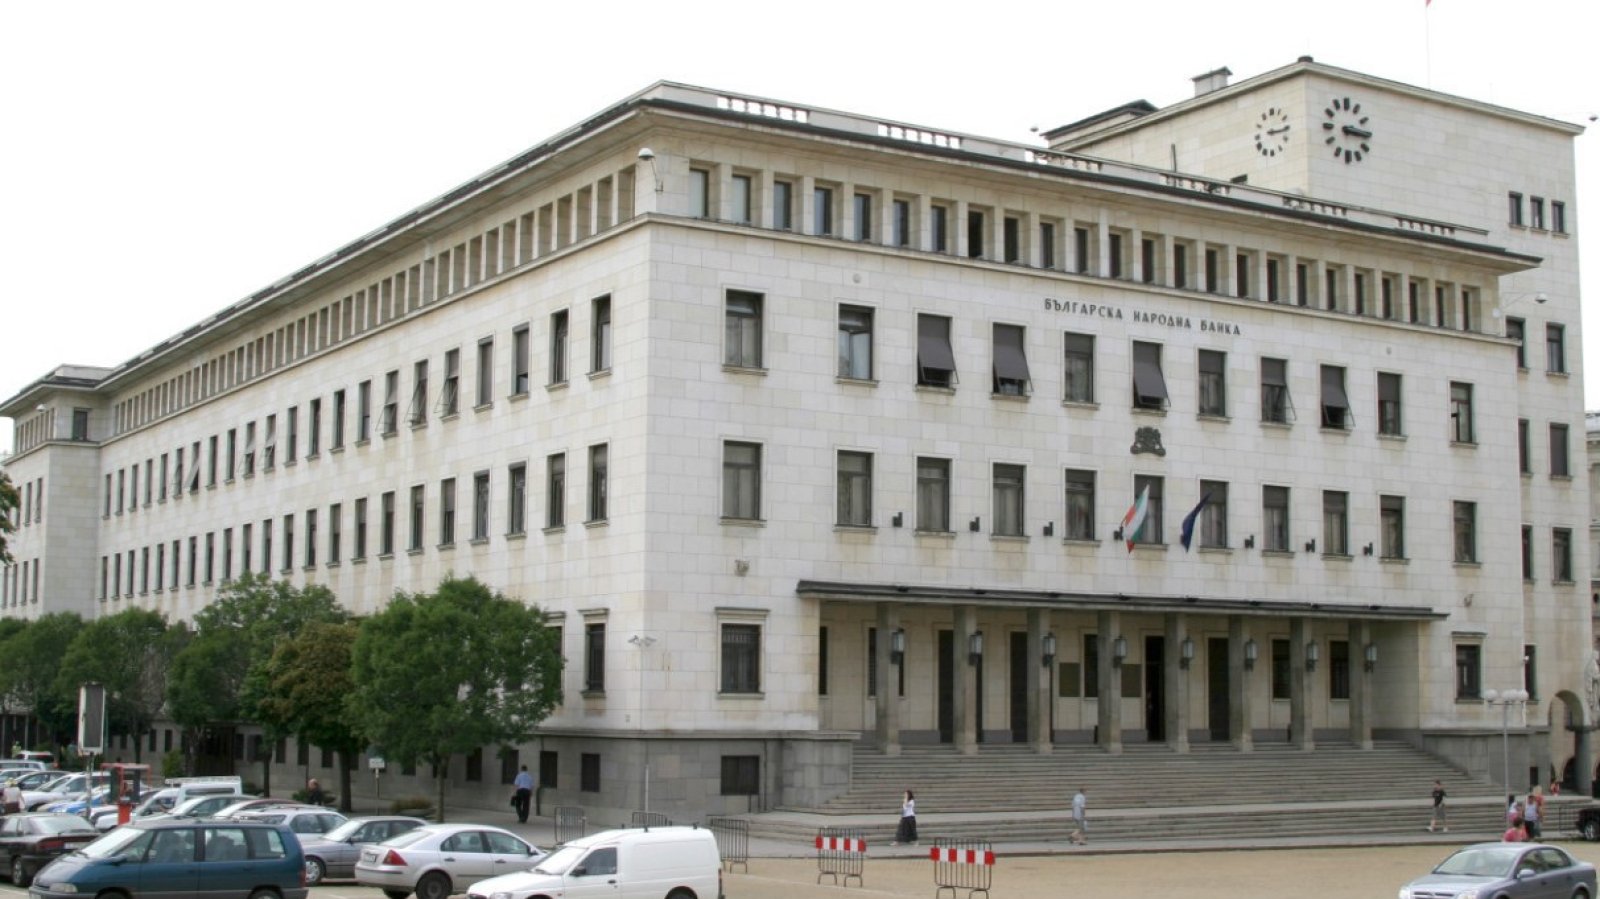


От 1 октомври влизат в сила нови изисквания за банките в България при отпускане и предоговаряне на кредити. Промяната на кредитните стандарти е за заеми за домакинствата, обезпечени с жилищни недвижими имоти, съобщи Българската народна банка.
Изискванията по Закона за кредитните институции ще се прилагат спрямо кредити, обезпечени с жилищни недвижими имоти, намиращи се на територията на България. Банките са длъжни да спазват кредитните стандарти както на индивидуална, така и на консолидирана основа.
Съотношението между размера на кредита и стойността на обезпечението при отпускане (LTV-O) следва да е в размер не по-висок от 85%.
Съотношението между размера на текущите плащания във връзка с обслужването на дълга и месечния доход на кредитополучателя при отпускане (DSTI-O) следва да е в размер не по-висок от 50%.
Максималният срок по договора за кредит (матуритет) следва да не е по-дълъг от 30 години.
От централната банка уточняват, че е допустимо одобряване или предоговаряне на кредити с параметри, които се отклоняват от въведените изисквания, като общият одобрен или предоговорен размер на такива заеми през текущото тримесечие не може да е по-висок от 5% от общата брутна стойност на новоотпуснатите или предоговорените кредити през предходното тримесечие. За да се проследят допустимите отклонения БНБ въвежда допълнителна отчетност.
Решението на централната банка за въвеждане на изисквания към банките представлява последващ етап от формализирания процес на оценка на рисковете при кредитирането, обезпечено с жилищни имоти. То включва разработване на количествена методология за оценка на риска (карта на риска), регулярен механизъм на наблюдение и отчетност. На тази основа направеният периодичен анализ показва, че кредитната активност в сегмента продължава да се характеризира с изразен кредитен растеж, който допълнително се ускорява през второто тримесечие на 2024 г.
Оценката на риска сочи придвижване в по-висока рискова категория на определени индикатори (кредитен растеж, задлъжнялост, цени на жилища и надцененост, среден размер на кредитите и др.), което сигнализира за потенциално натрупване на средносрочни рискове за банковата система.
Според БНБ не се наблюдава влошаване на среднопретеглените показатели за кредитните стандарти, но се запазват идентифицираните потенциални зони на уязвимост по линия на съвкупността от кредити със съотношения във високи интервали.
С въведените изисквания се цели превантивно подсигуряване на устойчивостта на банковата система в контекста на повишаващите се тенденции в проявлението на цикличните рискове в средносрочен план.
 16:30 | 11.09.24 г.

 Треньорът на България: В живота има по-стойностни неща от една загуба или победа
 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Ердоган: Принципът "силният над слабия" влияе все повече върху международните отношения
 9 модни находки, които ви състаряват – ето с какво да ги замените
 Пълнолуние в Овен – как ще се отрази на всяка зодия
 Какво стои зад необичайната смърт на стотици малки китове в Патагония?
 Париж избухна в овации: 700 000 души посрещнаха папа Лъв на Шанз-Елизе





















преди 2 години Навсякъде на запад ограничението е до 40 пр. от дохода и до 80 пр. от цента. Освен това никъде на запад няма изключения от ограниченията както тукКакво значиндо 5 пр. изключения за кредитополучатели?????Явно е че всеки го е страх да се заиграва с имотната мафия! отговор Сигнализирай за неуместен коментар
преди 2 години Прекалено висока е летвата и няма да постигне желания резултат. Ако нямаш половината от парите не си за апартамент, но хайде 60% заем звучи що годе адекватно. При това положение може максималният срок да бъде намален на 20г, а не да си вечен роб на банката. Дано да се случи на следващ етап. отговор Сигнализирай за неуместен коментар