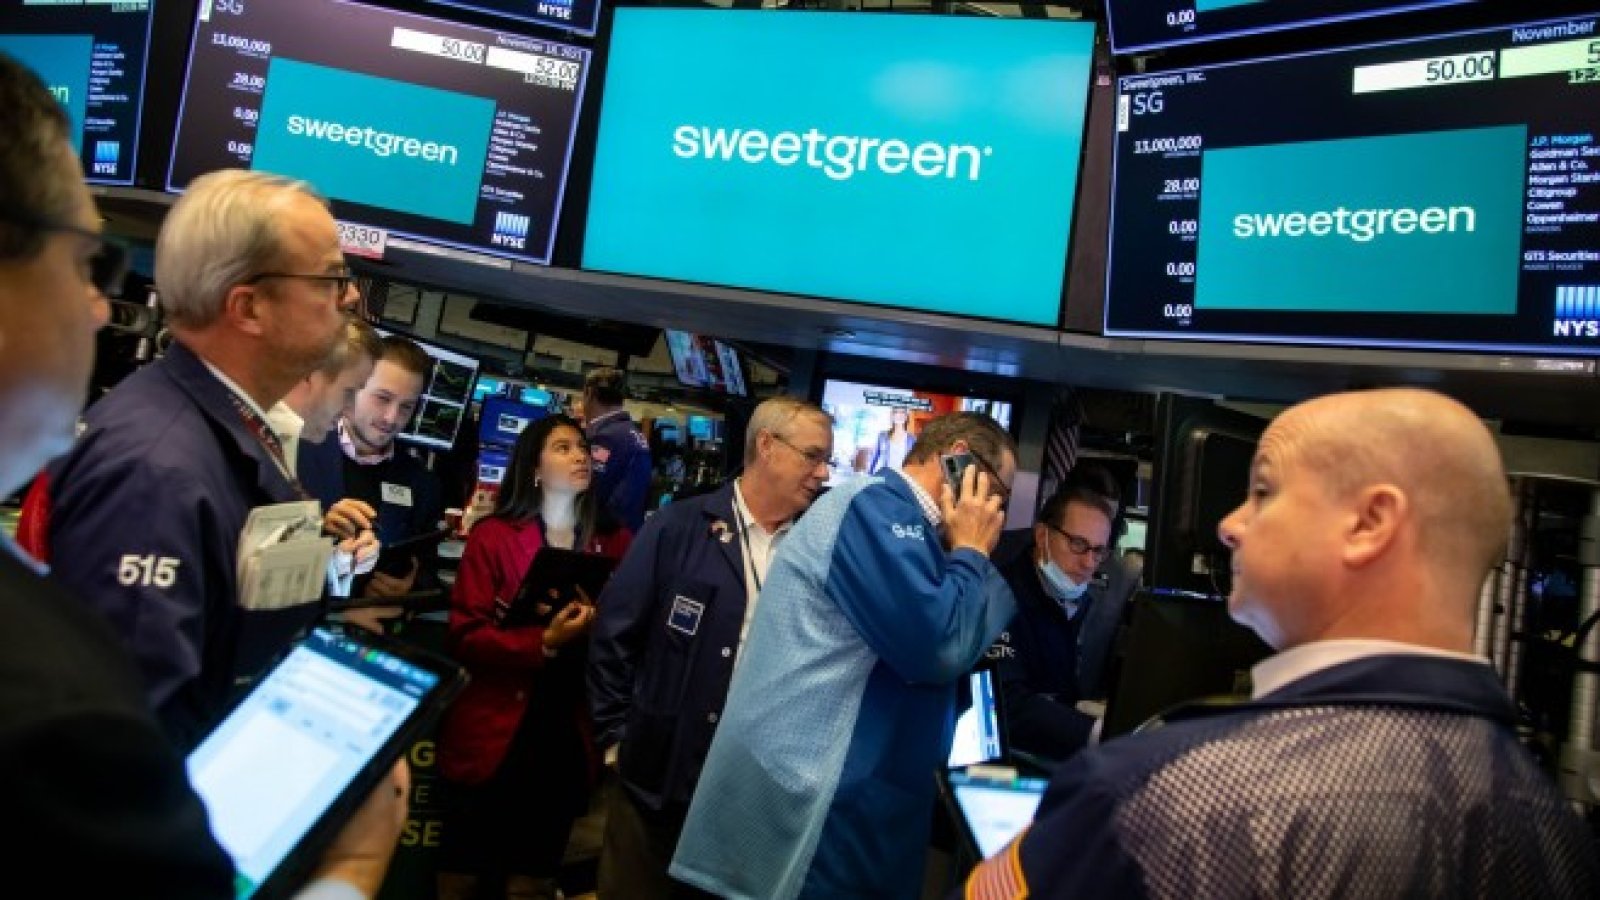


Инвеститорите безгрижно се плъзгат към коледния период, наслаждавайки се на поредния забележителен подем на финансовите пазари. Но ледът отдолу може да е по-тънък и крехък, отколкото мнозина осъзнават, както показаха бурните разпродажби в петък, пише Робин Уигълсуърт за Financial Times.
Последното десетилетие се характеризираше с необичайно спокойни, силни и дълги отскоци на фондовия пазар, които от време на време бяха прекъсвани от кратки, но изключително свирепи сривове. Това не е ново наблюдение. Но има все по-голямо признание за явлението, трупащи се изследвания относно него и растящо разбиране на двигателите - дори ако, както изглежда, никой не е съгласен с основната причина.
Последното проучване на този пазарен режим дойде от американската инвестиционна група Wellington това лято, когато тя публикува доклад, озаглавен „Защо крехкостта е новата реалност за фондовия пазар“.
Това е завладяващо четиво за всеки, който се чувства нервен от факта, че глобалният фондов пазар е донесъл повече от 14% тази година, като през последните шест седмици не се отклони с повече от 1%, докато страховете от новия COVID вариант (омикрон – бел. прев.) не предизвикаха разпродажбите в петък. Всъщност внезапността и тежестта на турбуленцията е друго проявление на хипотезата за „крехките пазари“.
Основният проблем, идентифициран от Wellington, е несъответствието между търсенето и предлагането на ликвидност - на практика до каква степен инвеститорите искат да търгуват спрямо това колко лесно е да се търгува, който въпрос става особено остър в моменти на пазарни сътресения. По същество, както императивът за продажба, така и способността на пазарите да се справят с вълна от разпродажби станаха по-проциклични, което води до все по-болезнено несъответствие, когато има пазарни сътресения.
Когато пазарите са спокойни, условията за търговия до голяма степен са добри. Но когато спокойствието е разбито, много инвестиционни фондове са принудени да продават или от нервни риск мениджъри, или автоматично от алгоритмични правила.
В същото време маркет-мейкърството вече е реално изключително игра за високочестотни фондове за търговия. Когато волатилността се повиши, те се защитават, като бързо увеличават маржа на цените, при който са готови да извършват транзакции, и ограничават обратно размера на поръчките, който са готови да поддържат.
„Появи се дисбаланс между предлагането и търсенето на ликвидност, и в резултат наблюдаваме значително увеличение на потенциала на публичния фондов пазар да премине от състояние на спокойствие към състояние на хаос“, твърди Wellington в свой доклад.
 22:28 | 13.09.22 г.

 Международната преса: Дронове удариха кораби край България, тревога за сигурността в Черно море
 Велислава Петрова след атаката с дронове: В тесен контакт сме със съюзниците от НАТО
 Делян Пеевски: Румен Радев дължи еднолично отговор за дроновете
 Президентът Илияна Йотова свиква КСНС в сряда след атаката с дронове край Варна
 Съдът във Варна остави в ареста украинец, обвинен в отвличане и още четири тежки престъпления

 дава под наем, Двустаен апартамент, 63 m2 София, Студентски Град, 650 EUR
 продава, Двустаен апартамент, 65 m2 Бургас област, гр.Свети Влас, 129000 EUR
 продава, Двустаен апартамент, 48 m2 София, Обеля 2, 104000 EUR
 продава, Тристаен апартамент, 81 m2 Пловдив, Южен, 175000 EUR
 продава, Многостаен апартамент, 118 m2 Пловдив, Кършияка, 164999 EUR

 Отписване на „Шелли“ ще лиши БФБ от нейния диамант
 JPMorgan оглавява глобалния индекс за изкуствен интелект
 Новият SUV на Aston Martin за $260 хиляди
 Шефът на AMD вижда високо търсене на чипове през следващите години
 Децата губят способност за концентрация заради свръхстимулация от екраните

 Докога ДВГ ще има ценово предимство пред електромобила?
 Защо автомобилните инженери крият ключалката на вратата
 Вратар №1 в света кара 8-годишно странно Renault
 Атмосферен 1.6 срещу 1.5 с турбо – кой двигател ще изкара 300 000 км без проблеми
 BMW показа електрическото M3

 Костадинов с предупреждение: Следващият удар може да е в български води
 Шестима са привлечени към наказателна отговорност от болница "Св. Георги"
 Дали паниката около чумата в Русия е "Чернобилската криза" на Путин?
 efbet открива нова игрална зала и букмейкърски пункт в кв. Симеоново в София
 Даниел Митов: Премиерът се провали да назове ясно отговорните за атаката