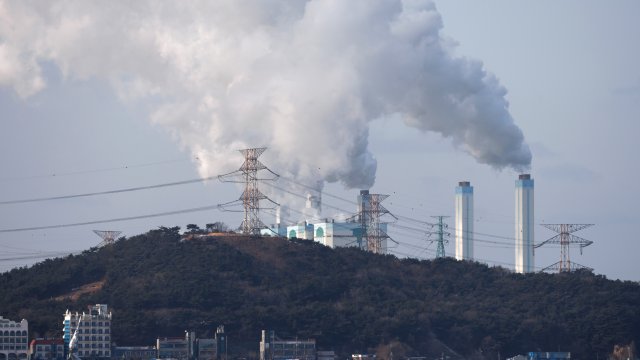


Ситуацията в Индия
Индия често е описвана като леко изоставащ Китай, обречен да повтори същия път на растеж, основан на изкопаемите горива, със закъснение. Това предположение сега е подложено на подобен натиск.
През 2025 г. производството на електроенергия от въглища в Индия намаля на годишна база за първи път извън рецесионните сътресения, дори когато търсенето на електроенергия продължава да расте. Това е първият път, в който търсенето на въглища намалява както в Китай, така и в Индия.
Добавянето на нов капацитет на слънчева и вятърна енергия покри по-голямата част от нарастващото търсене. Вносът на LNG отслабва, като спада през годината. Въпреки че добавянето на нов капацитет на въглищна електроенергия продължава поради причини, свързани с енергийната сигурност, нивата на използване бяха подложени на натиск. Връзката между растежа на търсенето и растежа на изкопаемите горива започва да се разхлабва.
Цените на слънчевата и вятърната енергия в Индия са сред най-ниските в света. Съхранението на енергия чрез стационарни батерии започва да променя моделите на разпределяне на мощностите. Електрификацията на транспорта напредва най-бързо при двуколесните и триколесните превозни средства, но автобусите и камионите следват тенденцията, тъй като цените на батериите падат.
Индия се насочва смело към 100% електрификация на тежкотоварните железници, единствената страна с по-висок показател от Китай. Идеята, че Индия трябва да гори въглища за неопределено време, защото икономиката ѝ все още се развива, игнорира начина, по който кривите на разходите за технологии свиват времевите рамки. Индия не повтаря миналото на Китай. Тя прескача етапи, които вече нямат икономическа логика.
Взети заедно, тези тенденции сочат към набор от структурни сили, които често се подценяват. Електрификацията повишава ефективността и намалява търсенето на първична енергия за същия икономически резултат. Насищането на строителството намалява търсенето на стомана и цимент, независимо от растежа на БВП. Съхранението на енергия променя поведението на мрежата преди достигане на пикове, което позволява на ВЕИ да изместят производството на изкопаеми горива по-бързо, отколкото предполагат наличните данни. Индустриалният свръхкапацитет измества производството към износ, вместо да поддържа вътрешното търсене.
Нито една от тези сили не е циклична. Те се натрупват.
На този фон много от предположенията, често срещани в западните енергийни дебати, изглеждат все по-остарели. Все още е налице тенденцията Китай и Индия да се третират като основни пречки пред декарбонизацията, като места, където растежът на изкопаемите горива ще надделее над напредъка в други сектори. Съществува и тенденция да се приема, че газът ще се радва на растеж през следващите десетилетия, подкрепен от нарастващото търсене в Азия.
Електрификацията на товарните превози често се представя като бавна и ограничена, особено извън градските ниши. Съхранението на енергия се третира като полезно, но и маргинално, като се игнорират големите количества стационарни батерии, които се интегрират в световен мащаб, особено в Китай,.
Данните вече не подкрепят тези възгледи. Търсенето на LNG в Азия отслабва, вместо да се увеличава. Производството на въглища намалява в абсолютна стойност както в Китай, така и в Индия, въпреки че търсенето на електроенергия нараства. Тежкотоварният транспорт, някога смятан за неподатлив на електрификация в голям мащаб, е преминал прага от 50% на най-големия пазар на камиони в света. Ръстът на чистата енергия е достатъчно голям, за да намали производството на изкопаеми горива, а не само да забави неговото покачване. Това не са прогнози. Това са наблюдавани резултати.
Тази промяна обръща и мястото, където се крие рискът. Проектите за износ на LNG в САЩ и на други места залагат на дългосрочен растеж на търсенето в Азия, който няма да се материализира. Газовата инфраструктура е изправена пред риск, тъй като електрификацията напредва по-бързо от очакваното. Западните производители на камиони, които отлагат мащабното въвеждане на електрически платформи, рискуват да изостанат от конкурентите, които вече са решили предизвикателствата, свързани с разходите и производителността. Политическите рамки, изградени около постепенни преходи и „мостови“ горива, може да се окаже, че не отговарят на пазарните реалности.
 09:08 | 31.01.26 г.

 "Българската врътка" завладява Европа
 Цените на колите втора ръка в Германия падат
 Арестуваха американски баскетболист с близо 34 кг канабис на летището
 България завърши кампанията си в Лига на нациите
 Стартираха първите за учебната година практически посещения на студенти в Районния съд във Варна

 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 670 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Симеоново, 511.29 EUR
 продава, Тристаен апартамент, 85 m2 София, Медицинска академия, 450000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Хладилника, 700 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Център, 620 EUR

 България губи огромни инвестиции заради блокирани вятърни проекти
 К. Павлов: В София и Варна има надценени имоти, ръстът на цените ще се забави
 На пазарите има предостатъчно петрол въпреки атаките в Ормузкия проток
 Deutsche Bank се прицелва в САЩ на фона на рекордна година за трейдърите ѝ
 Ебола остава извън контрол в Конго след 6 месеца на военни конфликти и глад

 Току-що закупен автомобил BYD изчезна от автосалон
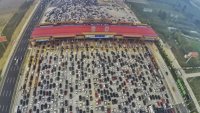 Най-широката магистрала в света има 26 ленти
 Бивш морски пехотинец спаси рядък Dodge Charger
 Всяка седма гума на служебна кола е опасна
 Кошмарът Takata продължава: Toyota изтегля 314 000 коли

 Прическите, които са навсякъде през есен 2026
 Украински роботи свалят руски дронове: Ще се промени ли битката на фронта?
 Тайра Банкс и канадският бизнесмен се разделиха
 Максимумът на метеорния поток Леониди ще е в нощта на 18 ноември
 Не е само войната на Путин: Защо голяма част от руснаците подкрепят нахлуването в Украйна?