


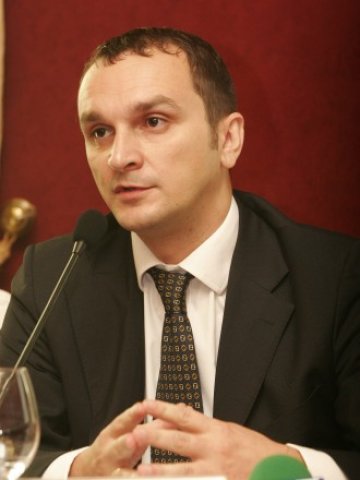
Коста Чолаков е роден на 17 юли 1972 г. в град Сливен. Завършва английска гимназия „Захари Стоянов” в същия град. От 1992 г. до 1996 г. следва „Икономически и правни изследвания в Университет „Аристотел” в Солун, Гърция. През 1997 г. завършва Queen Mary & Westfield College към Лондонския университет, специалност „Банково и финансово право”. Има множество квалификационни курсове.
Започва трудовия си опит с юридическа практика в правна кантора Dimitris Garoufas в Солун, Гърция, а през 1999 г. вече е стажант в отдели „Подписвачи” и „Щети” в „Интерамерикан” в Солун. До 2001 г. е мениджър „Управление на щети” в „Интерамерикан България” ЗЕАД. От 2001 г. е изпълнителен директор на „Интерамерикан България” ЗЕАД и „Интерамерикан България Животозастраховане” ЕАД. Заместник-председател на Управителния съвет на Асоциацията на българските застрахователи (АБЗ).
Какво е състоянието на застрахователния пазар у нас, какви са предизвикателствата и каква ще е следващата година за сектора са част от темите на разговора ни с Коста Чолаков.
- Г-н Чолаков, какво е състоянието на застрахователния пазар към момента?
Смятам, че състоянието е сравнително добро. Казвам сравнително, имайки предвид цялостната обстановка в икономиката - има лек спад в общозастрахователния пазар и малък ръст в животозастраховането. Няма сериозен спад, което е добре на фона на цялостната обстановка в страната. Секторът си има своите проблеми и предизвикателства, но като цяло заради промените и завишените изисквания за резерви от Комисията за финансов надзор (КФН), не би трябвало да имаме притеснения.
- Какви са рисковете и предизвикателствата пред сектора?
Преди всичко трябва да преодолеем тази ситуация, в която икономиката не отчита очакваните и желани ръстове. Ние, като сектор от сферата на услугите, сме пряко зависими от развитието на останалите сектори на икономиката. Вече за втора поредна година наблюдаваме спад в застраховките „Каско“ и имуществено застраховане. Те са в пряка зависимост от развитието на икономиката - спаднаха продажбите на автомобили, банките не кредитират, а имущественото застраховане беше доста зависимо от това, защото за съжаление гражданите все още нямат достатъчна активност в доброволно застраховане на имуществото си. Тези няколко неща, които се случват в икономиката, пряко влияят на нашия бизнес и ние трябва да търсим начини да ги преодоляваме.
В животозастраховането също гражданите на са толкова активни. Явно всеки е притиснат от кризата и трудно се инвестират пари в такива продукти, но е позитивно, че там все пак има малък ръст, въпреки че ни се иска ръстът да е много по-голям.
В застраховката „Гражданска отговорност“ срещаме редица предизвикателства, като завишаващите се по размер щети от чужбина. Тази година работихме и по въвеждането на Централизираната информационна система към Гаранционния фонд.
- Бързо ли стана въвеждането на информационната система и има ли някакви затруднения към този момент?
Информационната система работи в рамките на очакваното качество и отговаря на нашите очаквания. Всички компании се справиха с това предизвикателство, някъде с малко забавяне, но това е логично, защото сроковете на бяха особено дълги.
Сега нямаме проблеми със системата. За нас тя е много важна стъпка в подобряване на контрола по сключване на застраховка „Гражданска отговорност“. Сигурни сме, че това ще помогне за избягването на редица рискове, които имаше около начина, по който се сключваше тази застраховка, и разбира се, тя е много важна стъпка за въвеждане на системата бонус-малус. За нас това е много важна промяна на пазара, дълго желана и очаквана от болшинството от играчите.
- Може ли да очакваме системата бонус-малус да бъде въведена до края на следващата година?
Не бих могъл да коментирам. Това трябва да питате Комисията за финансов надзор.
 03:02 | 14.09.22 г.

 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник
 Учени: Повече REM сън е свързан с по-нисък риск от 83 заболявания

 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 Говорителят на ЦИК: Машината няма как да се манипулира
 Запалиха автомобила на ключов свидетел по дела срещу кмет на плевенско село
 В кадър: Йотова и Вълчев откриха кампанията си от Златната църква във Велики Преслав
 Вълчев: Ще продължим инвестициите в детски градини и училища
 Мотоциклетист загина при катастрофа край Лясковец





















преди 14 години Недоумявам с тази позиция на шеф на застрахователна фирма и особено зам.-председател на АБЗ, да обяснява как едни не плащали след първата вноска по ГО и всички останали поемали този разход. Нали точно от такива следва да лобират и защитават съвестните си клиенти и принудят правителството да осъществява контрол и санкционира жестоко, подобни недобросъвестни хитреци. После имало спад, а грешките са винаги извън сектора и в международното положение, но не и в "професионализма" на бранша. отговор Сигнализирай за неуместен коментар
преди 14 години Застраховането в България е рекет. отговор Сигнализирай за неуместен коментар