




Лихвените проценти по ипотечните кредити продължават да се покачват в четирите най-големи икономики на еврозоната от август насам, въпреки че ефектът от последното увеличение на лихвените проценти от Европейската централна банка (ЕЦБ) варира значително в различните страни, съобщава Euronews.
Фиксираните лихвени проценти сега варират от около 2,2% в Испания до средно 4,46% в Германия, въпреки че обхващат различни условия на ипотеките и следователно не са пряко сравними.
Последното увеличение на лихвите по ипотеките от страна на ЕЦБ до голяма степен е било включено в цената на ипотечните оферти, преди да бъде обявено, разкриват брокери. Банките във Франция, Италия и Испания са предусещали решението, докато лихвите по ипотеките в Германия са продължили да следват по-тясно доходността по 10-годишните държавни облигации.
Увеличенията следват рязкото покачване на доходността по държавните облигации, разгледано от Euronews Business през август . По-високите разходи по държавни заеми повлияват на предлагането на ипотечни кредити в Германия и косвено в Италия, докато лихвените проценти във Франция и Испания остават по-тясно свързани с очакванията на ЕЦБ.

Лихвите по ипотеките във Франция може да достигнат 4%
Лихвените проценти по ипотеките във Франция се повишиха с 10 базисни пункта в началото на септември, като средният лихвен процент по нова 20-годишна ипотека се покачи от 3,44% през август до около 3,54%, разкрива Пиер Шапон, съосновател на ипотечния брокер Pretto.
Той заяви, че банките са предвидили решението на ЕЦБ в цената на заемите, но биха могли да повишат лихвите отново преди следващото заседание на централната банка.
Франция е пазар на ипотеки с предимно фиксирана лихва, като тези продукти представляват 99,6% от новите жилищни кредити.
Увеличение от сегашните 3,54% на 3,9% би добавило около 37 евро към месечната вноска по нова ипотека от 200 000 евро за 20 години. Това би увеличило и общата лихва с приблизително 8930 евро.
Италианските кредитополучатели с променлива лихва ще усетят бързо въздействието
В Италия се очаква увеличението на лихвите от страна на ЕЦБ да има по-бърз ефект върху ипотеките с променлива лихва.
„След днешното решение очакваме средният номинален лихвен процент по новите 20- и 30-годишни ипотеки с променлива лихва да се повиши от приблизително 2,80%, регистрирани през първите седмици на септември, до около 3,05% през следващите седмици“, казва Николета Папучи, маркетинг директор в MutuiOnline.it.
Увеличение от 25 базисни пункта би добавило приблизително 25 евро към месечната вноска по ипотека с променлива лихва на стойност 200 000 евро с оставащи 20 години, ако приемем, че тя бъде погасена изцяло. Това се равнява на малко под 6000 евро допълнителна лихва през периода.
Ипотеките с фиксирана лихва, които представляват 92,2% от заявленията за ипотечни кредити в Италия през 2026 г., реагират по-точно на дългосрочните лихвени суапове в евро, отколкото на индивидуалните решения на ЕЦБ.
Въпреки това MutuiOnline очаква средният лихвен процент по новите 20- и 30-годишни фиксирани ипотеки да се повиши от 3,46% през август до около 3,75% до края на 2026 г. При нова ипотека от 200 000 евро за срок от 20 години това би добавило около 30 евро към месечната вноска и приблизително 7200 евро към общата лихва.


 10:29 | 12.09.26 г.

 Нова система на АПИ показва в реално време ремонти, катастрофи и ограничения по пътищата
 Предстои сериозно застудяване в цялата страна
 Как да разпознаем истинското сирене и кашкавал
 Кап. Димитров: Войната в Черно море може да оскъпи морския транспорт
 Установиха 142-ма работници без трудов договор по морето

 продава, Къща, 321 m2 София, Бояна, 1980000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Толстой, 420 EUR
 продава, Къща, 240 m2 София, Банкя (гр.), 420000 EUR
 дава под наем, Заведение, 160 m2 София, Център, 1800 EUR
 продава, Парцел, 3000 m2 Пловдив област, с.Първенец, 110000 EUR

 Грифит: Живеем над възможностите си
 Изборите в Бразилия показаха колко подвеждащи са пазарите за прогнози
 Грифит: Предстои преглед на държавните разходи
 Хийли и Бърнам едва се докосват до британските проблеми с новия бюджет
 Нидерландия ще съкрати 25 000 държавни позиции в реформа с AI

 Изоставено Bentley от 1928 може да донесе милиони
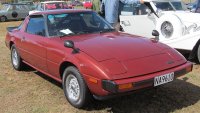 Защо прибиращите се фарове се превърнаха в забранен елемент
 Volkswagen Group отчете огромни загуби
 Спасяването ДВГ е на път да остави хиляди без работа
 Електрически дронове вече следят за превишена скорост

 Украински робот измина 20 км автономно с помощта на ИИ в бойна мисия
 Къде има задръствания и ремонти: АПИ пусна нова система за пътна информация
 Катастрофа с пострадал затвори пътя София – Варна край Лясковец
 Готови ли са американците да платят цената, ако Русия спечели в Украйна?
 Автомобил падна от подпорна стена край Чепеларе, след като на водача му прилошало














преди 1 месец На практика никой не знае кога точно ще се спука баломна. И да напиша нещо че е гадаене. Но знам че балон има. Как? Двустайна панелка в младост 4 е 230к евро. Със сигурност обаче знам какво ще стане като се спука балона, същото като през 2008-2012. отговор Сигнализирай за неуместен коментар
преди 1 месец Промяната на лихвите от която и да е централна банка започват да влияят върху кредитите във всяка една държава след 6 до 18 месеца. Това ще в България лихвите не се променят се дължи на факта че 99.9 пр от ипотеките са на плаваща лихва. Плаващата лихва не се влияе от промените на лихвите на ЕЦБ. Тази промяна влияе само на фиксираните лихви по ипотеките. Но в момента в който парите в бъ гъ банките започнат да привършват и променливите лихви ще скочат. отговор Сигнализирай за неуместен коментар
преди 1 месец Както каза Пулев в България сме ,,Стронкен бетон. отговор Сигнализирай за неуместен коментар