




Тази година Европейската централна банка (ЕЦБ) повиши лихвите за пръв път от 11 години насам, като още през лятото изпрати ясен сигнал към пазарите и анализаторите, че в следващите месеци предстоят още такива ходове. Устойчивото ускоряване на инфлацията, която през септември изкачи нов връх от 9,9% на годишна база, обаче мотивира някои от централните банкери да апелират за използването на още един инструмент на паричната политика - т. нар. парично затягане (QT).
Количественото затягане е процесът на продажба на държавни ценни книжа (ДКЦ) от дадена централна банка. Основната цел е чрез продажбите доходността на ДКЦ да се покачи, а нараснат ли лихвите, това би направило тегленето на заеми по-малко привлекателно и би свило икономическата активност. Крайният резултат е - на който се надява и ЕЦБ - забавянето на инфлацията.
Макар да е ясно, че лихвите в еврозоната ще продължат своето възходящо движение, някои от централните банкери започнаха да насочват вниманието и към свиването на рекордния баланс от почти 9 трлн. евро на банката.
"Просто не виждам необходимостта да имаме толкова голям баланс. Освен това, ако затягаме паричната си политика, то е необходимо всички инструменти да сочат в същата посока", каза наскоро управителят на Латвийската централна банка и член на ЕЦБ Мартинс Казакс.
По думите му важен урок от пандемията е, че паричната политика е ефективна, когато е "комбинирана с различни инстрименти".
На подобно мнение е и ръководителят на Германската централна банка (Бундесбанк) Йоахим Нагел. Според него ЕЦБ трябва да продължи с решителното покачване на лихвите и да намалява баланса си, за да се подсигури, че инфлационните очаквания няма да излязат извън контрол.
"Ако инфлационните очаквания излязат извън контрол, лихвите ще трябва да бъдат повишени още по-бързо и високо и макроикономическата цена за това също ще бъде по-висока. Това е сценарий, който абсолютно искаме да избегнем", каза Нагел, като подкрепи по-агресивен подход към паричната политика.
Към момента лихвата по депозитите на ЕЦБ е на ниво от 0,75% - все още е далеч от считаните за неутрално равнище (тоест нито стимулиращо, нито ограничаващо растежа) 1,5-2%.
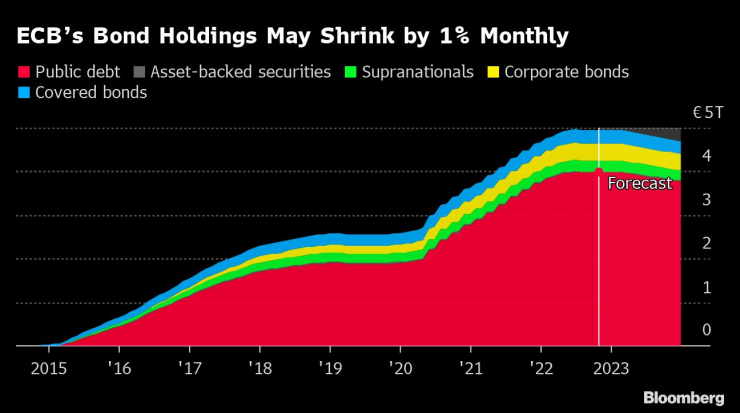 ЕЦБ може да започне да свива баланса си в началото на 2023 г. Източник: Bloomberg L.P.
Вилроа дьо Гало, който е начело на Френската централна банка, смята, че ЕЦБ трябва да повиши лихвите до близо 2% до края на годината с резки увеличения, преди да предприеме по-гъвкав подход и потенциално да започне предпазливо намаляване на баланса си на по-късен етап.
"Трябва да използваме нашите инструменти по подреден начин - първо са лихвените повишения, с бързо увеличение до неутралното равнище и след това е възможен по-гъвкав темп. На второ място и на по-късен етап е нормализирането на баланса", обясни Дьо Гало.
Коментарите на централните банкери оставят впечатлението, че количественото затягане може най-малкото да бъде обсъден на предстоящото на 27 октомври заседание на ЕЦБ - такива очаквания имат и икономистите на Bloomberg Economics, според които е възможно в края на месеца да бъде коментиран подходящият момент за QT.
Според Bloomberg Economics (BE) реалното свиване на баланса може да започне през март.
Данните на ЕЦБ сочат, че матуритетът на близо 1% от притежаваните облигации ще изтича всеки месец, като това би означавало, че може да отнеме десетилетие или повече, за да се свият изцяло тези покупки.
Затова подобно на други централни банки, например Федералният резерв на САЩ, ЕЦБ може да започне активни продажби на облигации с цел намаляване на баланса, въпреки че от Bloomberg Economics очакват ЕЦБ да разплита нишката си предпазливо.
 11:00 | 25.10.22 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията
 С новия финансов директор сигурността ще стане приоритет на Binance
 Най-големите привърженици на MAGA в Европа внезапно сменят тона

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Над 42% от българите не могат да покрият непредвиден разход
 Кейт Мидълтън показа, че принтът на точки остава хит
 Бела Хадид се показа на хокеен мач с новия си
 Защо САЩ наливат $150 млн. в космически ракети за многократна употреба?
 Царският инат: Защо Путин изпрати фанатичен историк да "преговаря" с Украйна?























преди 4 години Създаващият щети метод за работа на Министерството на финансите от държава от еврозоната причинява сегашните инфлация и щети в тази държава. За да отложи държавния крах, правителството на държава от еврозоната взима заеми. Заради финансовата неправилност правителството на държава от еврозоната има сегашните дългове. ЕЦБ не е компетентна за прекратяване на сегашната инфлация в еврозоната. С подобрен метод за работа на Министерството на финансите е възможно устойчиво развитие на държавата. отговор Сигнализирай за неуместен коментар
преди 4 години Крайно време е да свиват баланса си. Толкова много години раздаваха пари, даже с отрицателни лихви, и набалончиха икономиките ни, та незнам сега защо се мотат и вайкат.Ще лъснат много кухи бизнеси и неконкунрентните от тях са чао.Няма да минем без масови фалити, съкращения и дълга рецесия. В противен случай Еврото е чао, защото ще загуби още повече доверие. отговор Сигнализирай за неуместен коментар