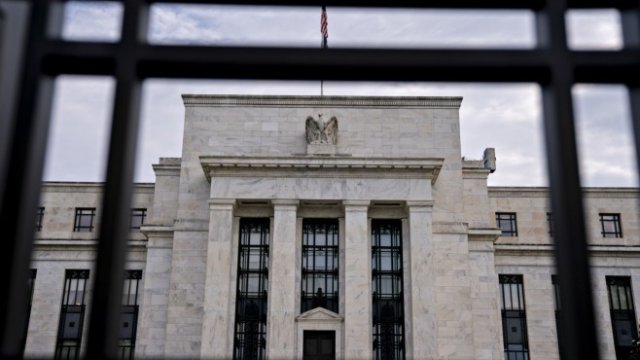
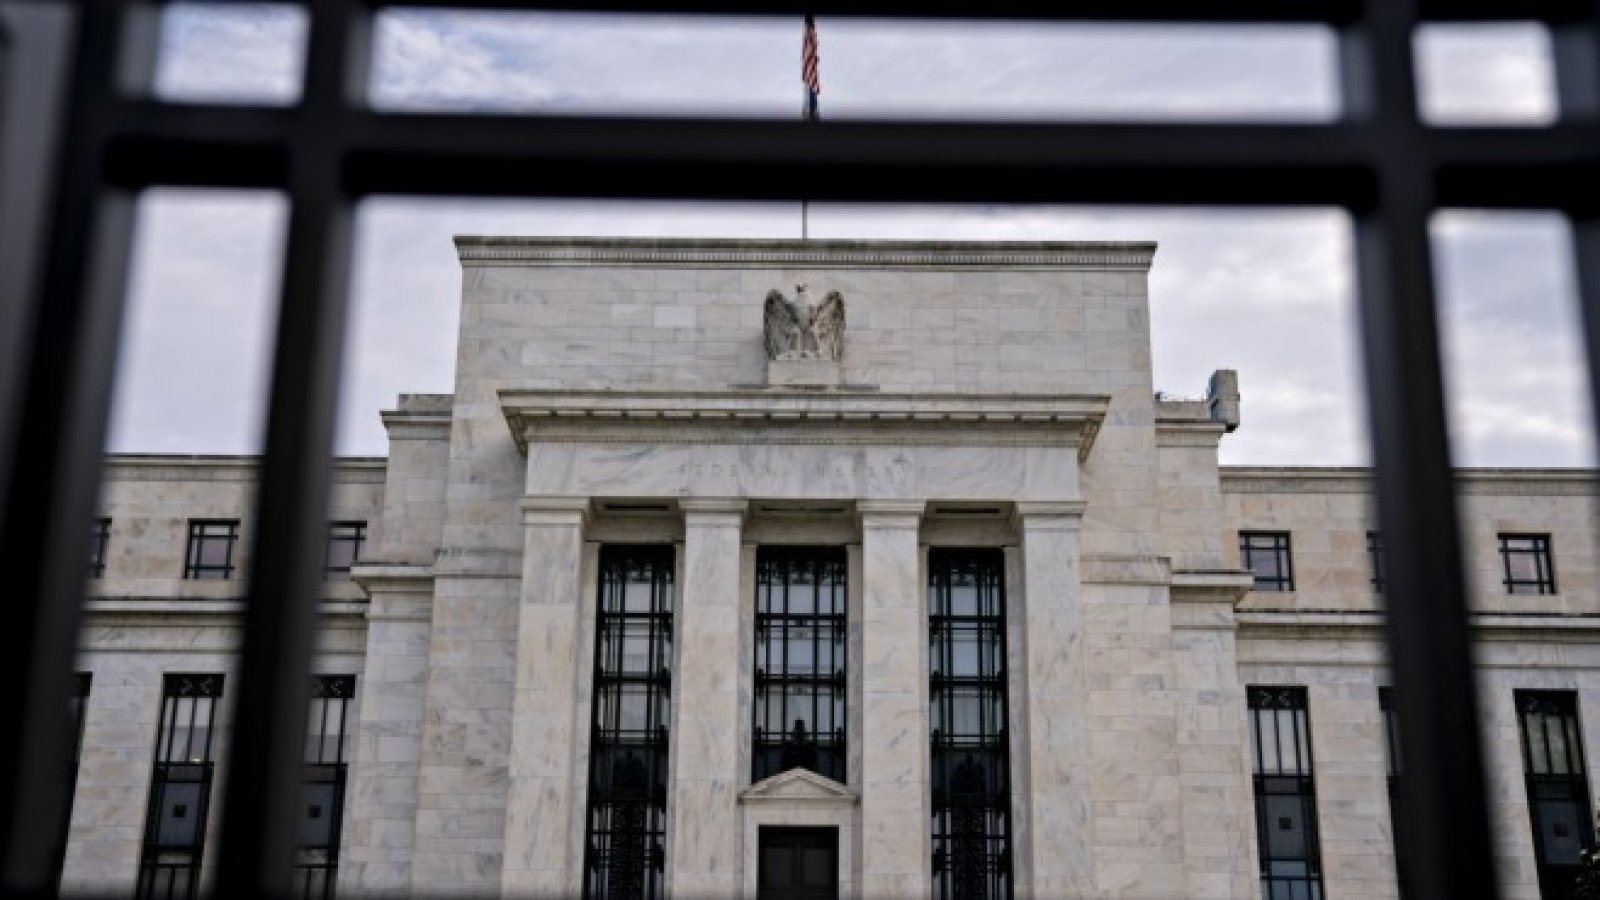


Федералният резерв следва бясно темпо в подкрепата си за икономиката на САЩ и глобалната финансова система. Ами ако трябва да направи повече, пита се на страниците на Financial Times Майкъл Макензи?
Регулаторите изтръпват при идеята за отрицателни лихви. По-силният контрол върху пазара на държавни облигации в САЩ обаче е една от възможните опции.
-
Как да инвестираме, след като сигурните активи вече не са такива?
-
Фед върви по пътя на ЕЦБ
-
Фед вече има силата да съживява мъртви акции
-
Фед стартира покупките на индивидуални корпоративни облигации*
-
Фед правилно изключва вдигане на лихвите в обозримо бъдеще
-
Не се борете с Фед, но и не разчитайте на него

Днешният статичен пазар на облигации обаче купува известно време на ръководителите на Фед, като изглежда, че те го използват добре. Протоколът от заседанието през юни показва, че почти всички участници „имат много въпроси относно разходите и ползите“ от такава политика.
Една потенциална полза е очевидна: това би осигурило на Фед начин за поддържане на разхлабени финансови условия дори в среда, в която инвеститорите започнаха да предвиждат по-строга парична политика. Ясно е, че в централната банка са загрижени, че инвеститорите на облигации биха могли да повишат доходността, увеличавайки разходите по заемите и осуетявайки възстановяване на икономиката.
Но тук започват проблемите. От една страна контролът върху кривата на доходността ще изпрати сигнал, че мерките за спешна подкрепа на Фед са страшно трудни за обръщане. Централната банка може да иска да свие баланса си, „след като светът се нормализира“, казва Стивън Блиц от TS Lombard. „Tе могат да си пожелаят всичко, но всъщност няма изход особено ако фискалната политика се активизира през 2021 г., както се очаква“.
Фед е прав да обмисля сериозно този и други потенциални негативни странични ефекти. Едно от основните притеснения е, че ограничаването на доходността - подход, приет от Япония през 2016 г. по отношение на 10-годишните ДЦК - може всъщност да не сработи за стимулиране на инфлацията. Скорошен анализ на клона на Фед в Ню Йорк отбеляза смесените резултати, които постигна Японската централна банка. Политиката й не е била успешна „на инфлационния фронт, поне досега“, заключава изследването.
 06:57 | 13.09.22 г.

 Общината обяви поръчката за сметопочистването на Варна за следващите 5 г.
 Отмениха частичното бедствено положение заради катастрофите на АМ „Тракия“
 Варна е пример за дарителството в България
 Коцев за исканото му отстраняване: Опитват се да подменят вота на варненци
 Огромна опашка от кръводарители се изви в Кръвния център във Варна

 продава, Къща, 168 m2 София, Бояна, 480000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Люлин 3, 499 EUR
 продава, Едностаен апартамент, 37 m2 Бургас област, к.к.Слънчев Бряг, 66600 EUR
 продава, Тристаен апартамент, 113 m2 София, Овча Купел, 279000 EUR
 продава, Вила, 37 m2 Солун, 120000 EUR

 Новините в развитие
 ByteDance подготвя AI асистент по модела на Muse, за да настигне САЩ
 Volkswagen отчете рекордни продажби на електромобили в Китай
 Златото поскъпва, пазарите оценяват инфлацията в САЩ и сигналите от Фед
 Всички кораби с руски дизел за САЩ са обърнали курса

 Honda очерта два пътя за бъдещето си
 Защо педалът на спирачката вибрира
 Система за следене на водача вкарва Hyundai в съда
 Mercedes връща забравена защита от кражба на Peugeot и Citroen
 Завладяване: Делът на китайците в България достигна 19.3%

 Откраднато детство: Украинските деца, които Русия може да скрие завинаги
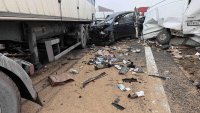 Катастрофа на “Тракия” в посока Бургас, движението е в аварийната лента
 Костадинов: Катастрофите няма да спрат с камери и глоби, а с контрол
 Ремонти, лихви и капанът, в който е "Топлофикация": ще има ли топло?
 Песков с остър коментар след арестите на поляци в Русия