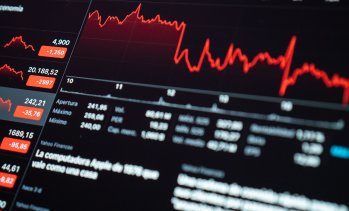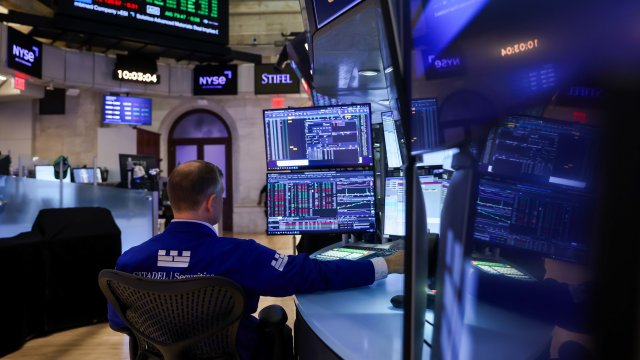
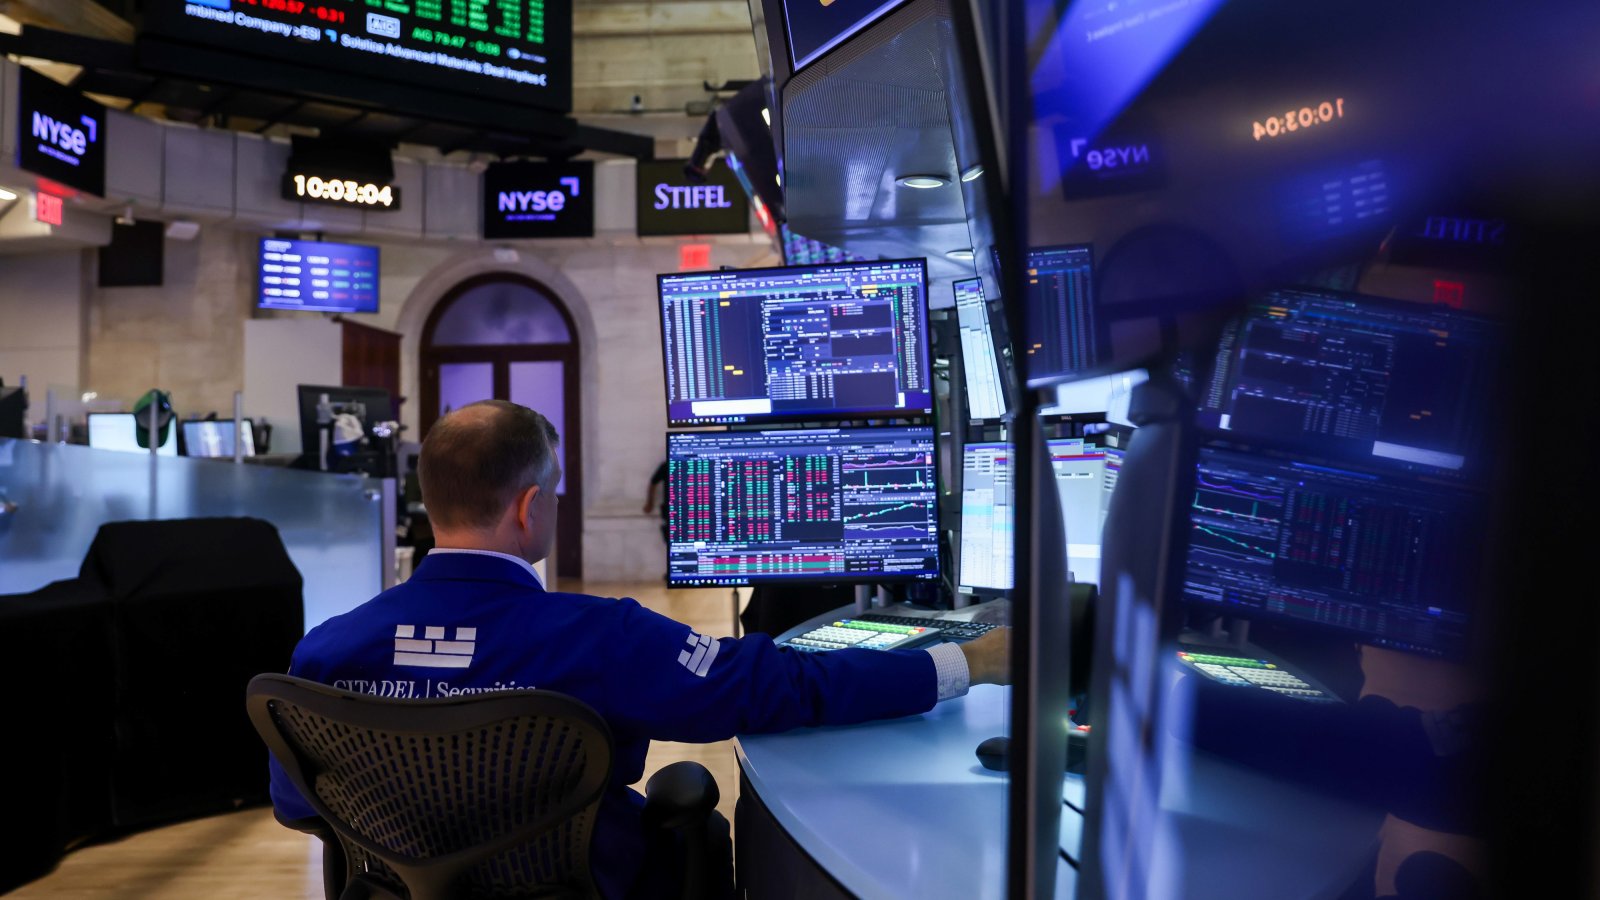


Водещите индекси на Wall Street завършиха понеделнишката сесия разнопосочно, повлияни както от крехкото успокоение на конфликта в Близкия изток, така и на търговията в сектора на полупроводниците, съобщава CNBC.
Широкият измерител S&P 500 остана относително без промяна на равнище от 7413,18 пункта.
Технологичният бенчмарк Nasdaq Composite обаче изтри 0,2% до 24 932,081 пункта.
Индексът на сините чипове Dow Jones Industrial Average се покачи с 0,5%, или над 260 пункта, до 52 210,08 пункта.
Секторът на полупроводниците е на червено, въпреки че акциите успяха да възстановят част от загубите. Фондът VanEck Semiconductor ETF (SMH) отчете спад от 2,3%. Акциите на AMD и Teradyne поевтиняха със съответно 5,2% и 4,3%, заставайки начело на пониженията. Тези на Micron Technology се разделиха с 2,3%.
Производителите на чипове поскъпнаха по-рано през деня след успешното листване на китайския производител CXMT в Шанхай. Но има „много несигурност за това какво се случва с китайските компании“, отбелязва Томас Мартин, старши потфолио мениджър и партньор към Globalt Investments.
Акциите се оказаха под напрежение и след съобщения в The Information на база източници, че Китай е започнал разработването на машини за EUV литография, които се използват за създаване на полупроводници.
Листнатите в САЩ акции на ASML поевтиняха с 5,8% в понеделник.
На петролните пазари цената на „черното злато“ се понижи осезаемо благодарение на новината за временното прекратяване на ударите между САЩ и Иран. Фючърсите върху международния бенчмарк „Брент“ поевтиняха с 9,6% до 87,53 долара за барел, а тези върху американският сорт WTI с 8,5% до 81,76 долара за барел.
Цената на златото расте с 0,3% до 4084,5 долара за тройунция.
При американските държавни ценни книжа доходността по 10-годишните и 30-годишните облигации намаля до съответно 4,649% и 5,133%.
Доларовият индекс от своя страна се покачва леко до 101,515 пункта.
Тази седмица ще има много предизвикателства за основните индекси. Поредицата от тримесечни отчети от Amazon, Apple, Meta Platforms и Microsoft или ще успокоят страховете на инвеститорите от необузданите АІ разходи, или ще ги засилят след разочароващите резултати на Alphabet през последната седмица. Резултатите биха могли пряко да засегнат компаниите за полупроводници, които са основните бенефициенти от бума на разходите за изкуствен интелект.
Също така Фед ще вземе решение за лихвените проценти в сряда. Консенсусното мнение е, че централната банка ще увеличи лихвите през септември, но пазарите отчитат значителната възможност Фед да повиши основния си лихвен процент с четвърт процентен пункт още тази седмица, според инструмента CME FedWatch.
 23:27 | 27.07.26 г.

 Преподаватели внесоха подписка в МС срещу идеята за един учебник по БЕЛ, история и география
 Колко пари трябват за комфортен живот в България?
 Военната прокуратура разследва атаката с дронове срещу „CONTSHIP JET“ в Черно море
 Високата инфлация в световен мащаб ще продължи и догодина
 Нова система на АПИ показва в реално време ремонти, катастрофи и ограничения по пътищата

 продава, Къща, 321 m2 София, Бояна, 1980000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Толстой, 420 EUR
 продава, Къща, 240 m2 София, Банкя (гр.), 420000 EUR
 дава под наем, Заведение, 160 m2 София, Център, 1800 EUR
 продава, Парцел, 3000 m2 Пловдив област, с.Първенец, 110000 EUR

 Растящите разходи пренареждат търговията и потреблението в България
 Ерата след Орбан разтърсва унгарската индустрия за автомобилни батерии
 Световните емисии на облигации чупят рекорди заради бума на AI
 Anthropic предупреждава за натиск от Тръмп преди историческото си IPO
 DoorDash придобива Instacart за $17 млрд. в битката с Amazon и Walmart

 Изоставено Bentley от 1928 може да донесе милиони
 Защо прибиращите се фарове се превърнаха в забранен елемент
 Volkswagen Group отчете огромни загуби
 Спасяването ДВГ е на път да остави хиляди без работа
 Електрически дронове вече следят за превишена скорост

 Жертвите на влаковата катастрофа в Испания нараснаха до 74
 Дърво за всеки жител: Как Милано се опитва да пребори мръсния въздух
 Колтуклиева отрече разговор за пари преди инцидента, имала прилични доходи
 Радев: В бюджета ще повишим средствата за научни инфраструктура и дейност
 Петър Стоянов: Страхът да не раздразним Русия тегне над България повече от 100 години