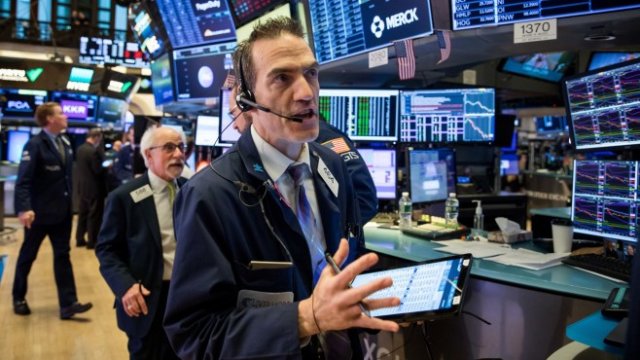
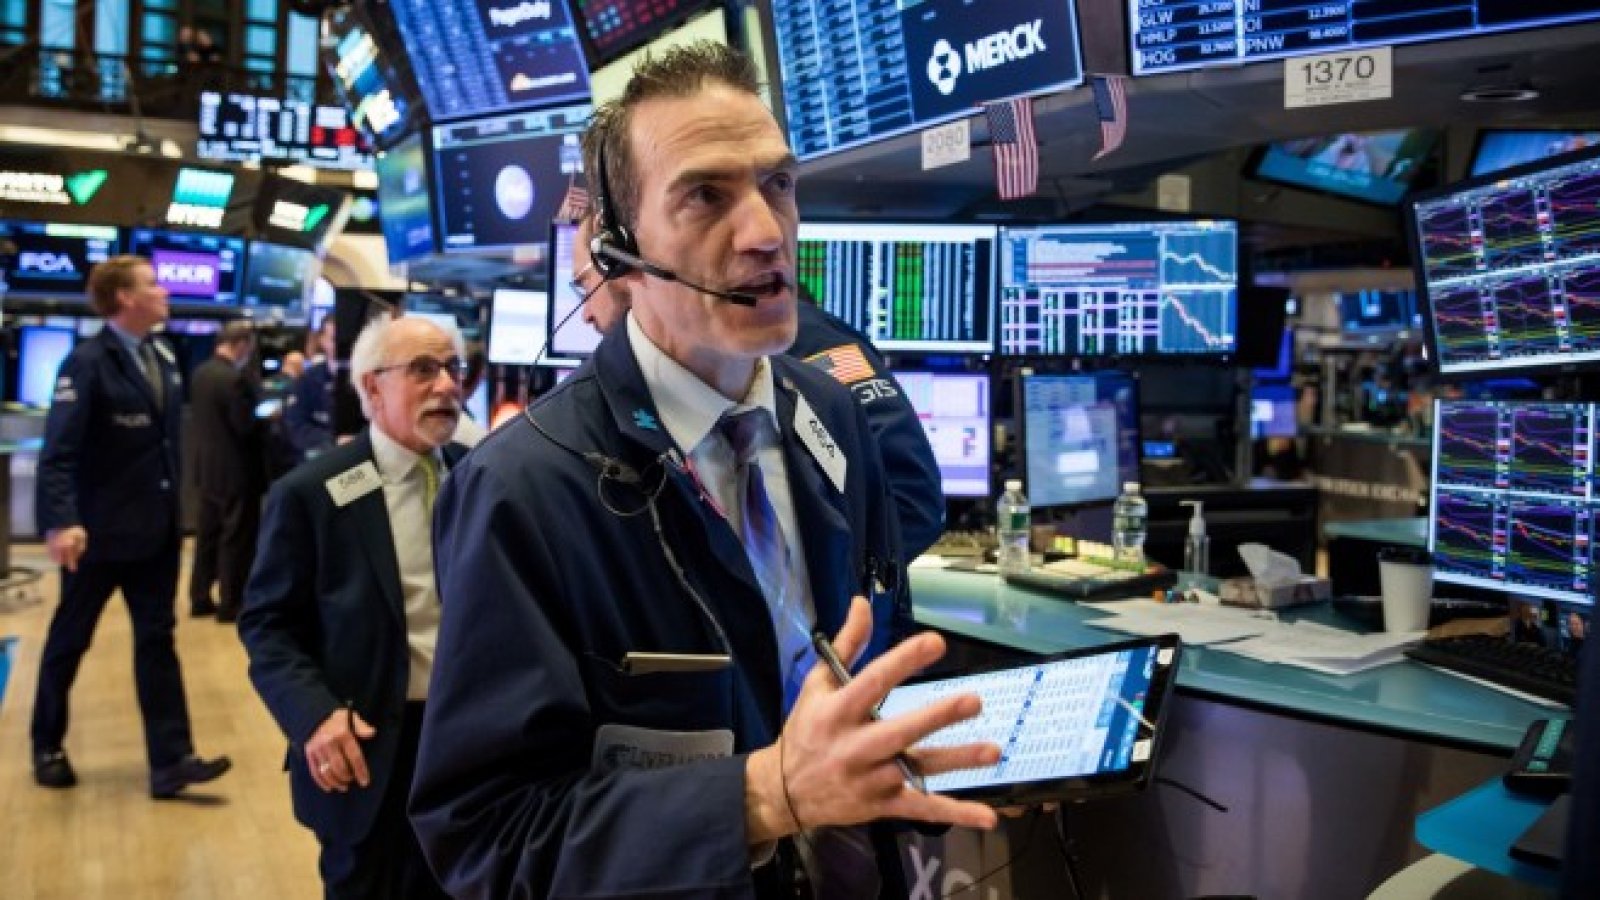


По-високи данъци от 2022 г., тъй като правителствата се стремят да компенсират раздадените пандемични стимули, плюс нарастващите производствени разходи не са добра комбинация за корпоративните маржове.
Друга задаващо се безпокойство е вероятността от затягане на кредитните стандарти в Китай, което ще засегне европейските компании и производителите на суровини. Поради тази причина Слимън казва, че портфолиото на MSIM притежава циклични компании в САЩ, които могат да се възползват от засилващата се икономика, докато са по-защитно позиционирани в Европа.
Притежаването на нискокачествени акции, които печелят от горещата икономика, бе печелившата стратегия за акции през последните месеци - тенденция, която обаче се изчерпва. Уклонът към държането на индустриални, финансови и технологични компании със силни баланси има своите привърженици.
„Има тенденция висококачествените акции да се представят по-добре след пиковете около стимулите“, изтъква Джил Кери Хол, стратег за акциите в Bank of America. Според банката висококачествените акции „никога не са имали отрицателна 10-годишна възвръщаемост в историята на данните ни от 1986 г., дори и без дивиденти“.
В по-дългосрочен план от значение за инвестиционните перспективи ще е наследството на настоящите стимули. В обширното си писмо до акционерите Даймън повдигна важен въпрос: „Трайният ефект от този бум ще бъде напълно известен, само след като видим качеството, ефективността и устойчивостта на правителствените инвестиции в инфраструктура и други области.“
Сегашната доходност по 10-годишните американски ДЦК сочи по-малко вяра сред инвеститорите в облигации относно този добре дошъл резултат. Лихвените проценти се повишиха рязко тази година, макар и от много ниски нива, и това е логично, след като икономиката излезе от рецесия и влезе в режим на експанзия.
Но ако звездите наистина сочат благоприятни икономически условия, на този етап от възстановяването доходността на 10-годишните книжа от 1,6% все още не е достигнала предпандемичното ниво от 2%, наблюдавано в началото на 2020 г.
Въпреки че тази година по-високите лихвени проценти изглеждат вероятни заради нарастващите държавни разходи и инфлационния натиск, съществува риск перспективите за растеж да избледнеят, след като стимулите се изчерпят и целият допълнителен дълг, натрупан в резултат от пандемията, силно натежи върху икономическата активност.
За инвеститорите в акции, които са нащрек за завръщане на инфлацията и много по-високи лихви след пандемията, има далеч по-тревожен сценарий: посредствените очаквания за дългосрочния растеж да се задържат въпреки огромните стимулиращи усилия.
 16:34 | 10.09.22 г.

 Над 800 арестувани след протестите във Франция от снощи
 Черно море победи Хебър с 2:1 при 17-годишните
 Варненски митничари задържаха 1606 литра ракия без акциз
 Кампания "ЕкоБудител": Варненци събраха 135 кг бутилки и кенчета
 Хороскоп за 19 октомври 2026

 продава, Парцел, 6043 m2 София област, гр. Костинброд, 302150 EUR
 продава, Тристаен апартамент, 123 m2 София, Кръстова Вада, 449000 EUR
 дава под наем, Тристаен апартамент, 80 m2 София, Студентски Град, 650 EUR
 продава, Офис, 136 m2 София, Суха Река, 209000 EUR
 продава, Едностаен апартамент, 43 m2 София, Люлин 2, 92000 EUR

 SEC трябва да защитава инвеститорите, а не непубличните фондове
 Натовареността на световните автомобилни мощности изглежда тревожно ниска
 Анализаторите са рекордно песимистични относно акциите на Adobe
 Поскъпналият юан подкрепя твърдението на Пекин, че не потиска валутата
 Залогът на Европа за $40 млрд. в батерии е напът да донесе големи печалби през зимата

 Включването на "макс" на парното бави загряването и износва двигателя
 Първият електрически SUV на AMG получи 3 мотора с 1169 к.с.
 Легендата GTi се завърна: тествахме новото най-спортно Peugeot
 Американски военен камион се превърна в кемпер за офроуд
 Съд призна за законна продажбата на взето под наем Audi

 Гърдев: Ударите в Черно море са добре премерени, да не предизвикат пряк военен отговор
 Рецептата Dnes: Яхния със свинско с грах
 Специализирана полицейска операция е в ход в Благоевградско, има задържани
 Министър Стоянов: Скоро идват самолети на НАТО над Черно море
 В Литва жителите се скриха в бомбоубежища заради засечен летящ обект