

Разтърсени от растящите разходи за обслужване на заемите и намаляващите цени, които изтриха 148 млрд. долара от стойността им, европейските собственици на имоти се готвят за нова вълна от проблеми, пише Bloomberg.
Компаниите за недвижими имоти имат облигации за около 165 млрд. долара с падеж до 2026 г., а банките намаляват експозицията си към индустрията и разходите за обслужване на кредитите са на най-високото си ниво от финансовата криза насам. Това излага някои компании на опасност рейтингът им да бъде намален до неинвестиционен, което ще оскъпи още повече за тях вземането на заеми.
Сред проблемите са срив на стойността на офисите от лондонското Сити до Берлин, което превръща имотите в най-непопулярната индустрия сред фонд мениджърите за трети пореден месец, показва допитване на Bank of America. Затънали в дългове, много собственици на имоти ще трябва да прибегнат до продажби на активи, да намалят дивидентите и емитирането на права в опит да приспособят компаниите за по-турбулентно бъдеще.
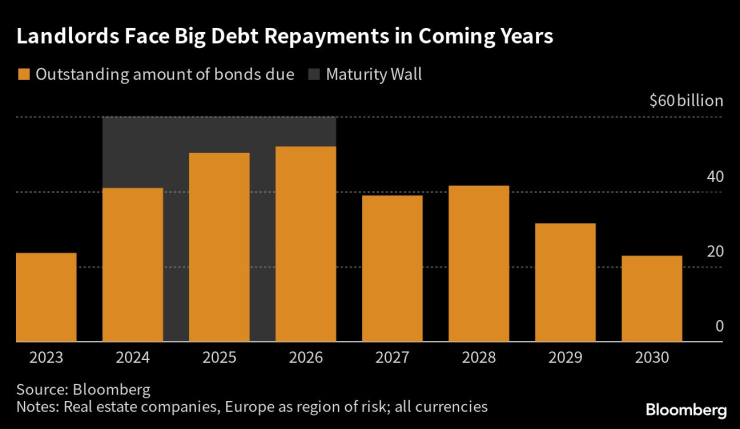 Собственици на имоти са изправени пред голямо изплащане на дълг през идните години. Графика: Bloomberg LP
„Падежът по дълговете ще бъде катализатор за сключването на сделки, защото ако кредитополучателите не могат да рефинансират, ще трябва да излязат“, коментира Джаки Боуи, ръководител на отдела за Европа, Близкия изток и Африка (ЕМЕА) в Chatham Financial. „Ще имаме повече продадени активи на пазара, предполагам на потиснати нива“, допълва тя.
Олицетворение на сътресенията е шведската имотна компания SBB, чиято цена на акциите се срина с над 90% спрямо историческия си връх.
Дълговото ѝ бреме от 8 млрд. долара, използвано за изграждането на портфейл от над 2000 имота, се превърна във воденичен камък след края на ерата на евтините пари. Усилията на компанията да се свие привличат интерес от гиганти като Brookfield Asset Management, което стана причина за силния ръст на цената на акциите ѝ в петък.
Рейтингът на имотната компания вече беше понижен до неинвестиционен и това я накара да се откаже от планираното емитиране на права. Пазарът очаква и други компании да последват примера ѝ.
Запазването на рейтинга може да се окаже невъзможно за някои компании, не на последно място защото хибридните облигации на собствениците на имоти потъват на вторичния пазар.
Някои парични мениджъри губят търпение и продават обратно облигации на имотните компании, които са ги емитирали, включително Aroundtown и шведската Heimstaden Bostad. Привлекателността на управлението на задължения за собствениците на имоти е очевидна – цените на деноминираните в евро облигации с висок рейтинг намаляват с почти една пета от началото на 2022 г.
Някои фирми ще се обърнат към емитирането на права или скъпи алтернативни форми на дълг, за да намалят бремето си, което ще изяде част от печалбата им с времето.
По-широките сътресения костваха на British Land мястото ѝ в FTSE 100 след над две десетилетия, след като рейтингът на собственика на финансовия квартал Canary Wharf в Лондон беше понижен до неинвестиционен.
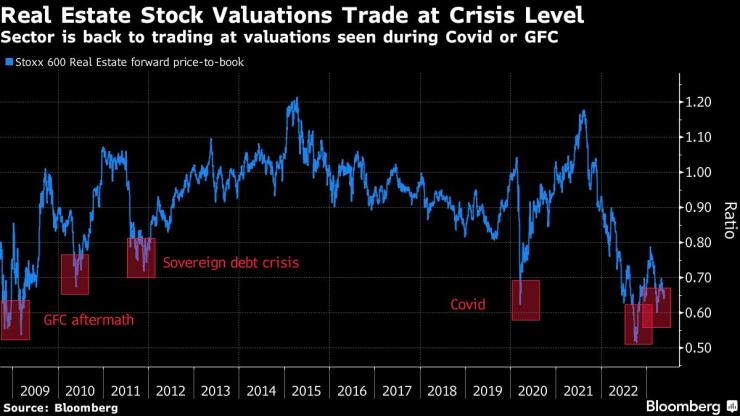 Цените на акциите на имотните компании в Европа се търгуват на кризисни нива. Графика: Bloomberg LP
Проблемите почти замразяват имотните пазари, като купувачите искат по-висока доходност, за да компенсират риска от растящите лихви и напускането на наематели. Цената на първокласните офис сгради в Париж, Берлин и Амстердам е намаляла с над 30% за 12 месеца, сочат данни на консултантската компания Savills.
„Нагласите са доста лоши и това е отразено в пазарната цена“, коментира Боуи.
Това е част от глобална тенденция, при която стойността на имотните облигации и заеми, които се търгуват на потиснати цени, надхвърля 190 млрд. долара. Това е в контраст с други индустрии, където тази сума намалява през последните месеци.
Възможно е най-лошото тепърва да предстои. Цените на бизнес имотите в Европа може да намалеят с до 40% заради мащаба на сътресенията на дълговите пазари, коментира анализаторът на Citigroup Арън Гай по-рано този месец.
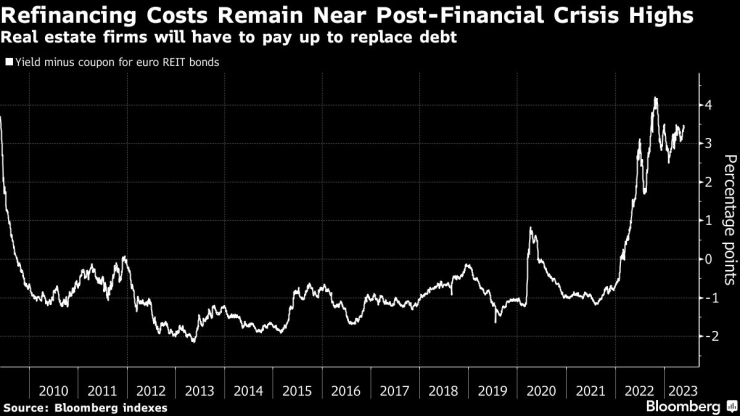 Разходите за рефинансиране остават близо до върховите нива след след световната финансова криза. Графика: Bloomberg LP
Освен това собствениците на имоти може да се наложи да осигурят около 50% допълнителен капитал, когато рефинансират актив, за да отговорят на индикатори, с които банки и частни кредитни фондове се съобразяват при кредитиране.
„Работим при допускането, че цените все още трябва да бъдат коригирани надолу. Това означава, че ще има още проблеми“, казва Макс Бърджър, кредитен портфолио мениджър в DWS Investment. „Някои от тези бизнес модели вече не са жизнени. Облигационните пазари са съвсем наясно с това“, допълва той.
 14:00 | 05.06.23 г.

 България е сред страните с най-ниски нива на трудов стрес в ЕС, Гърция е първа
 Експерт: Новите европейски мерки за краткосрочните наеми няма да засегнат Варна
 Войната промени туристическата карта на Европа: България и Турция губят въздушен трафик
 Тайнствени скали между Варна и Бургас дават отговор за измирането на динозаврите
 Защо Амодей, Алтман и Мъск искат забавяне на надпреварата за изкуствен интелект

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Когато изпитът диктува образованието, учебната програма губи
 Без качествено образование България ще бъде икономика с ниска добавена стойност
 САЩ подкрепят проект за нов подводен кабел до Тайланд в конкуренция с Китай
 Българските ДЦК са сред най-привлекателните в Източна Европа
 Централните банки преосмислят политиката си

 Toyota ще пести пари като прави по-малко части
 Тази яхта на Lamborghini струва 15 милиона евро
 Флагманът на Skoda навърши четвърт век
 Основателите на Alpina връщат магията на баварския роудстър
 Volvo радикално увеличи пробега на плъг-ин хибридните XC60 и XC90

 Какво означава, ако видите бял гълъб?
 Нова звездна двойка: Дакота Джонсън и Машин Гън Кели?
 Пълен провал: Три месеца след изстрелването си руският Stralink буксува
 Преподавател се замени с ИИ аватар, никой не разбра
 Румен Радев посреща чешкия премиер Андрей Бабиш в София