


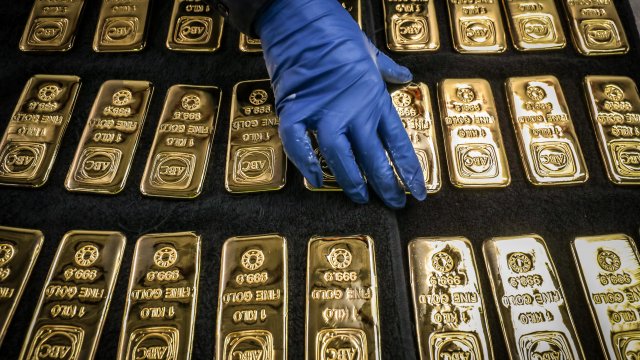


Трябва ли инвеститорите в злато да са разочаровани, че благородният метал не успя да продължи възхода си след рекордния връх от януари над 5500 долара за тройунция, или да са облекчени, че корекцията не е била по-сериозна?
Историята на цените през последните две десетилетия подсказва, че силните подеми, като този от септември 2022 г. до януари 2026 г., когато златото поскъпна с 245%, обикновено са последвани от значителни спадове, дори ако по-голямата част от печалбите се запазят, пише Клайд Ръсел за Ройтерс.
По време на ралито от дъно от 697,45 долара за тройунция през октомври 2008 г. до тогавашния рекорден връх от 1884,40 долара през септември 2011 г., златото поскъпна със 170%. След това цената му спадна с 37% до дъно от 1191,35 долара през август 2018 г.
От това дъно цената скочи със 74% до 2072,49 долара за тройунция през август 2020 г., преди да се понижи с 22% до 1620,20 долара през септември 2022 г.
Струва си да се отбележи, че колкото по-голям е ръстът в цените, толкова по-голям е и последвалият спад. Освен това възходите обикновено се случват за по-кратки периоди от време в сравнение със спадовете и консолидациите.
След дъното през септември 2022 г. златото започна стремителен ръст, достигайки исторически максимум от 5594,82 долара за тройунция на 29 януари. Оттогава цената му е отслабнала с 20%, завършвайки на ниво от 44/73,89 долара за тройунция в четвъртък.
На база на предишните цикли на ръст и спад изглежда възможно през следващите месеци или дори години да има по-сериозно понижение, преди възходящият тренд да се възобнови. Но това предполага, че същите фактори, които са движили предишните подеми и периоди на консолидация, все още са в сила и днес.
Очевидно е рисковано да се казва, че „този път е различно“, а пазарите преливат от примери как подобно мислене в крайна сметка се оказва погрешно. Въпреки това настоящото рали беше до голяма степен резултат от комбинация от позитивни фактори и беше необичайно с това, че всички те действаха в една и съща посока едновременно.
Открояват се три основни фактора: увеличените покупки от централните банки, силното търсене от страна на потребителите в Китай и Индия - двата най-големи купувача - и подкрепата от инвеститори, търсещи защита в несигурни времена.
Това включва страх от по-бърза инфлация, от неблагоприятни геополитически събития и, след завръщането на Доналд Тръмп на президентския пост в САЩ, опасения, че неговите политики ще подкопаят ролята на щатския долар като световна резервна валута, а с това и икономическата хегемония на САЩ.
През последните месеци обаче покупките от централните банки се забавиха, както и потребителското търсене в Китай и Индия.
Покупките на злато отслабват
Последният тримесечен доклад на World Gold Council (WGC) показа, че централните банки са купили 243,7 метрични тона злато през първото тримесечие на тази година - с 3% повече спрямо същия период на 2025 г.
Въпреки това покупките се стабилизират в диапазон около 200 тона на тримесечие от началото на 2025 г. насам и остават значително под върховете от средата на 2022 г. до края на 2024 г., когато покупките надхвърляха 300 тона на тримесечие в пет поредни тримесечия и само веднъж спаднаха под 200 тона.
Търсенето на златни бижута в Китай е възлязло на 85,2 тона през първото тримесечие, отбелязвайки спад от 31% спрямо същия период на 2025 г., докато в Индия е намаляло с 19% до 66,1 тона. Глобалното търсене на бижута е спаднало с 25% до 260,2 тона през първото тримесечие на тази година.
По-високите цени на златото действат като спирачка за потребителското търсене, а правителството на Индия предприе стъпки за увеличаване на данъците върху вноса на злато с цел да ограничи покупките и така да намали натиска върху платежния баланс.
Инвестиционните потоци към борсово търгуваните фондове, обезпечени със злато, също са намалели - притокът от 62 тона през първото тримесечие е със 73% по-нисък спрямо същия период на 2025 г.
Общото търсене на злато е спаднало с 9% през първото тримесечие на 2026 г. до 1 195,9 тона спрямо 1 315,6 тона година по-рано. Това прави сравнително умерения спад в цената на златото след януарския връх да изглежда като добро представяне.
Проблемът за инвеститорите в злато е, че в момента цената се движи основно от очакванията за паричната политика, а не от обичайните фактори. Пример за това е обратната корелация през последните седмици между златото и суровия петрол.
Когато цените на петрола се повишават заради войната на САЩ и Израел в Иран, златото поевтинява. Обратно - когато петролът поевтинява заради надеждите за мирно споразумение, цената на златото частично възстановява позиции.
Цената на петрола влияе върху очакванията за лихвените проценти в САЩ, тъй като по-високите цени увеличават вероятността разходите по заемите да останат високи и намаляват надеждите за понижения. По-ниските цени на петрола засилват очакванията за спад на лихвите, а по-ниските лихви обикновено подкрепят активи без доходност като златото.
В крайна сметка това превръща златото в заложник на развитието на войната в Иран почти толкова, колкото и останалите активи.
 09:23 | 07.06.26 г.

 Над 6300 проверки извърши БАБХ през летния сезон
 Спряха поредна пратка пипер с пестициди от Северна Македония
 Заловиха крадец по време на обир в къща във Варна
 Условни за мъж и жена от Варна, снимали и разпространявали порно с непълнолетни момичета
 Засилват защитата на стратегически и критични обекти в страната

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Канада разшири данъчните облекчения за капиталови инвестиции
 Карни за AI, търговията и капиталовите инвестиции, част 2
 Карни за AI, търговията и капиталовите инвестиции, част 1
 САЩ отлагат новите мита върху Китай до срещата Тръмп-Си
 В JPMorgan вече не моделират край на войната в прогнозите за петрола

 Италия премахва данъка върху автомобилите
 Кой е най-използваният бутон от шофьорите на Dacia
 Защо 100 000 км вече не са проблем за употребяван автомобил
 Как Porsche контролираше сцеплението с експлозиви
 Снимка с очи и управление с поглед – най-впечатляващите нови технологии в автомобила

 "Мечтата ми е да го видя на крака": Джани, който падна от тераса на НДК, има нужда от помощ
 Протест и жива верига затвори пътя Бургас–Варна: Жители искат пречиствателна станция
 Божанов за разкрията за Пеевски: Покриват се със сигналите, които ние сме подавали
 Симона Радева пред съда: Имам малко дете, което има нужда от мен
 Синодът предлага да се пишат оценки по предмета "Добродетели и религии"
















преди 3 месеца Историята на ВСЕКИ пазар сочи че той ще скочи и след това ще се срине и така до безкрай. НЯМА пазар който да върви завинаги в една посока. Има циклично възникващи мании и спекулации които винаги завършват зле. После пак се зараждат защото хората никога не се учат от грешките и паметта им е къса а алчността им е безгранична отговор Сигнализирай за неуместен коментар