


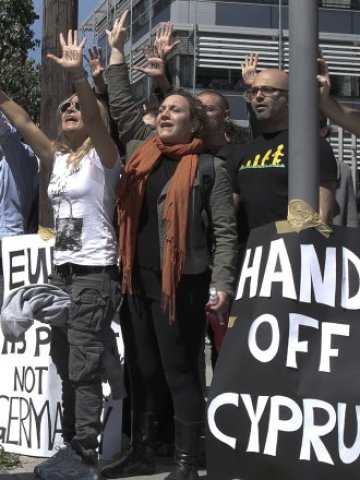
Управителят на Английската централна банка (АЦБ) сър Мервин Кинг веднъж заяви, че няма логика да предизвикате банкова паника, но че е логично да си изтеглите парите, когато такава настъпи. Кинг, разбира се, е прав.
Интересно е, че в събота сутринта финансовите министри от еврозоната вероятно направиха точно това – предизвикаха банкова паника, пише Волфганг Мунчао, анализатор на Financial Times в коментар за изданието.
Като се договориха да наложат данък върху депозитите в Кипър – стъпка, която по всичко освен като формулировка е равносилна на конфискация - министрите на практика анулираха застраховките по депозитите. Тези застраховки бяха предоставени през 2008 г. след колапса на Lehman Brothers и трябваше да гарантират, че от политическа гледна точка всички спестявания са обезпечени.
Чисто формално Кипър все още не е фалирал и не принуждава притежателите на депозити да приемат загуби. Никозия наложи 6,75% данък върху депозитите до 100 хил. евро и 9,9% данък върху сумите над тази граница. От юридическа гледна точка това е данък върху спестяванията. От икономическа обаче това е равнозначно на конфискация.
Мунчао изтъква, че той лично е за подобен данък върху депозитите от над 100 хил. евро – тоест сумите, които не се покриват от предоставената през 2008 г. застраховка. Няма морални или икономически причини да защитаваме депозитите на чужденци (особено руснаци), които са решили да оставят парите си в кипърски банки по една или друга причина.
Подобно решение би се вписало във философията за гарантиране на депозити. Целта не е да предоставим абсолютна сигурност, а да предотвратим банковата паника, която би се оказала неизбежна, в случай че посегнем на спестяванията на дребните вложители. Ето защо схемите за застраховка на депозитите обикновено имат таван.

Много анализатори не можеха да повярват на ушите си, когато стана ясно, че финансовите министри от еврозоната са се прицелили в спестяванията на дребно. Техническата причина е ясна – еврозоната не успя да се договори за цялостен спасителен план за Кипър, който би струвал 17 млрд. евро.
Германия отхвърли идеята за подобен заем, за който е сигурно, че Кипър няма как да изплати. Ето защо сумата беше ограничена до 10 млрд. евро и данъкът върху спестяванията беше единственият начин това да бъде постигнато. Когато са теглили чертата, са осъзнали, че данък единствено върху големите депозити няма да е достатъчен, пише Мунчао. Ето защо са избрали модел на данъчно облагане без почти никакви ставки, при който няма изключения дори за хората със съвсем малки сметки.
Ако някой е искал да налее масло в огъня в Южна Европа, то това е най-ефективният начин. Дългосрочните политически щети от подобно споразумение ще са огромни. Накратко, съществува опасност за банкова паника не само в Кипър.
Както в случая с Гърция, финансовите министри заявиха: „Не се притеснявайте, това е уникален случай“. Това обаче е вярно в много тесен юридически смисъл. Преструктурирането на гръцкия дълг наистина се различава от данъка върху депозита в Кипър. И когато повторят тази политика в друга ситуация, тя пак ще бъде „уникална“.
Освен ако в последния момент не бъде приета поправка, която да защити по-малките вложители, повечето собственици на депозити в Кипър ще действат рационално и ще изтеглят парите си, за да ги защитят от подобно посегателство.
Логично е това да се случи и в други страни в Южна Европа. Опитът от Кипър ни учи, че застраховките по депозитите са толкова сигурни, колкото и финансовото състояние на страната, която ги гарантира.
Ако се вгледаме в дълговата тежест на Италия или комбинираната публична и частна дългова тежест в Испания и Португалия, няма начин Рим, Мадрид или Лисабон да успеят да гарантират самостоятелно всички депозити в местните банки.
Много хора си мислеха, че след като президентът на Европейската централна банка (ЕЦБ) Марио Драги обеща да направи всичко възможно, за да спаси еврото, кризата е приключила. Всички, които имат банкови депозити, сега разбират обаче, че ако кризата е свършила, то това е единствено защото еврозоната е намерила нов източник за финансиране – техните спестявания.
 06:37 | 11.09.22 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията
 С новия финансов директор сигурността ще стане приоритет на Binance
 Най-големите привърженици на MAGA в Европа внезапно сменят тона

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Над 42% от българите не могат да покрият непредвиден разход
 Кейт Мидълтън показа, че принтът на точки остава хит
 Бела Хадид се показа на хокеен мач с новия си
 Защо САЩ наливат $150 млн. в космически ракети за многократна употреба?
 Царският инат: Защо Путин изпрати фанатичен историк да "преговаря" с Украйна?

























преди 13 години Не можеш да се бориш срещу спестовността на хората. Особено в смутни времена. Няма как да разчиташ на потребление само на кредит. Има хора които имат друга философия и не бива да бъдат наказани заради това! Някой предпочитат да спестяват и тогава да купуват, а не първо да купуват, а после да плащат. отговор Сигнализирай за неуместен коментар