

Наскоро дойде реда и на приложението за видеоконференции Zoom. Вече неудържима победителка от пандемията, акциите на компанията скочиха с 41%, когато тя разкри, че базата й от големи клиенти се е увеличила почти пет пъти до 370 000. Всъщност Zoom се превърна от обещаващ стартъп в утвърден технологичен играч само за половин година.

След последния скок на акциите й, Tesla отговаря за една трета от капитализацията на 25-те най-скъпи автомобилни производители в света в размер на 1,3 трлн. долара.
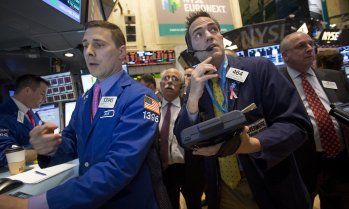
Тези сравнения са напомняне за това колко бързо се приспособява фондовият пазар, когато се промени колективното възприятие на инвеститорите за бъдещето. Но продуктовите пазари обикновено не реагират толкова бързо, колкото предполагат корекциите в оценките.
Технологичният подем през август затвърди и още една забележителна преоценка. След като Apple отчете силна печалба и обяви сплит в края на юли, акциите на компанията скочиха с 37%, добавяйки 600 млрд. долара към пазарната й капитализация.
Преди две години, когато стойността на производителя на iPhone за първи път надхвърли 1 трлн. долара, Уолстрийт обсъждаше какъв ефект би имало влизането му на пазара на услуги върху растежа и маржовете. Съотношението P/E на компанията беше 19.
След като надмина капитализация от 2 трлн. долара през август, пазарната стойност на Apple продължава да расте, като съотношението цена/печалба вече е 40. Пазарът изглежда вече е решил, че Apple повече не е това, което се смяташе дълги години - хардуерна компания, чието благосъстояние е обвързано с определени продуктови цикли. Вместо това тя сега е мощна технологична платформа с множество начини за извличане на приходи с висок марж от лоялна глобална клиентска база.
Напълно е възможно Уолстрийт да е прав по отношение на подобни оценки. Но е трудно да не се забележи прекаленост в преоценките, особено в момент, когато финансовите условия и пазарната динамика са толкова благоприятни.
 00:07 | 14.09.22 г.

 Ройтерс: Войната в Черно море се разширява и поставя на изпитание червените линии на НАТО
 Защо всеки 2-и фиш за средна скорост пада в съда
 Цените в България растат двойно по-бързо на месечна база от средното за еврозоната
 България и Румъния също попадат в рисковата зона: ескалацията в Черно море тревожи корабособствениците
 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%

 дава под наем, Двустаен апартамент, 55 m2 Пловдив, Кършияка, 550 EUR
 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR

 Енергийният преход не трябва да става за сметка на индустрията
 Уолстрийт не трепва пред избори: S&P 500 е на плюс след междинните вотове
 Ще си извлекат ли републиканците поука от това поражение? Едва ли
 Победата на демократите в САЩ поставят под риск бума на AI центровете за данни
 Елиуд Кипчоге: За човека няма граници

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 Кандис Суейнпоъл обича да прекарва време с новия си Том Брейди
 Посланието на САЩ към президента Тръмп
 Путин губи контрол над Източна Европа, но може да спечели на Запад
 МС дава над 1,1 млн. евро за семейства, чиито деца не са в детски градини
 Заплаха за Путин: Служители на норвежка медия са в списъка на издирваните лица в Русия