


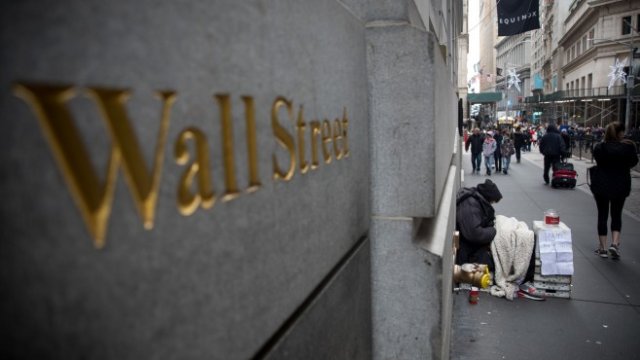


Широката пазарна ликвидност - лекотата, с която инвеститорите могат да купуват или продават ценни книжа без да се влияе върху тяхната цена - е в низходяща спирала повече от 10 години, пише за Financial Times Ришаб Бандари, старши портфолио мениджър в Capstone Investment Advisors.
Вижте например какво се случи с търговията с фючърсни договори върху индекса S&P 500 - обиновено най-ликвидните фючърси върху индекс за акции в света. През последното десетилетие тяхната ликвидност, измерена чрез дълбочината на пазара, се срина с около 90%. Този модел се повтаря и в други класове активи и региони.
Дълбочината в общи линии е мярка за способността на пазара да поглъща парични потоци без значително въздействие върху цената на базовата ценна книга. По-конкретно, тя обозначава броя на акциите или договорите, налични в офертите за покупка на дадена ценна книга във всеки един момент.
Спадът в ликвидността съвпада с огромно увеличение на броя и величината на „волатилните шокове“ - дефинирани като ежедневни движения с над 5 процентни пункта в индекса Vix, който измерва очакванията на пазарите за волатилността. Между 1994 и 2007 г. имаше девет такива шока. В годините след финансовата криза от 2008-09 г. те бяха 62.
По-значимо е, че пазарната ликвидност започнала да се държи като пясък - колкото по-плътно се опитвате да я сграбчите, толкова по-бързо тя се изплъзва през пръстите ви. Точно когато търсенето на ликвидност е най-голямо, особено по време на периоди на стрес, тя има тенденция да се оттегля. Така че ликвидността не само е ниска, но и е станала крехка и ненадеждна.
Причините за тези внезапни пресъхвания са много. През последното десетилетие се наблюдава разпространение на компютърни, количествени стратегии, движени от правила или пазарни сигнали. Огромната промяна при активите в посока систематични и пасивни инвестиционни средства намали възможността за активните мениджъри да се намесват в периоди на стрес и да осигуряват ликвидност. Вместо това тези систематични и пасивни стратегии са ограничени от техните алгоритми.
По-строгото банково регулиране усложни проблема, като радикално намали капацитета на големите брокери-дилъри да поемат риск. В резултат на това инвестиционният свят загуби достъп до част от ликвидността, предоставяна преди от тези банки.
Друг ключов въпрос е, че ролята на маркетмейкърите до голяма степен бе поета от ботове, поддържащи високоскоростни алгоритми. Емпиричните наблюдения сочат, че тези ботове обикновено реагират на всяко увеличение на волатилността на базовия актив чрез постепенно изтегляне на ликвидност.
 02:38 | 14.09.22 г.

 Ройтерс: Войната в Черно море се разширява и поставя на изпитание червените линии на НАТО
 Защо всеки 2-и фиш за средна скорост пада в съда
 Цените в България растат двойно по-бързо на месечна база от средното за еврозоната
 България и Румъния също попадат в рисковата зона: ескалацията в Черно море тревожи корабособствениците
 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%

 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Владиславово, 122900 EUR

 Енергийният преход не трябва да става за сметка на индустрията
 Уолстрийт не трепва пред избори: S&P 500 е на плюс след междинните вотове
 Ще си извлекат ли републиканците поука от това поражение? Едва ли
 Победата на демократите в САЩ поставят под риск бума на AI центровете за данни
 Елиуд Кипчоге: За човека няма граници

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 Заплаха за Путин: Служители на норвежка медия са в списъка на издирваните лица в Русия
 Как армията от хакери на Ким превърна Северна Корея в лидер в кражбите на криптовалути?
 Величков: ПП и ДБ не са търсили подкрепа от Борисов, това отне гласове
 Тръмп се крие в покоите си, администрацията му в паника заради "чистка"
 Божидар Божанов: Управляващите са минали в режим на арогантност






















преди 5 години Ако правилно разбрах статията смисъла е: през 1990 аз като акционер продавайки 10% от акциите - това се е разглеждала като една сделка от пазар диктуван от нормални (спокойни или нервни хора).Аз продавайки 10% от акциите си през 2022 г на пазар диктуват от роботи повличам целия сектор (че дори целия индекс) надолу заради алгоритми. А мотивите ми да речем са същите.И втория ми извод - все по малко ликвидни за преобръщане в класически пари са парите ми "затворени" в акции отговор Сигнализирай за неуместен коментар