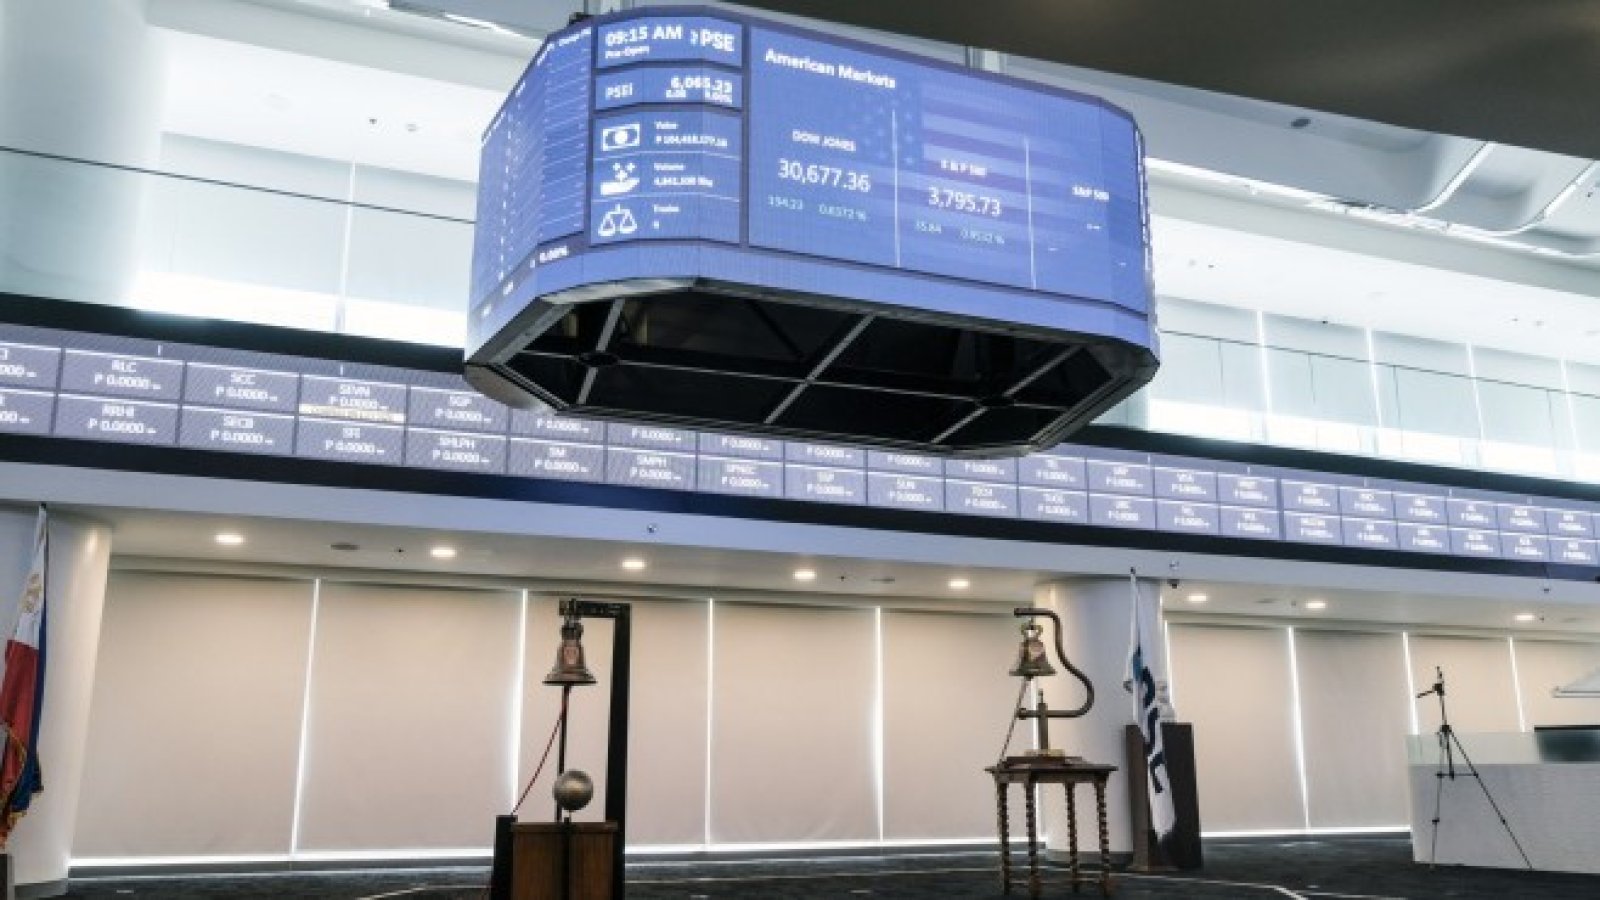


Това не са единствените допускания, които се правят от тези, които се застъпват за по-висока, цялостна експозиция към развиващите се пазари. Те също така предполагат, че за най-крехките във финансово отношение икономики официалните кредитори, включително МВФ и Световната банка, ще са готови да повторят разочарованията от споделянето на тежестта през 2020 г.
Това не означава, че няма привлекателни възможности на развиващите се пазари. Но вместо общо инвестиране чрез следване на индекси или влагане на средства в ETF (борсово търгувани фондове – бел. прев.) инвеститорите трябва да се съсредоточат върху селективни възможности с обезпечение - или активи, заложени пред кредиторите, или специфични по форма, като много големи парични буфери и (в случая на държави) големи международни резерви.
Инвеститорите трябва да се стремят да придобият добри имена, които са били засегнати от типичното техническо заразяване на развиващите се пазари; проблемни активи, при които стойностите на възстановяване са високи; и такива, повлечени от сривове на вътрешния финансов пазар.
Реалностите на икономическото управление също така подчертават по какъв начин инвеститорите трябва да са наясно с последователността на вероятните събития на развиващите се пазари. Изправени пред високи цени на вноса, намаляващо търсене за износа и ниски международни резерви, страните са склонни да прибягват до валутна обезценка, която да им помогне във финансовото приспособяване и икономическото преструктуриране. За някои от тях това ще запази деноминираните в страната ценни книжа в неблагоприятно положение в сравнение с тези, емитирани в твърда валута.
Времето за повсеместна експозиция към развиващите се пазари ще дойде, но засега е подходящ по-селективен подход, включително чрез частните пазари. Инвеститорите обаче трябва да са подготвени за повече неравности по пътя към по-висока възвръщаемост.
 09:10 | 14.09.22 г.

 Есента в България се променя: септември и октомври стават все по-топли, а валежите се увеличават
 Горещините в Европа са причинили над 50 000 смъртни случая през лятото на 2026 г.
 Храните в България по-евтини от албанските, по-скъпи от Румъния
 Евростат: Еврозоната премина от излишък към голям дефицит през август
 Спим с час повече: Тази нощ връщаме часовниците назад

 продава, Гараж, паркомясто, 31 m2 Бургас, Лазур, 59900 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 1, 112000 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Кайсиева Градина, 105000 EUR
 продава, Двустаен апартамент, 40 m2 Варна, Владиславово, 92900 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Кайсиева Градина, 117000 EUR

 Болсонару и Лула са напълно изравнени преди балотажа в Бразилия
 Стотици хиляди протестираха в цяла Франция, в Париж избухнаха сблъсъци
 Какво ще прави Bose след придобиването на Skullcandy, част 2
 Какво ще прави Bose след придобиването на Skullcandy, част 1
 България гласува за президент

 Ето как китайски SUV се движи като рак по магистрала
 Защо е толкова трудно да се измисли име за нова кола?
 По-тънки от милиметър: Audi разкри тайната на задни светлини на Q9
 Bugatti събра три безценни легенди по случая юбилея им
 Новите коли поскъпват от ноември - спорът е с колко

 България избира седмия си президент: Над 6.5 милиона българи с право на глас днес
 Преизбраха Жордан Бардела за председател на "Национален сбор"
 От училището към войната: Как ученици сглобяват дронове за Русия без да им плащат
 Украйна порази нефтохимически завод в руския град Омск
 Гласуването в чужбина за президентските избори започна