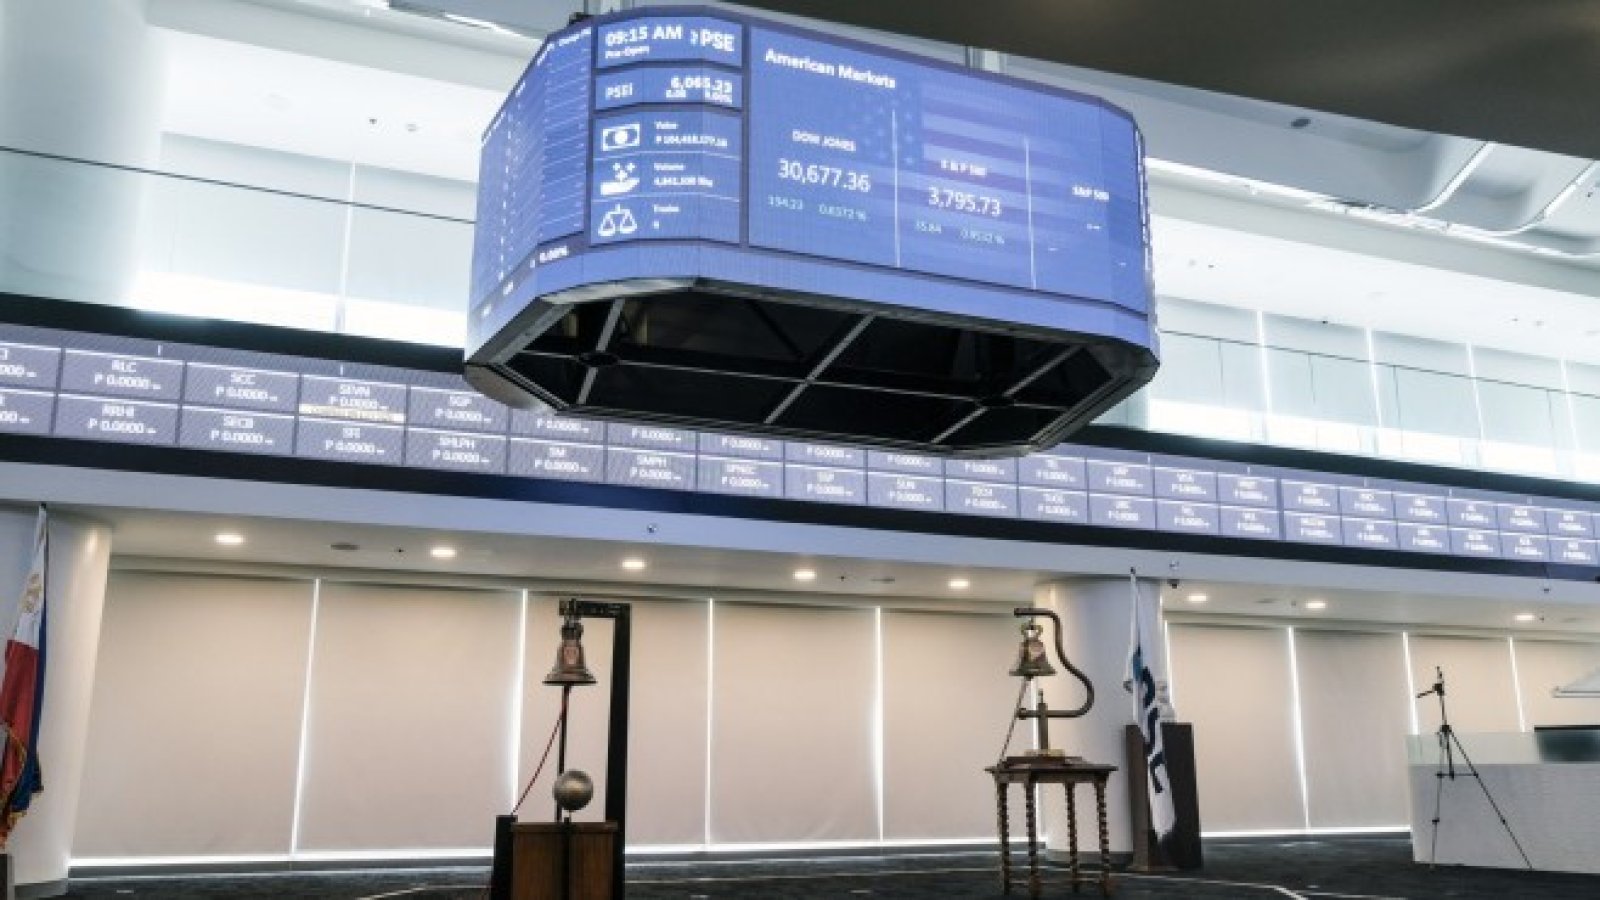


След впечатляващите спадове на цените през първата половина на годината и лек отскок през последните седмици, повече анализатори препоръчват по-висока обща експозиция към активи на развиващите се пазари, пише за Financial Times Мохамед Ел-Ериан, президент на кеймбриджския Queens’ College и съветник на Allianz и Gramercy.
В края на краищата, показателите за оценка на тези пазари са на исторически ниски нива, ако погледнете индексите, както на самостоятелна база, така и спрямо развитите пазари. Биковете твърдят, че след като повечето разрушителни сили сега в огледалото за обратно виждане, период на по-ниска волатилност и по-висока възвръщаемост е непосредствено пред нас.
Според мен евтините цени в исторически план са необходимо, но не достатъчно условие за печеливши инвестиции на развиващите се пазари, особено за инвеститорите с малка склонност към волатилност.
Инвеститорите трябва да вземат предвид както дисперсията на възвръщаемостта в рамките на класа активи, така и икономическите и финансови влияния, които тепърва ще се проявяват напълно, като скока на глобалната инфлация, принуждаващ големите централни банки да затягат политиките си агресивно в бързо забавящата се световна икономика. А някои ценни книжа са изправени пред значителен преструктуриращ риск (т.е. спадове на цените, които не могат да бъдат възстановени с времето).
Силният общ аргумент за експозиция към развиващите се пазари се нуждае от това големите макро заплахи, или това, което икономистите наричат общи глобални фактори, да вдигнат или поне да бъдат по-добре отразени в оценките.
Не забравяйте, че това е сложна среда за развиващите се икономики, особено за вносителките на суровини. Повишената продоволствена и енергийна несигурност се усложнява от забавянето на глобалното търсене, поскъпването на долара, затягането на финансовите условия на капиталовите пазари и по-трудната среда за официалната двустранна помощ.
Някои твърдят, че това вече е отразено във високата волатилност и отрицателната възвръщаемост от първата половина на тази година. Но това предполага, че оттук нататък четири фактора няма да се окажат проблематични.
По-конкретно: че системно важните централни банки, водени от Федералния резерв и Европейската централна банка, ще са в състояние да се борят с инфлацията без да тласнат икономиките си към рецесия; че самата инфлация няма да се окаже прилепчива; че още „инвеститори туристи“, които са се осмелили да излязат от нормалното си местообитание (и бенчмаркове), няма да избягат; и че вътрешната социална и политическа структура на страните ще може да поеме значителен удар от цените на храните и стоките от първа необходимост.
 09:10 | 14.09.22 г.

 Есента в България се променя: септември и октомври стават все по-топли, а валежите се увеличават
 Горещините в Европа са причинили над 50 000 смъртни случая през лятото на 2026 г.
 Храните в България по-евтини от албанските, по-скъпи от Румъния
 Евростат: Еврозоната премина от излишък към голям дефицит през август
 Спим с час повече: Тази нощ връщаме часовниците назад

 продава, Гараж, паркомясто, 31 m2 Бургас, Лазур, 59900 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Младост 1, 112000 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Кайсиева Градина, 105000 EUR
 продава, Двустаен апартамент, 40 m2 Варна, Владиславово, 92900 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Кайсиева Градина, 117000 EUR

 Канада нареди на дипломатите си да избягват кандидатите на изборите в САЩ
 Сенра от BlackRock за преориентирането на инвестициите, част 1
 Сенра от BlackRock за преориентирането на инвестициите, част 2
 Най-голямото пенсионерско селище в света планира заем от 180 млн. долара
 Милиони нестандартни работници може да решат глобалния недостиг на мед

 Ето как китайски SUV се движи като рак по магистрала
 Защо е толкова трудно да се измисли име за нова кола?
 По-тънки от милиметър: Audi разкри тайната на задни светлини на Q9
 Bugatti събра три безценни легенди по случая юбилея им
 Новите коли поскъпват от ноември - спорът е с колко

 Преизбраха Жордан Бардела за председател на "Национален сбор"
 От училището към войната: Как ученици сглобяват дронове за Русия без да им плащат
 Украйна порази нефтохимически завод в руския град Омск
 Гласуването в чужбина за президентските избори започна
 Тотнъм изненада Челси и ликува в лондонското дерби