




Федералният резерв остави без промяна паричната си политика след двудневното си заседание, което приключи в сряда, но сигнализира, че очаква две повишения на лихвите до края на 2023 г., премествайки напред във времето периода, в който се очаква да промени политиката си, предава Bloomberg. Досега се очакваше повишения да има година по-късно.
Централната банка запази целевия диапазон за своя референтен лихвен процент непроменен на ниво между нула до 0,25% - където се намира от март 2020 г. - и се ангажира да продължи покупките на активи с темпо от 120 милиарда долара месечно, докато бъде постигнат „съществен по-нататъшен напредък“ по заетостта и инфлацията.
Тримесечните прогнози показват, че 13 от 18 централни банкери подкрепят поне едно увеличение на лихвените проценти до края на 2023 г. спрямо седем през март. До края на същата година единадесет служители предвиждат поне две подобни решения. Освен това седем от тях предвиждат това да се случи още през 2022 г., спрямо четирина по-рано.
В същото време централните банкери очакват инфлацията да нарасне до 3,4 процента през тази година и да спадне до 2,2 процента през 2022 година.
Доходността по държавните ценни книжа се повиши с пет базисни пункта до 1,54%, увеличавайки отскока от тримесечното дъно от 1,427% от миналата седмица, и достигайки най-високото ниво от 8 юни.
Прогнозите за това кога служителите на централните банки предвиждат вдигане на референтния лихвен процент от близо нула, доведоха до поскъпване и на долара. Измерванията на инфлационните очаквания на пазара на облигации намаляха.
„Напредъкът по отношение на ваксинациите намали разпространението на Covid-19 в Съединените щати“, се казва в изявление на Федералната комисия по открития пазар, публикувано в сряда след приключването на двудневното заседание. „На фона на този напредък и силната политическа подкрепа показателите за икономическа активност и заетост се засилиха".
По време на пресконференцията след заседанието на Федералния резерв на САЩ в края на април председателят Джером Пауъл повтори мнението, че инфлацията вероятно ще бъде преходна и че централната банка ще остане приспособима, докато пазарът на труда се възстанови изцяло, а инфлацията остане над 2% за известно време. Обикновено при толкова силен растеж и нарастващи инфлационни очаквания пазарите се затягат в очакване Фед да озапти инфлацията, както в предишните икономически цикли.
Някои анализатори смятат, че Фед подценява ефектите от паричното предлагане върху инфлацията, както и последиците от новата гъвкава цел на инфлацията на Фед. Според скорошен доклад на Bank of America растежът на икономиката е най-висок от 34 години и "инфлацията вероятно ще се повиши повече от очакваното".
По-силната и неочаквана инфлационна перспектива в резултат на втория по големина растеж в паричното предлагане от 120 години насам също вероятно ще компенсира негативните ефекти на пазара от проблемите в производството и доставките, като запази цените на акциите във възходящ тренд, докато Фед започне да затяга паричната си политика - стратегия, на която явно ще се съпротивлява възможно най-дълго.
"Инфлацията притеснява инвеститорите, защото очевидно централните банки не са готови да се справят с нея", коментира пред Financial Times Аниика Гупта, главен анализатор на WisdomTree.
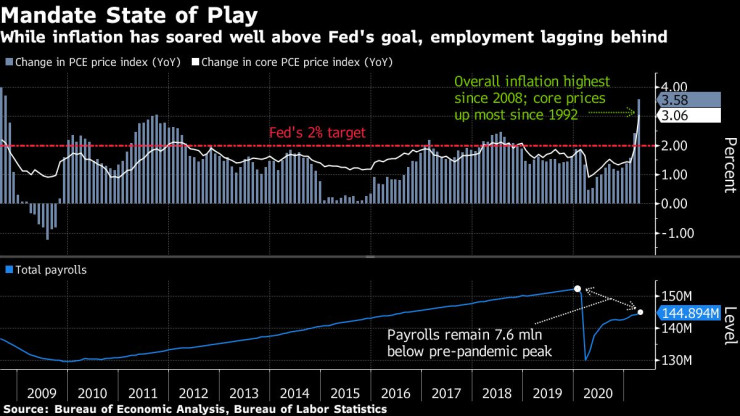
От срещата на Фед през април напредъкът на пазара на труда е малко по-бавен, отколкото са очаквали мнозина. Работодателите добавиха 837 000 работни места през април и май, оставяйки общата заетост на 7,6 милиона работни места под нивата преди пандемията.
За разлика от него, инфлацията е по-гореща от очакваното, тъй като икономиката се възстановява. Индексът на потребителските цени на Министерството на труда нарасна до 5% през май спрямо година по-рано.
Този процент на инфлация, най-високият от 2008 г. насам, създава проблеми за Фед, дори ако банкерите смятат, че отразява предимно временни фактори, които трябва да изчезнат по-късно тази година. Те се притесняват, че ако инфлацията надвиши 2% твърде много или твърде дълго, това може да накара бизнеса и потребителите да очакват по-голяма инфлация в бъдеще, която може да стане самосбъдваща се. Доказателствата за нарастващите инфлационни очаквания вероятно ще наложат Фед да затегне политиката по-рано или по-агресивно от планираното, за да закрепи тези очаквания на ниво от около 2%.
 03:02 | 13.09.22 г.

 Иван Иванов се класира на 1/4-финал в Португалия след обрат
 Осъдиха двама във Варна за побой над техен познат
 Смърков: Подготовката за зимата не се изчерпва с осигуряването на техника, материали и ресурси
 Варна приема турнир по ораторско майсторство и дебати на английски
 Община Варна: Поръчката за зимното почистване е обявена в средата на октомври

 дава под наем, Къща, 170 m2 София, Симеоново, 2200 EUR
 дава под наем, Къща, 170 m2 София, Малинова Долина, 2200 EUR
 дава под наем, Зала, 250 m2 София, Бояна, 4800 EUR
 дава под наем, Заведение, 250 m2 София, Бояна, 4800 EUR
 продава, Тристаен апартамент, 116 m2 Пловдив, Коматево, 148982 EUR

 Пазарът на сребро остава в дефицит шеста година, въпреки спада в соларния сектор
 „България Еър“ подкрепи нов световен рекорд на Гинес за теглене на Airbus A320
 SpaceX се готви за историческо двойно приземяване при нов тест на Starship
 iPhone 18 Pro Max: как новият флагман на Apple оправда очакванията на потребителите
 Кой ще наследи Дженсън Хуанг? Nvidia преразглежда управленската си структура

 Volkswagen показа най-мощния T-Roc
 Производството на Mini спря заради войната в Украйна
 ZF направи електромотор с 30 000 об/мин и 3500 Нм
 Mercedes-Benz е спрял всички инвестиции в Германия
 Nissan е готов да плаща на тези, които се отърват от своя RAV4

 Дете погълна метален накрайник от химикалка, спасиха го с медицински хеликоптер
 В Израел арестуваха мъжа, заподозрян за убийството на доцента на метростанция
 Столична община заведе дело за къпалнята "Мария Луиза" и Летния театър (СНИМКИ)
 Делото "Илиян Филипов": Атанас Дечев - Пинчера остава в ареста
 Кремъл не изключва нов кръг преговори за Украйна, но без Европа
















преди 5 години Започна да се пропуква леда IOER вече е 0.15%, а reverse repo rate стана 0.05%. ФЕД не е вдигал тези лихви от 18 март 2020. Отделно премести прогнозата за вдигане на основната лихва от 2024 до 2023. Най-вероятно на следващата среща ще намали още прогнозата. отговор Сигнализирай за неуместен коментар
преди 5 години То беше планирано и комунизма да дойде.Малко да мръднете лихвата и фалита ви е математически неизбежен.Можете да го туширате още малко с времето, но вече с отрицателни лихви.Show must go on! отговор Сигнализирай за неуместен коментар