

Японските държавни облигации са напът да реализират най-големите си тримесечни разпродажби от 25 години, тъй като централната банка разхлабва хватката си върху пазара.
Това е напомняне за инвеститорите, че националният дългов пазар разчита силно на подкрепа от институции от публичния сектор като Японската централна банка, за да се представя по-добре от глобалните конкуренти, пише Bloomberg.
Ценните книжа са загубили 3% през третото тримесечие, най-големият спад от 1998 г. насам, според събрани от Bloomberg данни към четвъртък.
Държавните облигации в световен мащаб извън Япония са се сринали с 4,6% през същия период, най-голямото понижение за една година, тъй като продължаващият инфлационен натиск подхранва очакванията, че лихвените проценти ще останат високи за по-дълго време.
Засилват се спекулациите, че централната банка на Япония ще прекрати своята политика на отрицателни лихви в началото на следващата година въпреки позицията на централните банкери, че стимулите трябва да се запазят, за да се подкрепи все още несигурното икономическо възстановяване.
Залозите, че Японската централна банка ще затегне паричната политика, доведоха до повишаване на референтната доходност по 10-годишните облигации на страната до най-високо ниво от десетилетие тази седмица. Доходността по 30-годишните японски облигации също достигна десетилетен връх.
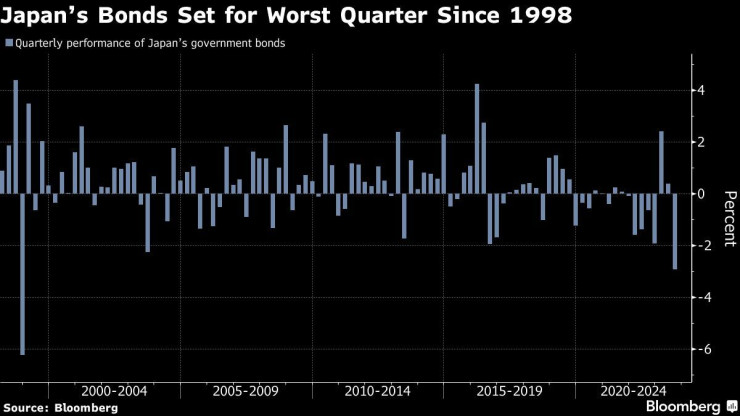 Тримесечно представяне на японските държавни облигации. Графика: Bloomberg
В петък централната банка обяви непланирана операция по изкупуване на облигации в знак на решимостта си да забави нарастването на доходността. Банката предложи да купи ценни книжа на стойност 300 млрд. йени в първата си непланирана операция от началото на август. Облигациите останаха губещи, което предполага, че сумата не е достатъчна, за да докаже значима подкрепа за пазара.
Загрижеността на инвеститорите, че японската централна банка ще намали лесните пари, доведе до спад на облигациите през това тримесечие подобено на края на 1998 г., когато Министерството на финансите на Япония предизвика крах на пазарите. Тогава министерството каза, че ще спре директните покупки на дългосрочни държавни облигации от името на пощенските спестявания и обществените пенсионни фондове. Ведомството тогава имаше нужда от кеш, за да покрие намаляването на данъците и някои мерки за стимулиране.
Моментът обаче беше лош: министерството също беше заявило, че планира да продаде рекордно количество дълг през следващата фискална година. Перспективите за наводнение на пазарите от нови облигации доведоха до скок на доходността по 10-годишните облигации със 180 базисни пункта за пет месеца от най-ниското им ниво, което бяха достигнали през септември 1998 г.
„Значителното влошаване на представянето на японските облигации през това тримесечие показва още веднъж голямото влияние, което публичният сектор има върху пазара“, коментира Кейсуке Цурута, старши стратег фиксирани доходи в Mitsubishi UFJ Morgan Stanley Securities Co. в Токио. „Спекулациите вероятно ще се засилят, че отрицателните лихвени проценти ще свършат през следващата година, така че Японската централна банка ще продължи да води на пазара на облигации“, допълва той.
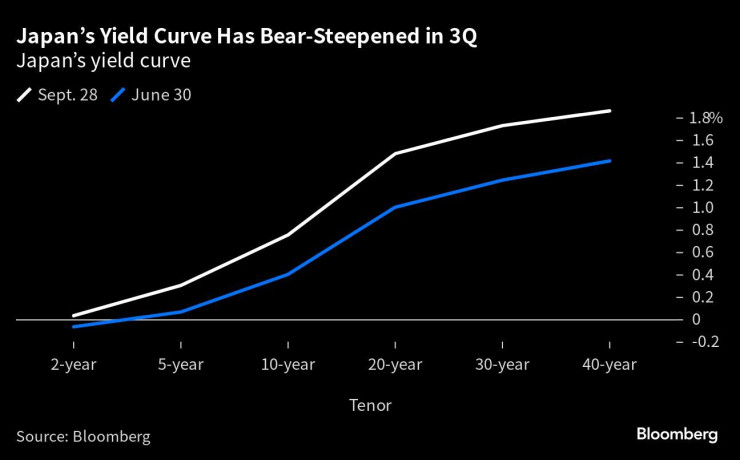 Японската крива на доходност през третото тримесечие. Графика: Bloomberg
Облигациите с падеж след 20 години и повече са основен двигател на разпродажбите през третото тримесечие, тъй като доходността им се е покачила с почти 50 базисни пункта.
Централната банка е закупила държавни облигации на стойност около 26 трлн. йени през периода, с около 40% по-малко от покупките през първото тримесечие, последвали рязкото увеличение на тавана на доходността от 0,25% през декември.
Управителят на Японската централна банка Japan Казуо Уеда потвърди позицията си за облекчаване на политиката миналата седмица. С доближаването на йената до линията на психологическа подкрепа от 150 йени за долар и оказването на натиск върху цените на вноса обаче, затягането може да започне и по-рано.
Стратезите на Bank of America очакват централната банка да прекрати както политиката на отрицателни лихвени проценти, така и контрола върху кривата на доходност през януари. Според прогнозата им доходността по 10-годишните японски облигации ще се повиши до 1,25% до края на следващата година.
 12:05 | 29.09.23 г.

 Футболен фен влиза в затвора заради възхвала на Ратко Младич
 Терзиев отрече да е обещавал охраната на парк „Витоша“ на Ивайло Калушев
 Гръцкото правителство тръгна на битка срещу затлъстяването сред децата
 Горивата у нас продължават да поскъпват и през тази седмица
 Българското земеделие е на кръстопът заради сушата, вносът и цената на оцеляването

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Пропадане на самолет и пилот с наркотици разкриват кризата в Air India
 Украйна се включи в изборите в Русия с най-голямата си въздушна атака
 Бумът на центровете за данни променя пазара на ипотечни облигации
 Анди Бърнам се оказа там, където не искаше: в зависимост от дълговите пазари
 Хаосът в Черно море принуждава руските фермери да намалят площите с пшеница

 Бензин, дизел или електричество – кое излиза най-изгодно?
 90, 110 или 120 км/ч: Защо няма универсална „правилна“ скорост за автомобила
 Проверка на 2,4 млн автомобила показа модела с най-много проблеми
 Три автомобила на Джеръми Кларксън от The Grand Tour отиват на търг
 Ново окачване превръща дупките в безплатна електроенергия

 Как „Яблоко“ оцеля в руските избори въпреки забраната на партията
 Овладяха пожара на депото край Плевен, започна окончателното обезопасяване
 Как да защитим данните си в интернет
 Кои са най-големите късметлии според датата им на раждане
 Операция “Вивалди”: Украйна с нови териториални придобивки в Донецка област (ВИДЕО)