


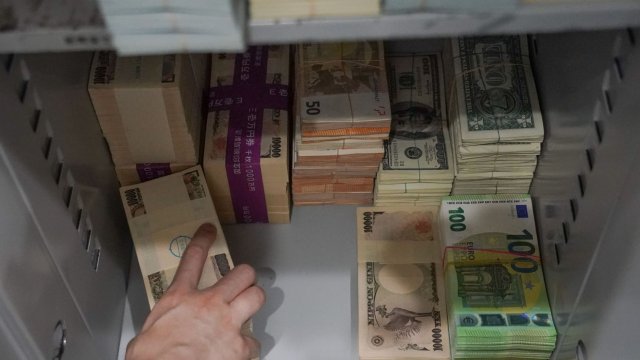


Очакванията са облигациите в местна валута на нововъзникващите пазари да се представят по-добре от деноминираните в долари еквивалентни облигации, въпреки че предлагат по-ниска доходност дори от държавните облигации на САЩ.
Дълговите книжа на развиващите се пазари в местна валута отчитат най-добрия старт на годината от 2022 г. насам спрямо доларовите еквиваленти, тъй като глобалните търговски сътресения повишават очакванията за намаляване на лихвените проценти в развиващите се страни и охлаждане на инфлацията чрез понижаване на цените на петрола, пише Bloomberg.
Същевременно доларовите облигации се представят по-слабо, защото заплахите от митата на американския президент Доналд Тръмп тежат върху зелените пари.
„Имаме силно предпочитание към дълга на развиващите се пазари в местна валута пред доларови облигации на нововъзникващите пазари заради слабия долар и перспективата, че централните банки на нововъзникващите икономики ще имат повече възможности за понижаване на лихвените проценти“, коментира Джон Харисън, управляващ директор макростратегия за развиващите се пазари в GlobalData TS Lombard в Лондон.
„Забавящата се икономика на САЩ и нарастващият шанс за рецесия са лоши за глобалния растеж, което вероятно допълнително ще стимулира централните банки на нововъзникващите икономики да намалят лихвите“, добавя той.
Облигациите в местна валута на нововъзникващите пазари постигат възвръщаемост от 3,2% тази година, докато деноминираните в долари облигации са спечелили само 0,7%, според индексите на Bloomberg.
Превъзходството на дълга в местна валута доведе до необичайна ситуация, при която исторически по-рисковите облигации се търгуват при по-ниска доходност от тези, деноминирани в долари - традиционно основният актив в света. Средната доходност на индекса на облигациите, деноминирани в местна валута, спада до 4,03% в сравнение със 7,1% за деноминирания в долари измерител и 4,12% за държавните облигации на САЩ.
Един от основните двигатели на облигациите в местна валута през последните седмици са нарастващите очаквания, че централните банки ще облекчат паричната политика поради сътресенията, предизвикани от съобщението на Тръмп за реципрочни мита на 2 април.
„Облигациите в местна валута дават по-големи възможности да изразим нашите виждания относно валутите, паричната политика, сроковете и кривите на доходност“, посочва Филип МакНикълъс, суверенен стратег за Азия в Robeco в Сингапур.
„Повишената волатилност на държавните облигации и политиката на САЩ би трябвало да доведат до по-висока премия в дългосрочен план, което се и случва, и да намалят привлекателността на долара“, добавя той.
Нововъзникващите облигации в местна валута получават допълнителен тласък, тъй като слабият долар засилва представянето на валутите на развиващите се страни. Доларовият спот индекс на Bloomberg падна с почти 4% през април и се насочва за четвърто поредно месечно понижение.
„Щатският долар все още изглежда много скъп след продължилия десетилетие бичи пазар“, казва Майк Ридъл, портфолио мениджър фиксиран доход във Fidelity International в Лондон. „Отслабването на долара, в съчетание със силно дълго позициониране, вероятно ще донесе основните попътни ветрове за нововъзникващите пазари“, добавя той.
Влошаващите се перспективи пред долара карат някои емитенти на облигации да бъдат по-предпазливи по отношение на продажбите на дълг, деноминиран в щатската валута. Издаването на доларови облигации на развиващите се пазари, с изключение на Китай, спада с 36% досега през април в сравнение със същия период преди година до 5,1 млрд. долара, според данни, събрани от Bloomberg.
Goldman Sachs Group Inc. е сред онези, които залагат, че облигациите в местна валута на развиващите се пазари ще продължат да изпреварват конкурентите си.
 21:37 | 20.04.25 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 продава, Парцел, 476 m2 София област, гр. Драгоман, 37000 EUR
 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата
 В кадър: Вучич подаде оставка като президент на Сърбия





















преди 1 година Ако желае, правителството ще изплати държавния дълг. Водещата причина за сегашните държавен дълг е нямане на необходима защита срещу щети от проблемни дългове. Неправилността въздействува за държавен бюджет с бюджетен дефицит. Днешните дългове на правителството са последица от сгрешено държавно финансово поведение. Общата защита срещу щети от проблемни дългове е условие за устойчиво развитие. С полезната защита срещу щети от проблемни дългове, нямаше да има сегашния държавен дълг. отговор Сигнализирай за неуместен коментар