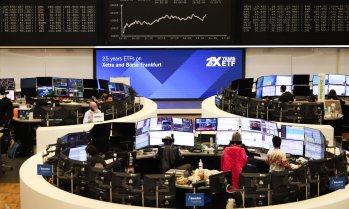


Оптимизмът, обхванал световните фондови пазари след серията новини за сключените търговски споразумения със САЩ е неоспорим и разбираем, но едновременно с това е и озадачаващ, пише Ройтерс.
Американският индекс S&P 500, британският FTSE 100 и индексът MSCI All Country достигнаха нови върхове тази седмица. Други международни индекси също не са много по-назад. Анализатори от Goldman Sachs и други големи банки наскоро повишиха прогнозите си за растежа на S&P 500 до края на годината.
Катализаторът е ясен: базовите мита върху вносните стоки в САЩ ще бъдат много по-ниски от митата, с които президентът Доналд Тръмп заплаши преди това. Тази седмица стана ясно, че японските стоки например ще се облагат с 15%, а не с 25%. Индикациите засега са, че подобно ще е митото и за вноса от ЕС в САЩ. Това би било наполовина на ставката, която Тръмп предупреди, че ще задейства от 1 август.
Изведнъж картината стана не чак толкова мрачна, колкото изглеждаше преди няколко месеца. Икономистите смятат, че окончателните мита на САЩ ще се установят в диапазона 15-20%, след като бъдат постигнати споразумения с Брюксел и евентуално с Пекин. За такова ниво пазарите не смятат, че ще тласне икономиката към рецесия.
Това предполага, че привидно хаотичната стратегия на Тръмп за заплашване с взаимно гарантирано икономическо унищожение, изтръгване на отстъпки и след това отстъпване, за да се ограничат щетите на пазарите, се отплаща. Дали обаче ще стане точно така?
Някой трябва да плати
Въпреки пазарната еуфория, факт е, че на 31 декември миналата година средното общо мито на САЩ върху вносните стоки е 2,5%. Дори и новите мита да са в диапазона 15-20%, те ще са поне шест пъти по-високи от доскоро действащите и най-високи от 30-те години на миналия век насам.
Министърът на финансите на САЩ Скот Бесънт изчислява, че приходите от мита в американската хазна тази година могат да достигнат 300 млрд. долара, което е еквивалентно на около 1% от брутния вътрешен продукт (БВП). Като се екстраполира миналогодишния внос на стоки на стойност 3,3 трлн. долара към следващата година, 15% мито може да донесе около 500 млрд. долара, или малко под 1,5% от БВП на Страната на неограничените възможности.
Кой ще плати сметката? Дали това са американските потребители, вносителите или задграничните износители? Или всички по малко? Вероятно сметката ще бъде разпределена предимно между американските потребители и компании, което ще намали разходите на домакинствата и корпоративните печалби, а това може да бъде вредно за растежа. Няма да можем да го разберем известно време, тъй като ще отнеме месеци, докато засегнатите стоки пристигнат в страната, стигнат до рафтовете на американските магазини, а приходите от митата бъдат събрани.
„Имаме да изминем още път, преди да можем наистина да кажем, че американската икономика усеща пълния ефект от обявените мита“, коментира Боб Елиът, бивш изпълнителен директор на Bridgewater и основател на Unlimited, пред CNBC.
Инвеститорите в акции изглежда пренебрегват всичко това.
Разпенване
Краткосрочният импулс на пазара е ясен. S&P 500 затвори над 200-дневната си плъзгаща се средна за 62 дни поред, най-дългата серия от 1997 г. насам, според Райън Детрик от Carson Group. Завръща се и манията по мемеакциите – още един знак, че апетитът за риск може би се отделя от фундаментите.
Консенсусната прогноза за ръста на S&P 500 за следващата година е 14%, според LSEG I/B/E/S, което е с минимална разлика спрямо прогнозата към 1 април – ден преди Тръмп да обяви резкия ръст на митата, 14,5%. Дори консенсусът за 2025 г. от около 9% не е чак толкова по-нисък от 10,5% към 1 април.
Проучване на Ройтерс от края на миналата година показа консенсусна прогноза за края на 2025 г. за S&P 500 от 6500 пункта. Индексът вече е почти на това ниво и се търгува на приблизително същия коефициент, както на 31 декември, 12-месечно съотношение цена-печалба от 22.
Могат ли тези високи очаквания да бъдат подкрепени от икономика, чийто темп на растеж през следващата година се очаква да бъде 2% или по-малко? Възможно е. Това обаче ще бъде предизвикателство за повечето фирми, с изключение на технологичните гиганти от Великолепната седморка, чийто размер може би ще ги предпази по-добре от митата или забавяне на растежа.
В крайна сметка всичко това е огромен експеримент, противопоставящ протекционистката търговска политика и митата от ерата на Голямата депресия на икономическата ортодоксалност от последните 40 години. Това е и още един пример за способността на инвеститорите в акции да намират добрата страна на почти всичко.
Както казва Брайън Якобсен, главен икономист в Annex Wealth Management: „Можеше да е по-зле“ не е добра основа за пазарно рали“.
 13:59 | 25.07.25 г.

 Обявиха кога папата ляга под ножа
 Кои са тайните на добрия шофьор?
 София оглави престижна класация
 Община Варна готви мерки срещу презастрояването
 5 симфонични концерта с изявени диригенти и талантливи солисти очакват публиката на Държавна опера Варна

 продава, Двустаен апартамент, 101 m2 София, Манастирски ливади Изток, 261020 EUR
 продава, Двустаен апартамент, 60 m2 София, Дървеница, 190000 EUR
 продава, Тристаен апартамент, 91 m2 София, Драгалевци, 339000 EUR
 дава под наем, Едностаен апартамент, 45 m2 София, Люлин 5, 500 EUR
 дава под наем, Едностаен апартамент, 47 m2 София, Полигона, 520 EUR

 От 1 януари: Нова проверка на IBAN и име спира измамите при банкови преводи
 Как се промени Италия, част 3
 Как се промени Италия, част 2
 Как се промени Италия, част 1
 МакНали: Петролният пазар подценява геополитическия риск, част 1

 Пет популярни трика, които не трябва да прилагате на колата си
 Един от най-спорните автомобили се завърна на сцената
 Най-голямата колекция от Mercedes S-Class отива на търг
 Електрическият Citroen 2CV излиза след 2 години срещу 15 000 евро
 Peugeot показа най-мощния си модел

 Папата отменя публичните си изяви заради предстояща операция
 Мирчев: 11 антени на Starlink са умишлено подпалени край София
 Създателите на ИИ се готвят за катастрофално събитие в следващите 12 месеца
 Евродепутат сезира ЕС за забраните на Сърбия срещу български учени
 Как да стартирате бизнес след 40?