

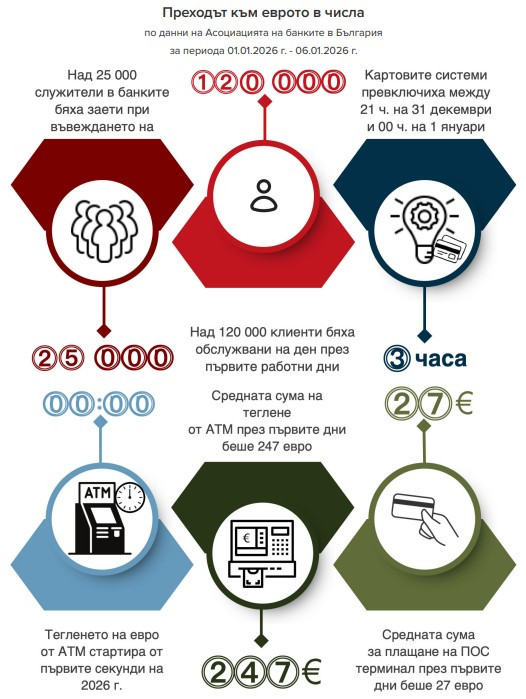
С предварителната подготовка, технологичната готовност и активната комуникация с обществото, от страна на банките, преходът от лев към евро беше осъществен изключително плавно. Това пише в анализа на Асоциацията на банките в България как беше направена историческата стъпка със замяна на българския лев с европейската валута.
Процесът премина организирано, прозрачно и с висока степен на координация между участниците в него. Миграцията на картовите системи беше извършена в рамките на три часа, а готовността за работа на автоматизираните банкоматни устройства започна още в 00:00 часа на 1 януари 2026 г. Всичко това беше възможно благодарение на 200 млн. евро инвестиция от страна на банковия сектор за подготовка за евромиграцията, посочват в обзора от АББ.
 Източник: АББ по данни на БНБ
От банковата асоциация посочват, че в процеса по присъединяване към еврозоната са участвали над 25 хиляди служители, заети в банковия сектор. Всеки от тях е бил ангажиран в различен аспект на процеса на съответния етап. В първите дни на въвеждане на еврото банките обслужваха над 120 хиляди клиенти на ден, при висока степен на организация в банковите клонове, коментират от АББ.
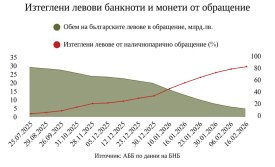
Към средата на февруари в обращение са останали под 4 млрд. лв., т.е. извлечени са близо 85% от левовете в обращение спрямо пиковата им стойност в началото на 2025 г.
 Източник: АББ по данни на БНБ
При влизането си в еврозоната банковият сектор е устойчив, добре капитализиран и високо ликвиден. Към 31 декември 2025 г. в България оперират 23 банки, като шест от тях са клонове на чуждестранни финансови институции. Общата сума на активите на банковата система нараства с 18,5% до 116 млрд. евро спрямо 2024 г.
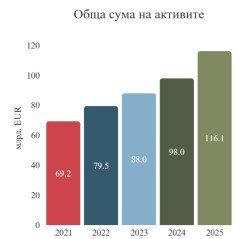 Източник: АББ по данни на БНБ
По изчисления на АББ, въз основа на данни от управление „Банков надзор“ на БНБ, делът на необслужваните кредити (с просрочие над 90 дни) в общата сума на заемите се понижава от 1,79% към декември 2024 г. до 1,55% към края на миналата година.
Делът на „лошите заеми“ за фирмите се понижава от 2,30% към края на 2024 г. до 2,16% към края на четвъртото тримесечие на 2025 г. Нивото при жилищните кредити се понижава от 0,44% до 0,32%, а при потребителските кредити – от 3,60% към 31 декември 2024 г. до 3,34% към края на четвъртото тримесечие на 2025 г.
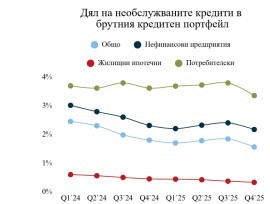 Източник: АББ по данни на БНБ
В АББ отчитат, че коефициентът на ликвидно покритие (LCR) е на ниво от 281% при 241% в края на 2024 г. По данни на ЕЦБ в края на септември 2025 г. отношението на ликвидно покритие за банките, участващи в Единния надзорен механизъм, възлиза на 156,73%.

 22:48 | 27.02.26 г.

 Гюров с двойна преднина пред Йотова сред българите в чужбина
 Хванаха надрусан шофьор без книжка
 Бивш нападател на Черно море води тежка битка
 Кандидатката на ГЕРБ спечели балотажа във варненско село
 Гледат делото за замърсяването на Варненското езеро

 продава, Тристаен апартамент, 129 m2 София, Докторски паметник, 1120000 EUR
 дава под наем, Тристаен апартамент, 120 m2 София, Лагера, 890 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 продава, Двустаен апартамент, 60 m2 Варна, Бриз, 165900 EUR
 продава, Къща, 169 m2 Варна, м-т Боровец - юг, 345000 EUR

 Разходите за AI заплашват да засенчат силните резултати на Big Tech
 Петте водещи военни сили в Европа ще обявят Русия за най-голямата заплаха
 ЕС планира да удари Китай с нови търговски ограничения в началото на 2027 г.
 Различни признаци на ескалация се появяват около изборите в САЩ
 ЦИК при 100% обработени протоколи от чужбина: Гюров печели вота зад граница

 Lexus RX 350 вече не е това, което беше
 Защо червената лампа на спирачките свети и след сваляне на ръчната
 Цената на батерия надхвърли 3 пъти тази на стар електромобил
 Кола на старо до 10 000 евро – тези модели рядко разочароват
 BMW увеличава пробега, без да променя платформата

 Защо смесените райони почти не гласуваха на президентските избори?
 Протестите в Албания: Социален бунт или политическа битка?
 СДС: Високомерието на ПП и ДБ провали общия десен кандидат
 Това е символ за Европа: Радост по улиците на Белград след поражението на Вучич (СНИМКИ)
 The Chemical Brothers са вторият хедлайнер на Phillgood 2027