

И в двата случая контролът над кривата на доходността би позволил на ЕЦБ да придвижва или поддържа дългосрочните лихви на подходящото според нея ниво и да избягва политически трудни и технически несигурни обсъждания колко облигации да се купуват. Всъщност опитът на Япония показва, че изричното таргетиране на 10-годишнияте ставки изобщо намалява необходимостта от закупуване на облигации. Това би трябвало да е привлекателно за ЕЦБ. Първоначалните й решения за мащабни покупки на облигации бяха политически мъчителни и следователно твърде бавни.
Трето, понижаването или вдигането на ставките е много по-просто за обявяване пред обществеността, отколкото програмите за закупуване на облигации в трилиони.
Кои са аргументите против? Единият е, че контролът върху кривата на доходността попада под забраните за улесняване кредитирането на правителствата. Но защо таргетирането на дългосрочните пазарни лихви да е по-малко приемливо от закупуването на огромни количества държавни облигации, за да се постигне същия резултат?
Друго възражение е, че няма очевидна дългосрочна доходност на облигации, която да се таргетира. Има 19 държавни емитента на ДЦК в еврозоната и в момента ЕЦБ купува портфейл от всичките им дългове. Но това възражение вече не важи. ЕС ускорява издаването на общи европейски облигации, за да финансира своите политики за възстановяване. Доходността по 10-годишните общи европейски облигации би била идеален бенчмарк за ЕЦБ.
Това обаче не отговаря на друг мотив за покупките на облигации от ЕЦБ, а именно, да поддържа гладкото функциониране на пазарите на ценни книжа, особено за правителствата на еврозоната с голям дълг. Но всеки икономист е запознат с правилото на Тинберген: за всяка цел ви е необходим специален инструмент. Функционирането на пазара и оптималните дългосрочни пазарни лихви са различни цели. Използването на контрол над кривата на доходността за постигане на втората ще даде възможност на програмите за покупка на облигации да се фокусират върху първата.
Но контролът върху кривата на доходността може да има и странична полза - дори по-важна от основната му функция като инструмент на монетарната политика. Превръщането на общите европейски облигации в оперативна цел за паричната политика би насърчило пазарите да я приемат като еталон за ценообразуване на други ценни книжа. С течение на времето това би помогнало европейските банки да бъдат отбити от държането на държавни облигации на собствените си страни - източник на нестабилност, който ЕЦБ и други институции от ЕС искат да намалят.
Възприемането на контрола над кривата на доходността днес не само ще подобри монетарната политика. То също би оказало значителна подкрепа за банковия съюз на ЕС. Извън мандата за ценова стабилност, това е форма на подкрепа, която ЕЦБ е длъжна да предоставя по закон.
 19:54 | 10.09.22 г.

 Общината обяви поръчката за сметопочистването на Варна за следващите 5 г.
 Отмениха частичното бедствено положение заради катастрофите на АМ „Тракия“
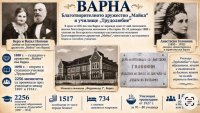 Варна е пример за дарителството в България
 Коцев за исканото му отстраняване: Опитват се да подменят вота на варненци
 Огромна опашка от кръводарители се изви в Кръвния център във Варна

 продава, Къща, 168 m2 София, Бояна, 480000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Люлин 3, 499 EUR
 продава, Едностаен апартамент, 37 m2 Бургас област, к.к.Слънчев Бряг, 66600 EUR
 продава, Тристаен апартамент, 113 m2 София, Овча Купел, 279000 EUR
 продава, Вила, 37 m2 Солун, 120000 EUR

 Новините в развитие
 ByteDance подготвя AI асистент по модела на Muse, за да настигне САЩ
 Volkswagen отчете рекордни продажби на електромобили в Китай
 Златото поскъпва, пазарите оценяват инфлацията в САЩ и сигналите от Фед
 Всички кораби с руски дизел за САЩ са обърнали курса

 Honda очерта два пътя за бъдещето си
 Защо педалът на спирачката вибрира
 Система за следене на водача вкарва Hyundai в съда
 Mercedes връща забравена защита от кражба на Peugeot и Citroen
 Завладяване: Делът на китайците в България достигна 19.3%

 Откраднато детство: Украинските деца, които Русия може да скрие завинаги
 Катастрофа на “Тракия” в посока Бургас, движението е в аварийната лента
 Костадинов: Катастрофите няма да спрат с камери и глоби, а с контрол
 Ремонти, лихви и капанът, в който е "Топлофикация": ще има ли топло?
 Песков с остър коментар след арестите на поляци в Русия