


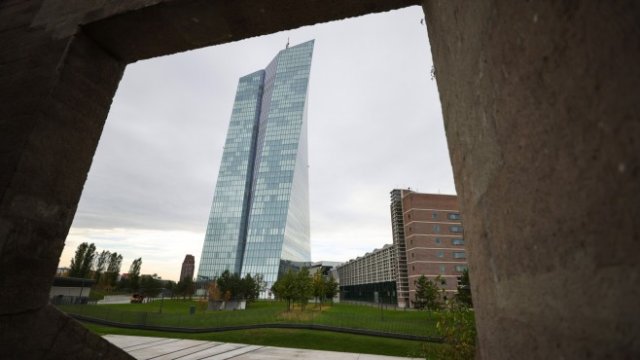


Насред пандемичните си мерки Европейската централна банка продължава със стратегическия преглед на своята монетарна рамка. В дискусията влиза и една пренебрегвана преди това идея. Пабло Ернандес де Кос, управител на централната банка на Испания, посочва, че ЕЦБ може да обмисли „контрол над кривата на доходността (на ДЦК)“ - политиката на директно определяне на дългосрочните лихвени проценти, пише Мартин Сандбю за Financial Times.
Това не е нова политика. От 2016 г. Японската централна банка се ангажира да поддържа доходността по 10-годишните японски държавни облигации близо до нула. ЯЦБ ще купува или продава необходимото количество облигации за постигане на тази цел.

Защо да използваме инструмент, който дава същите резултати по друг начин?
Първо, защото го прави по-ефективно. В сравнение с QE, директното таргетиране на разходите по 10-годишните заеми елиминира определянето на конкретно количество държавни облигации, които трябва да купи централната банка, за да постигне това, което смята за подходящи финансови условия. В сравнение с бъдещите насоки пък, прякото таргетиране премахва риска за финансовите посредници, че централната банка може да не спази ангажимента си, променяйки краткосрочните лихви по-рано от обявеното. Това също означава, че централната банка не накърнява собствената си надеждност, ако се наложи да затегне по-рано, отколкото е смятала.
Второ, точно защото контролът над кривата на доходността не се различава много от другите инструменти днес, сега той би бил въведен с най-малко сътресения. В даден момент политиката ще се нуждае от промяна, може би към затягане в случай на икономическо възстановяване или може би за неутрализиране на възходящия натиск върху пазарните лихви от страна на бюджетните стимули в САЩ.
 19:54 | 10.09.22 г.

 Треньорът на България: В живота има по-стойностни неща от една загуба или победа
 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Ердоган: Принципът "силният над слабия" влияе все повече върху международните отношения
 9 модни находки, които ви състаряват – ето с какво да ги замените
 Пълнолуние в Овен – как ще се отрази на всяка зодия
 Какво стои зад необичайната смърт на стотици малки китове в Патагония?
 Париж избухна в овации: 700 000 души посрещнаха папа Лъв на Шанз-Елизе




















