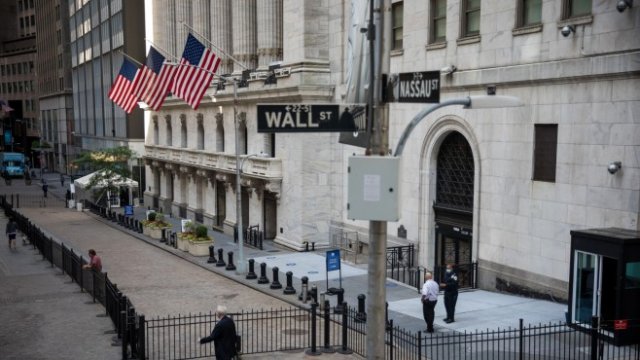
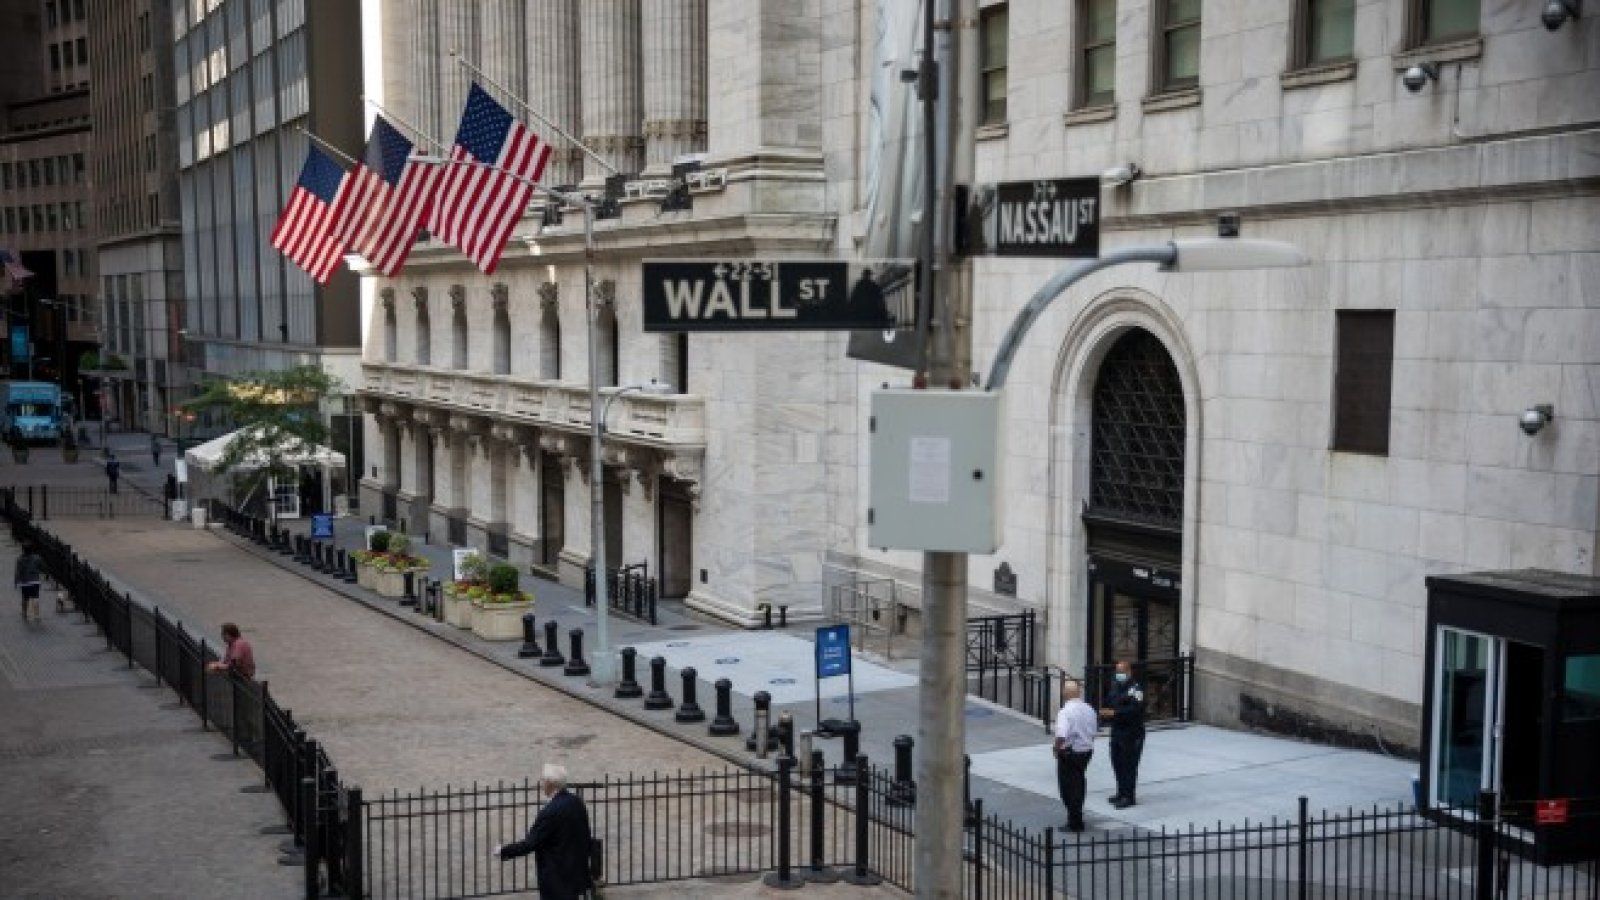


Наближаването на средата на годината обикновено предизвика размисъл за това, което се е случило досега и какви ще бъдат бъдещите предизвикателства, пише Майкъл Макензи за Financial Times.
Съдейки по множеството инвестиционни перспективи на полувремето, много инвеститори и стратези се питат докъде могат да стигнат пазарите на акции предвид впечатляващите им печалби през последните 16 месеца от пандемичните дъна.
Има някои очевидни надвиснали несигурности. На първо място е перспективата за намаляване на монетарната и фискална подкрепа. Това може да отслаби енергията на текущото икономическо възстановяване и да засегне растежа на корпоративните печалби. Вероятността от по-високи данъци е друг потенциален ограничител.
Инвеститорите също са фокусирани върху това дали текущото покачване на инфлацията е преходно и ако да, за колко време? Ако възходящият натиск върху цените продължи и в резултат на това очакванията за повишаване на лихвените проценти се увеличат, може да ни очаква неравномерно движение.

Всички тези опасности усложняват задачата за оценка на това, което настоящият начален до среден икономически цикъл вещае за популярните инвестиционни стилове при акциите - стойност и растеж.
Досега тази година акциите на стойността - считаните за подценени според някои показатели - се възползваха от чувствителността си към подобряващата се икономика. Те изпреварват акциите на растежа, които осигуряват по-последователно увеличение на печалбите.
Тяхното превъзходство обаче започна да се свива от средата на май. Може би темпът на печалби до този момент оправдаваше период на консолидация. И последващият спад в доходността на облигациите сигнализира за съмнения за това колко силно ще бъде икономическото възстановяване на САЩ.
Следователно настоящият пазарен дебат е съсредоточен върху това дали цикличните и стойностните акции могат да продължат възходящото си движения или инвеститорите трябва да гледат повече към растежа.
Джейсън Прайд, главен инвестиционен директор за частните активи в Glenmede, твърди, че „стойността е в процес на преоценка“ от предишното си по-лошо представяне.
„Тя ще се възползва от факта, че все още сме във фундаментално възстановяване, при което икономическият растеж и печалбите са по-високи“, посочва той. „Нашият основен сценарий е, че инфлацията в крайна сметка ще се установи между 2 и 3 процента и това ще помогне на стойността да се справи по-добре от растежа.“
Знаци за това, че цикличните и стойностните акции ще намерят купувачи, пробляснаха отново тази седмица. Търсачите на изгодни сделки се появиха след пристъпа на сериозни разпродажби, предизвикани от срещата на Федералния резерв в средата на юни, която сигнализира, че централната банка очаква лихвените проценти да се повишат по-рано, отколкото преди това смяташе.
 22:41 | 12.09.22 г.

 Какво ще бъде времето в понеделник?
 6,11% избирателна активност в страната към 11 ч.
 Понижение на цената на бензина у нас през последния месец, дизелът върви леко нагоре
 Варна отбеляза Деня на народните будители
 В две варненски секции преминаха на хартиено гласуване

 продава, Тристаен апартамент, 151 m2 Русе, Идеален Център, 300000 EUR
 продава, Вила, 128 m2 Добрич област, гр.Балчик, 169000 EUR
 продава, Къща, 150 m2 Варна област, с.Ботево, 68000 EUR
 продава, Заведение, 240 m2 София, Люлин 7, 450000 EUR
 дава под наем, Двустаен апартамент, 80 m2 София, Красна Поляна, 500 EUR

 Жители на обсадения Олешки се завърнаха на свободна територия в Украйна
 Към 12:00 избирателната активност остава под 10%
 Ел Ниньо носи наводнения и градушки с размер на топки за голф в Югозападни щати
 Съд окончателно отхвърли иска на Тръмп за $10 млрд. срещу WSJ
 Binance възобнови тегленията след опит за кражба на 6 млрд. долара

 Електромобил или ДВГ? Разликата се вижда след 150 000 км
 Перфектният VW Phaeton W12 се продава за 18 990 евро
 Audi Quattro възкръсна с V8 с 10 000 об/мин и ръчни скорости
 Гризачи нанесоха щети за 5000 евро на Kia e-Niro
 Шедьовър на Pininfarina изчезва безследно преди над 50 години

 Архимандрит Антим: Президентът ни да е миролюбив
 Будители: Личността е по-важна от поста, а доверието трудно се възстановява
 Стотици хиляди са без ток в Украйна след руски удари
 Членове на изборна комисия излязоха... и не се върнаха повече
 Българите в Лондон гласуват активно, пред посолството има чакащи