


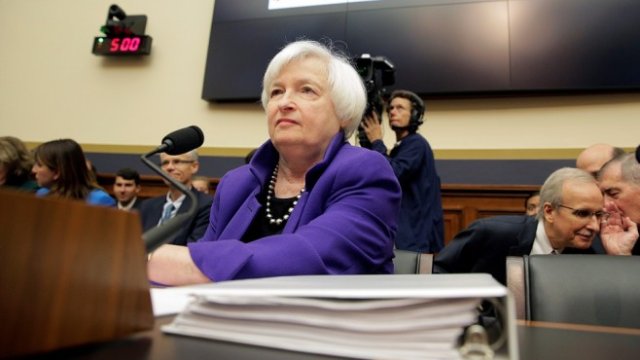
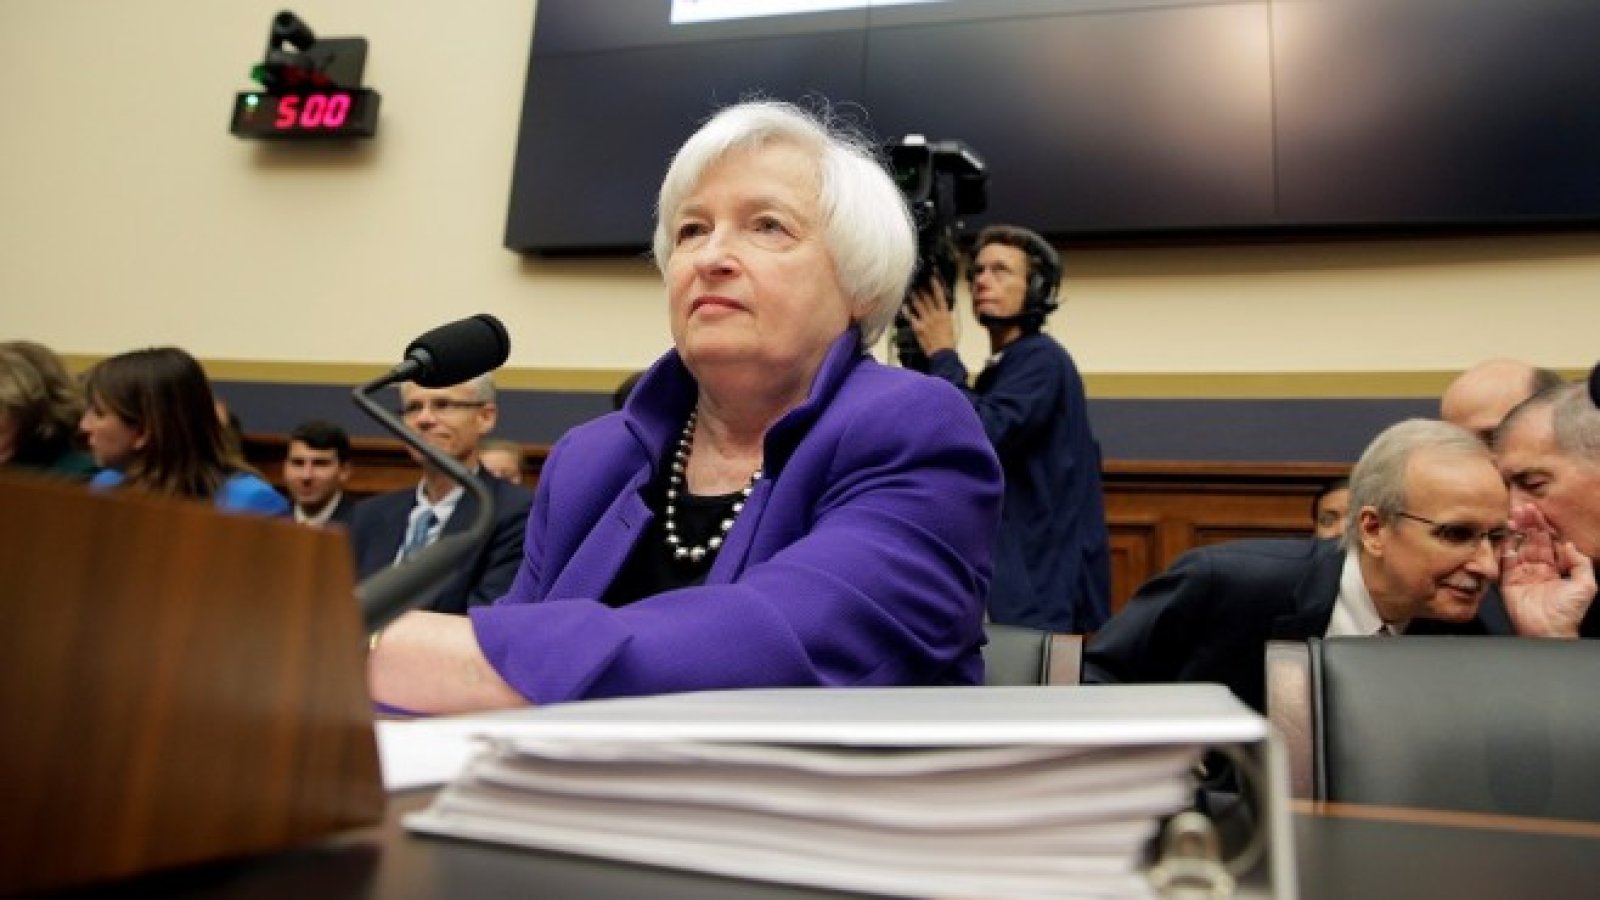


Обратното броене до следващото заседание на Федералния резерв на САЩ в средата на март вече започна. Заедно с него започнаха и коментарите от страна на някои икономисти от американската централна банка, че има „реална възможност“ за повишаване на лихвите. Пазрните участници обаче не смятат, и с право, че Фед ще затегне паричната политика преди юни, коментира Тим Дай в анализ за Bloomberg.
Освен ако икономистите във Фед са наистина готови за изпреварващо увеличение на лихвите – а председателят Джанет Йелън може да отправи такъв сигнал по време на изслушването си пред Конгреса днес и утре – би било мъдро от тяхна страна да ограничат реториката за действия през март. Освен това данните са на страната на пазара.
В своите прогнози от декември миналата година Фед заяви, че очаква трикратно увеличение на лихвените проценти с по 25 базисни пункта и като цяло повечето икономисти споделят това мнение. Дори Джанет Йелън, която се счита за почитател на облекчената политика, каза, че подкрепя тази прогноза.
От годината са изминали по-малко от два месеца и няма достатъчно данни, за да се потвърди или отрече прогнозата. Има обаче достатъчно данни, за да се съмняваме в точното време на следващото повишение на лихвите. Иформацията показва, че март месец не е вероятният сценарий. Докладът за заетостта през януари показа стабилен ръст извън земеделието в размер на 227 хил. позиции, но и повишаване на безработицата до 4,8%.
Всъщност това са добри новини – Фед всъщност подценява темпа на ръст на работната сила. Икономиката може да продължава да функционира със затегнат трудов пазар по-дълго, отколкото Фед очаква, и това оправдава постепенно повишаване на лихвените проценти.
Освен това Фед разчиташе на допълнителен спад в безработицата – до 4,5% до края на годината, което да окаже натиск във възходяща посока при инфлацията. През последните три месеца на 2016 г. базисната инфлация, която изключва цените на петрола и хранителните продукти, се увеличи с 1% на годишна база, а целевото ниво на Фед е 2%.
Комбинацията от тези данни изглежда оправдава сегашния бавен подход. Стойностите не изискват повишаване на лихвите през март. Шансове за затягане на паричната политика тогава са малко под 30%.
Пазарните участници обвързват данните с начина, по който Фед реагира, и си правят няколко извода:
1. Фед не изостава от прогнозите си,
2. Фед е в опасност да изостане от прогнозите си,
3. Няма натиск за изпреварващо повишаване на лихвите
4. Фед ще има предостатъчно възможности да повиши лихвите по-късно тази година
5. Количеството данни от сега до срещата през март едва ли ще е достатъчно, за да опровергаят точките от 1 до 4.
Представителите на Фед трябва да са много внимателни в изказванията си, че срещата през март все още представлява възможност за повишаване на лихвите. Предвид сегашните данни евентуални действия през март изискват значителна промяна на политиката, като се подчертае колко важно би било лихвите да се увеличат изпреварващо. Освен ако Фед не е напълно подготвен за такава промяна, централната банка рискува да подкопае своята собствена комуникационна стратегия.
По всяка вероятност Джанет Йелън ще се придържа към традиционната реторика тази седмица. Тя е, че трудовият пазар продължава да се стабилизира; инфлацията е ниска, но се очаква да се приближи до целевото ниво; перспективите оправдават допълнителни повишения на лихвите, но таймингът зависи от данните.
В крайна сметка пазарните участници добре разбират ситуацията на Фед. Когато обаче централните банкери говорят за увеличаване на лихвите през март, когато данните казват друго, единственото, което е правят, е да компрометират комуникационната си стратегия. Най-добре е данните да говорят сами за себе си. Ако данните се променят, пазарните участници също ще променят нагласите си, пише Тим Дай.
 11:20 | 11.09.22 г.

 Спортът по ТВ днес (8 октомври)
 Без ток във Варна на 8 октомври 2026
 Времето във Варна на 8 октомври 2026
 Честваме паметта на преподобните Пелагия и Игнатий Старозагорски
 Хороскоп за 9 октомври 2026 - Телец

 продава, Къща, 380 m2 София, Банкя (гр.), 549000 EUR
 продава, Четиристаен апартамент, 105 m2 Варна, Кайсиева Градина, 139500 EUR
 продава, Двустаен апартамент, 54 m2 Варна, Завод Дружба, 152500 EUR
 продава, Едностаен апартамент, 21 m2 Варна, Христо Ботев, 34000 EUR
 продава, Хотел, 1680 m2 София, Център, 4100000 EUR

 Индикаторът за кредитен риск на SpaceX стигна нов връх след сигнали за още дълг
 Дейвид Елисън изгради нов колос в Холивуд. Сега ще трябва да го управлява
 ЕС заема по-твърда позиция спрямо търговския дисбаланс с Китай преди преговорите
 Петролът скочи след новина, че Тръмп готви удари по Иран преди изборите
 Пропуснат имейл е позволил на Китай да получи части за F-35

 Инцидент с Rivian показа как не трябва да се зарежда електромобил у дома
 Уникално Ferrari Daytona SP3 вдигна тройно цената си за 4 години
 Porsche ще съкрати 40% от шефовете и ще вдигне цените
 MINI показа нов приключенски Countryman
 VW изпече новия си електрически SUV

 Ивайло Мирчев: Дронът е руски, има свидетел, който го е видял
 Тръмп поиска един от голф комплексите му да стане президентска резиденция
 Капитан Георгиев: Оръжие в Черно море за Украйна не се пренася
 Полицията прекрати пропалестински протест в Берлин след сблъсъци
 В Мюнхен издирват черна пума с дронове, да не е нашата?























преди 9 години sure rate hike march 17 отговор Сигнализирай за неуместен коментар
преди 9 години Не е рано, просто не им изнася. отговор Сигнализирай за неуместен коментар
преди 9 години Ако гледаме растящите цени на суровините, едва ли е рано за повишаване на лихвите. Въпрос на време е ръста при суровините да се прехвърли към потребителските цени и после да последва верижна реакция на подхранване на инфлацията. Проблемът наистина е, че ЕС е изпаднал в кома и не показва никакви намерения за реакция. отговор Сигнализирай за неуместен коментар
преди 9 години Едва ли е прекалено рано ако се гледа планираното 3-кратно повишаване за годината. Време е за първото повишаване. По-лошото обаче няма да е самото повишаване, а дисбаланса с ЕС където още се ослушват и засега май не се предвижда повишаване. Не ще САЩ ще мислят толкова за ЕС положението, по-скоро може да се опасяват ако ЕС се разклати и го залее инфлацията, да не се прехвърли вълната и към тях. отговор Сигнализирай за неуместен коментар