

Европейската централна банка (ЕЦБ) променя месечния си списък с покупки за 60 млрд. евро, с което за пръв път сериозно подсказва какво могат да очакват инвеститорите, докато купчината с облигации с настъпващ падеж нараства, коментира Bloomberg.
Ако централните банкери се придържат към модела си на покупки от юли, те явно са готови да засилят вече голямата си подкрепа за облигации на силно задлъжнелите страни, докато реинвестициите от падежите на облигации се покачват. Това е добра новина за някои от периферните икономики на региона.
Централната банка е забавила купуването на френски дълг миналия месец, след като падежът на задължения за 4 млрд. евро на страната, които ЕЦБ е притежавала, е настъпил. Банката обаче е увеличила обема на закупени италиански облигации.
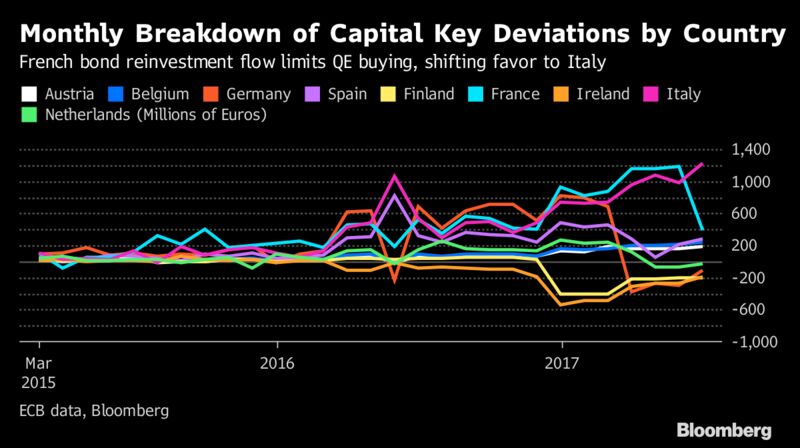
През юли ЕЦБ е купила италиански дълг за 1,2 млрд. евро повече, отколкото е трябвало съгласно своя капиталов показател, базиран на БВП, за това колко дълг може да държи за всяка една страна, сочат данни, представени тази седмица. Това е най-голямото отклонение от индикатора, откакто стартира програмата през март 2015 г. ЕЦБ е закупила с 384 млн. евро повече френски дълг, отколкото е трябвало, спрямо превишение от 1,19 млрд. евро за юни.
„Ясният победител е Италия“, казва Андрю Робъртс, ръководител на макроикономическите изследвания за Европа в NatWest Markets в Лондон. „Това представлява много голяма подкрепа за италианските облигации“.
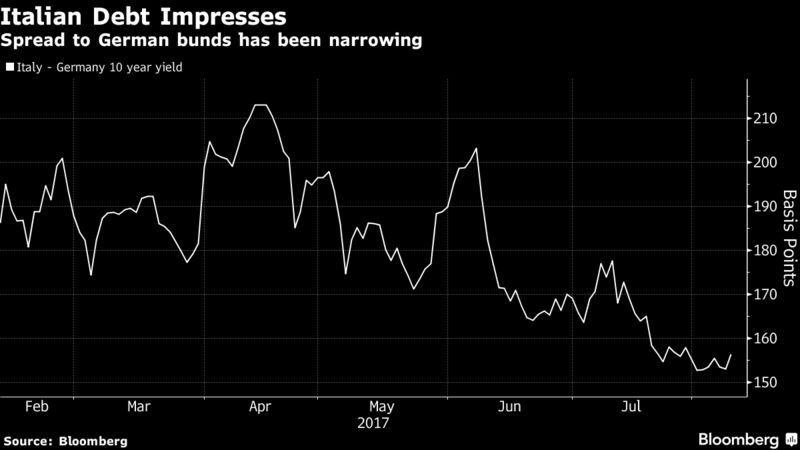
Доходността по 10-годишните държавни ценни книжа на Италия е спаднала за четвърти пореден месец през юли, което е най-дългата подобна серия от около година. Спредът на доходността се е свил с 14 базисни пункта през месеца, задминавайки спада от 9 базисни пункта на френските държавни облигации.
В най-големия си пик ЕЦБ купуваше дълг за 80 млрд. евро месечно. През декември обаче гуверньорът Марио Драги обяви намаляване на покупките до 60 млрд. евро от април и удължаване на програмата поне до края на тази година.
Нарастващият недостиг на германски облигации обаче, в комбинация с погасяването им, изглежда ще облагодетелства Франция и Италия, тъй като нивото им на задлъжнялост означава, че има множество облигации, които могат да бъдат купени. Недостиг на налични ценни книжа има и в други страни, като Португалия и Ирландия, което още повече ограничава възможностите на ЕЦБ за нови покупки.
„Потокът от реинвестиции от погасявания ще става все по-важен фактор“, казва Томас Хопе Розенлунд, базиран в Копенхаген анализатор на Danske Bank. Това ще важи особено силно през първата половина на 2018 г., когато падежът на голяма част от германския дълг, притежаван от ЕЦБ, трябва да настъпи, допълва той.
 09:29 | 12.09.22 г.

 Стана ясно какво превозвал корабът "Ейбъл"
 Изпълкомът на БФС се събира в понеделник
 Иван Иванов е на полуфиналите в Италия
 Шофьор загина, след като се блъсна в ограда на къща край Бургас
 Хороскоп за 10 октомври 2026

 продава, Едностаен апартамент, 70 m2 Пловдив област, с.Васил Левски, 67500 EUR
 дава под наем, Двустаен апартамент, 79 m2 София, Център, 890 EUR
 дава под наем, Тристаен апартамент, 80 m2 София, Студентски Град, 650 EUR
 продава, Двустаен апартамент, 50 m2 Варна, Чайка, 159900 EUR
 дава под наем, Къща, 60 m2 София, Мърчаево (с.), 750 EUR

 Презастрояването засилва топлинния стрес за милиони българи
 Седмицата в развитие: Напрежение в Черно море и на пазарите на облигации
 Франция влиза в дългова спирала, проблеми с плащанията ѝ може да взривят еврото
 Рискът по френските държавни облигации изпреварва този по италианските
 Новините в развитие

 Ford направи пикап от Mustang и го скри от света
 Ineos Grenadier става армейски автомобил на НАТО
 Volkswagen ID.Tiguan: три версии и пробег до 600 км
 Тази Honda NSX струва 1 млн. долара
 Omoda и Jaecoo вече ще се управляват от България

 "Карлайл" вече не се интересува от закупуването на "Лукойл"
 Слънчево и топло остава времето и утре
 14-годишен е задържаният за убийството в Пловдив - наръгал майка си с нож
 Бившият шеф на ВиК-Бургас остава под домашен арест
 Цената на горивото удари и Тръмп: Стана по-скъпо да пътува със "Звяра"