Испанските разходи за финансиране на публичните задължение са се понижили под тези на Италия за първи път от повече от година. Благоприятните пазарни условия стимулираха Мадрид да предприеме и нов нестандартен подход, планирайки издаването на "ултра дългосрочни" 50-годишни държавни ценни книжа (ДЦК), съобщава Financial Times.
Доходността по 10-годишните испански облигации, която се движи обратнопропорционално на цените, спадна до 4,51 на сто във вторник. Същевременно доходността на италианските еквиваленти достигна 4,53%.
Движенията на пазара на ДЦК до голяма степен бяха продиктувани от нарастващото политическо напрежение в Италия, където продължаващата несигурност около бившия премиер Силвио Берлускони заплашва да свали правителството на Енрико Лета. Спадът на доходността в Испания пък отрази положителните нагласи спрямо бъдещето възстановяване на местната икономика.

Испанските разходи по заемите се повишиха рязко, след като Федералният резерв на САЩ обяви през май, че планира да започне свиване на мащабните си покупки на активи – ход, който предизвика глобално покачване на доходностите по държавни облигации.
Доходността по испанските ДЦК достигна своята връхна точка от над 5 на сто в края на юни, след което обаче трендът пое в обратната посока. Последният път, когато доходността по 10-годишните испански бонове бе под тази на италианските бе в края на март 2012 г.
Средният процент на лихвите по емитираните от испанското финансово министерство книжа през тази година е 2,61 на сто. След въвеждането на еврото през 1999 г. разходите за финансиране на Мадрид са били по-ниски само през 2009 г. и 2010 г., когато кредитният рейтинг на страната бе по-висок. Средният матуритет на испанския дълг пък достига 6,24 години в сравнение с пика от 6,85 години през 2007 г.
Експерти отчитат, че основното предизвикателство пред иберийската страна е постигането на по-ниски разходи в частния сектор – предоставянето на заеми на по-конкурентна цена, особено за малките и средни предприятия.
За разлика от Испания, Италия не отчита покачване на разходите по заеми в частния сектор през тази година. Средните лихвени нива до този момент през 2013 г. достигат 3,31% спрямо 3,11 на сто за същия период на предходната година, сочат данните на UniCredit.
 07:10 | 12.09.22 г.

 25-годишен е с опасност за живота след удар с Мазерати в дърво във Варна
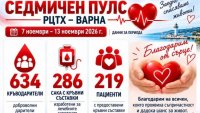 634 души дариха кръв във Варна за седмица след катастрофите на „Тракия“
 Основните храни у нас продължават да поскъпват
 Още два кораба поразени при атаки в румънски териториални води
 Трима загинаха в катастрофа на пътя Добрич - Балчик

 продава, Офис, 97 m2 София, Изток, 410000 EUR
 продава, Двустаен апартамент, 97 m2 София, Изток, 410000 EUR
 продава, Тристаен апартамент, 110 m2 София, Изток, 498000 EUR
 продава, Тристаен апартамент, 150 m2 София, Изток, 675000 EUR
 продава, Многостаен апартамент, 259 m2 София, Изток, 1173000 EUR

 Бийгън: Путин иска цялата Украйна
 Бийгън: Външната политика на Тръмп е формирана през 80-те
 Бийгън: Вече ги няма стандартните процедури, включващи професионалистите
 Бийгън: Конгресът не може да застави президента да направи нещо
 Изкуственият интелект помага за идентифициране на икономически тенденции

 Защо някои автомобили остаряват бързо, а други остават вечни
 До месец Tesla започва да продава кола без волан и педали на клиенти
 Защо над 60,000 италианци вече карат с "българската врътка"?
 21-годишен VW Golf се продаде на половината от оригиналната цена
 Как работи променливото предавателно число при новите волани

 Адемов: Една от степените на интелигентност на едно общество е отношението към хората с увреждания
 Двама ранени след като два самолета се сблъскаха на писта в Маями (ВИДЕО)
 България купува ток от Гърция през деня, за да ѝ го продаде през нощта
 ИПБ искат Йотова да свика КСНС заради войната на пътя
 Чуждестранните инфлуенсъри,които помагат на Русия да продаде окупацията си