




Кредити и депозити
В края на първото тримесечие на 2020 г. кредитната активност остава висока, която е по-изразена в сегмента на кредитите за домакинства. При фирмите (към декември 2019г.) най-голям годишен темп на нарастване статистиката на БНБ регистрира при кредитите за фирмите в секторите: образование; транспорт, складиране и пощи; създаване и разпространение на информация и творчески продукти, далекосъобщения и операции с недвижими имоти. Ръстовете са високи, вследствие на ниската база като обем кредити за секторите.
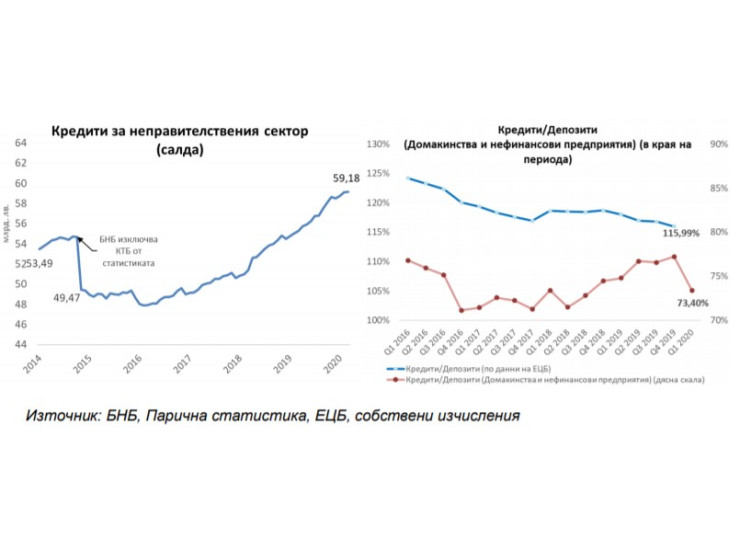
В края на март 2020 г. общата сума на кредитите за неправителствения сектор (фирми и домакинства), отчитани като салда, според паричната статистика на БНБ, нараства със 7% на годишна база до 59,18 млрд. лв. и в сравнение с 58,52 млрд. лв. в края на декември 2019 г.
През първите три месеца на тази година необслужваните кредити, като дял и като абсолютна стойност, продължават да намаляват. Към 31 март обемът им (без централни банки и кредитни институции) спада до 3,969 млрд. лв. при 4,43 млрд. лв. година по-рано.
Делът на несъбираемите заеми средно за банковата система спада до 5,92% от 7,17%, колкото бе в края на март 2019 г., според изчисления на базата на данни от управление „Банков надзор“ на БНБ.
При фирмите делът се понижава до 6,82%, в сравнение с 8,33% към края на първото тримесечие на 2019 г.
За същия период при жилищните „лоши“ заеми нивото спада до 3,85% от 5,46%. Делът на необслужваните потребителски кредити възлиза на 6,56%.
Към края на март необслужваните фирмени кредити намаляват до 2,514 млрд. лв. от 2,947 млрд. лв. година по-рано. В сегмента на жилищните кредити се отбелязва понижение до 491,2 млн. лв. от 615,2 млн. лв. година по-рано, а необслужваните потребителски кредити са в размер на 827,6 млн. лв.
Въпреки, че нивото на необслужвани кредити е над средното за ЕС, характерна за банковата система в България е по-високата степен на покритие с обезценка на брутните необслужвани заеми, в сравнение със средното ниво за страните от ЕС.
Към 31 март степента на покритие на брутните необслужвани кредити и аванси в българската банкова система е на ниво от 59,2% при 59% тримесечие по-рано. За сравнение, степента на покритие за европейските банки, по данни на ЕЦБ за четвъртото тримесечие на 2019г., е 43,92%.
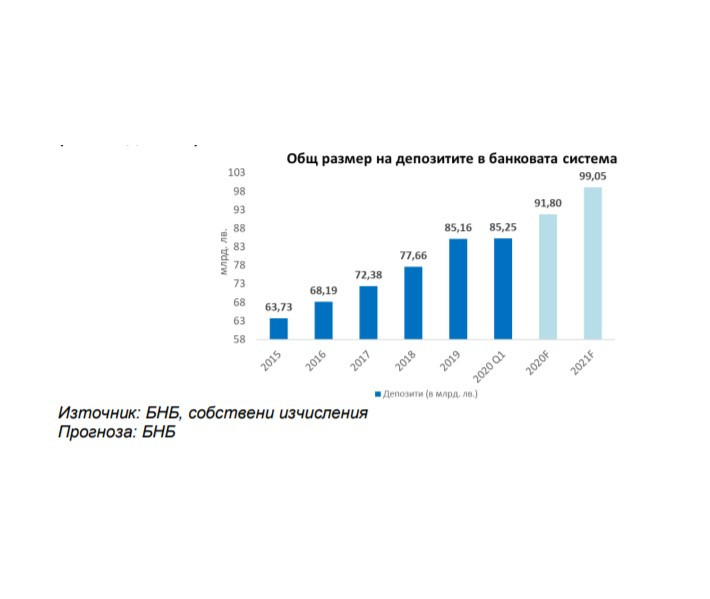
Депозитите, привлечени от банките, продължават да нарастват. В края на март общата сума на спестяванията банковата система достига 85,25 млрд. лв., като отбелязват годишен ръст от 7,8%, на фона на ниските лихвени проценти по депозитите.
Прирастът на спестяванията е по-бавен, в сравнение с отчетените 9,7% на годишна база към края на декември 2019 г.
Заеми и спестявания на домакинства
В края на първото тримесечие на 2020 г. обемът на потребителските кредити, отчитани според статистиката на управление „Банков надзор“ на БНБ, възлиза на 12,61 млрд. лв., при 12,43 млрд. лв. тримесечие и 10,55 млрд. лв. година по-рано.
През първото тримесечие на тази година потребителските заеми бележат увеличение от 1,5% на тримесечна база, а на годишна база е отчетено нарастване от 19,6% (по данни от управление „Банков надзор“ на БНБ).
Обемът на жилищните заеми, отчитани според статистиката на управление „Банков надзор“ на БНБ, се равнява на 12,76 млрд. лв., при 12,49 млрд. лв. в края на четвъртото тримесечие на 2019 г. и 11,26 млрд. лв. в края на първото тримесечие на миналата година. Ръстът е от 2,2% на тримесечна база и от 13,3% на годишна база.
В края на първото тримесечие на 2020 г. общата сума на депозитите на домакинства и фирми, които ги обслужват, нараства със 7,2% на годишна база, при 8% годишен ръст в края на декември 2019г. Депозитите на домакинствата са 56,12 млрд. лв. Делът на сектор „Домакинства“ в общата сума на депозитите в системата е 65,8%.
Към 31 март общата сума на спестяванията на бизнеса се повишава с 10,5% на годишна база, при ръст от 14,3% в края на декември 2019г., като те достигат 25,814 млрд. лв.
Кредитите за фирми, отчитани като салда, според паричната статистика на БНБ, се покачват с 5,2% на годишна база до 34,82 млрд. лв. Кредитите за предприятия (без овърдрафтите) бележат повишение от 6,8% на годишна база до 23,26 млрд. лв.
Лихвени проценти
През първото тримесечие на тази година средните лихвени проценти по новодоговорените кредити и срочни депозити задържат достигнатите ниски стойности. Спрямо предходното тримесечие се наблюдава минимално повишение на лихвените проценти по фирмените кредити в левове и долари.
В края на първото тримесечие на тази година средният лихвен процент по жилищните заеми се понижава до 2,91% за отпуснатите кредити в левове, в сравнение с 3% три месеца по-рано. Средният лихвен процент в евро се понижава до 3,48% от 3,62% в края на първото тримесечие на предходната година.
Средната лихва по потребителските кредити в левове към края на март 2020 г. се понижава до 7,66%, спрямо 9,03% в края на четвъртото тримесечие на миналата година.
Лихвените проценти в евро към края на март спадат до 4,43%, в сравнение с 4,48% дванадесет месеца по-рано.
В края на март годишният процент на разходите (ГПР), който, освен лихвата, включва и всички такси и комисиони, свързани с кредита, се понижава до 3,19% от 3,32% за жилищните заеми в левове, а нараства до 3,80% за тези в евро от 3,50% тримесечие по-рано.
Нивото на ГПР при потребителските кредити в левове е 9% и 4,64% за тези в евро, при 10,96% и 4,02%, съответно, в края на предходното тримесечие.
 01:15 | 14.09.22 г.

 Треньорът на България: В живота има по-стойностни неща от една загуба или победа
 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Вигенин: Спорът за позицията на България за Украйна в ООН е излишен
 Времето днес: Слънчево в Западна България, а в Източна - дъжд
 "РИА Новости" публикува името на следващата държава, която Русия би нападнала, след което изтри статията
 Ердоган: Принципът "силният над слабия" влияе все повече върху международните отношения
 9 модни находки, които ви състаряват – ето с какво да ги замените




















