


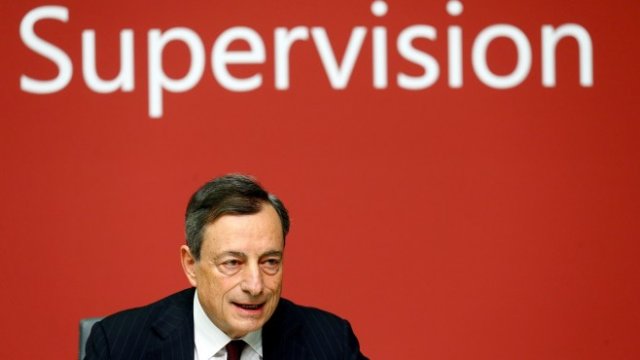
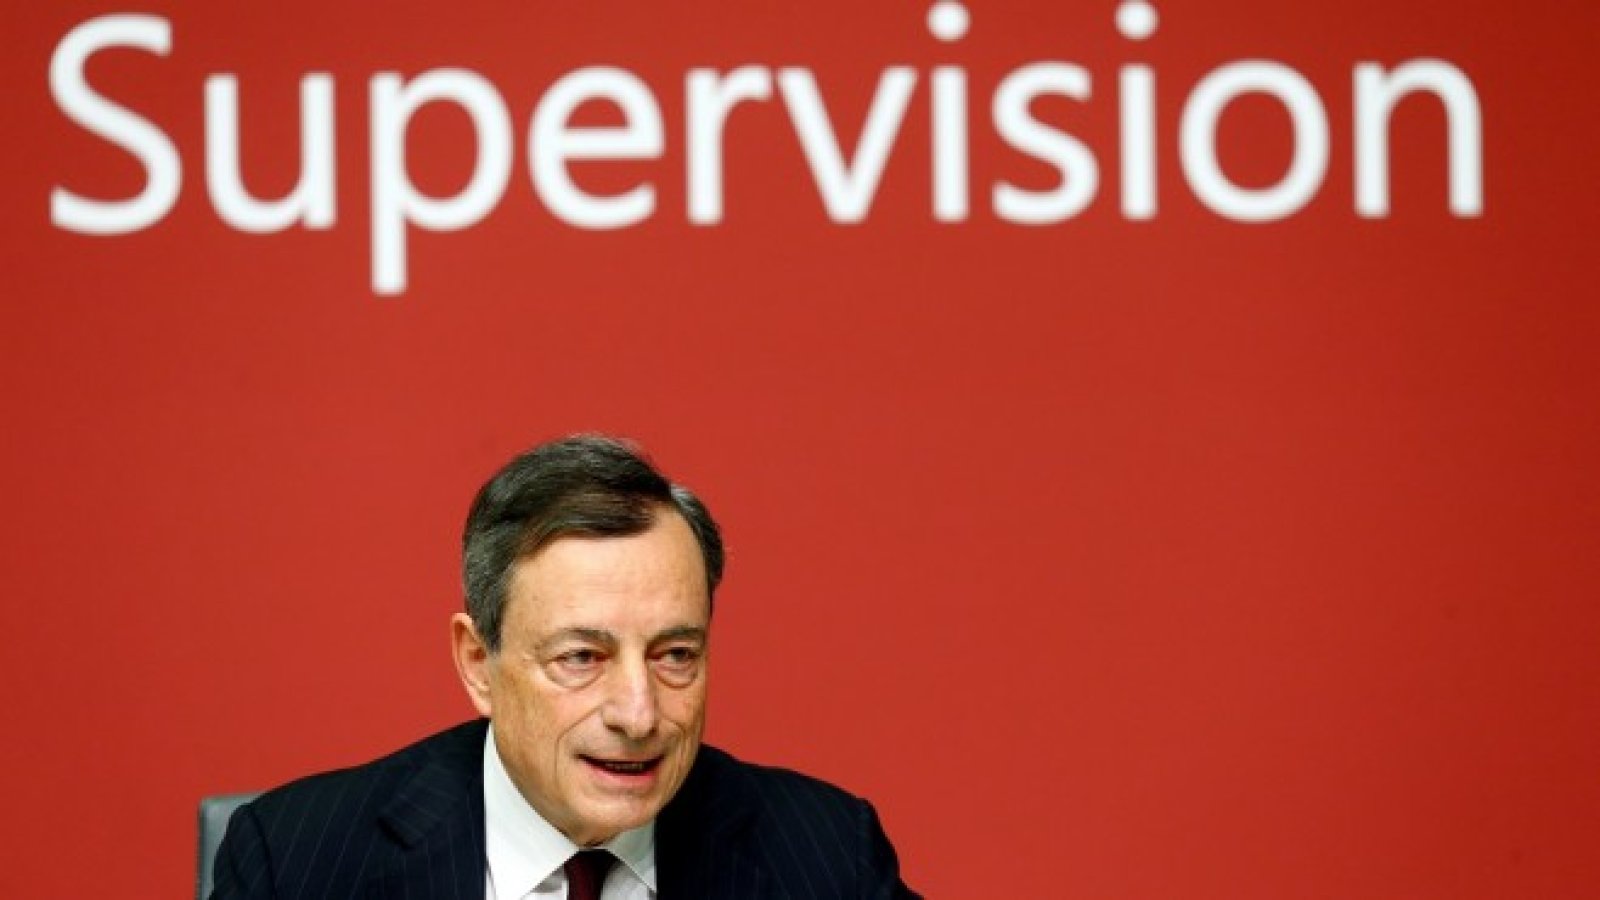


Топ международните централни банкери и регулатори постигнаха дългоочаквана сделка за капиталовите правила на банките, които председателят на Европейската централна банка Марио Драги определи като финална стъпка в реформите след финансовата криза и които решават трансатлантическите различия в регулирането на индустрията, предава Financial Times.
Глобалната реформа, представена късно в четвъртък, ще засегне европейските банки най-силно. Те ще трябва да увеличат капитала си, включително заради лимитите, до които най-големите банки могат да се отклоняват от изчисленията за риска на активите от регулаторите, например при ипотеките. Макар че официално пакетът реално е затягане на правилата Базел III върху банковия капитал, банкерите го наричат Базел IV, тъй като възприемат изискванията за "много по-строги“.
„Днешното приемане на реформите в Базел III представляват изключително важно събитие, което ще направи капиталовата рамка по-стабилна и ще подобри доверието в банковата система“, каза Драги, който е и председател на Базелския комитет за банков надзор, определящ правилата за най-големите банки в света.
Драги добави, че пакетът от реформи, голяма част от който ще влезе в сила едва през 2027 г., или две десетилетия след началото на кризата, „сега завършва глобалната реформа на регулаторната рамка, която започна след началото на финансовата криза“.
Споразумението бе постигнато въпреки очакванията, че програмата за свиване на регулациите на американския президент Доналд Тръмп може да спре или забави допълнителните договорки на комитета Базел.
Реформите означават средно увеличение на минималния капитал от 12,9% за европейските банки, сочат официални оценки от четвъртък на Европейския банков орган (EBA), направени въз основа на данни от 2015 г. Увеличението при 12-те най-големи банки от ЕС ще бъде от 15,2%, сочи прогнозата на ЕВА, според която ограничението при моделите е най-големият фактор за повишението. Франция и Германия се противопоставяха на хода до миналия месец, тъй като се опасяваха, че той ще удари банките им непропорционално.
Моделите за изчисляване на риска върху ипотечните активи и последващите капиталови изисквания са по-важни за европейските банки, отколкото за американските им конкуренти. Причината е, че европейските банки имат повече ипотеки в счетоводните си баланси, докато в САЩ подобни заеми по-често се освобождават чрез секюритизция.
Германската централна банка описа сделката от четвъртък като такава, която „заинтересованите страни могат да преживеят“, а гуверньорът на Френската централна банка Франсоа Вилерой заяви, че е „готов да я подкрепи“.
Като част от компромиса, банките ще имат повече време да приемат договорените преди правила за това как да изчисляват капитала за търговските си бизнеси. В спор, разразил се между двете страни на Атлантика и заплашващ да провали реформите, Франция и Германия преди се оплакаха, че САЩ не са ангажирани да приложат напълно тези правила, които сега са отложени за периода от 2019 до 2022 г.
Споразумението от четвъртък доведе до решение по двегодишно несъгласие по спорно правило, което щеше да ограничи способността на банките да използват свои вътрешни модели, за да оценяват риска.
Комитетът се е договорил, че рисковото тегло на банките върху даден актив трябва да бъде поне 72,5% от оценките на регулаторите, генерирани по т.нар. стандартизирани модели. Макар че американските регулатори одобряваха подобно ограничение, техните европейски колеги изразиха опасения, че новите правила ще поставят техните кредитори в несправедливо по-тежко положение, а те вече страдат от застой в печалбата и огромен обем лоши заеми.
Новото правило ще влезе в сила едва през 2022 г. с поетапно въвеждане в продължение на пет години. Страните, които са част от комитета, ще трябва да актуализират и местното си законодателство или регулации, което също може да доведе до известно забавяне.
Споразумение по това как банките ще третират риска от притежание на държавни облигации не е било постигнато.
 15:02 | 12.09.22 г.

 Нови изследвания: Цар Самуил бил висок едва 153 см
 Изтича срокът за деклариране на дължими данъци за третото тримесечие на 2026 г.
 5257 фиша и 436 акта написа КАТ за ден
 Радослав Гидженов ще свири Черно море- Левски
 Какво време ни очаква в петък?

 продава, Тристаен апартамент, 95 m2 Пловдив, Каменица 1, 339990 EUR
 продава, Двустаен апартамент, 64 m2 Пловдив, Беломорски, 89628 EUR
 продава, Двустаен апартамент, 61 m2 Пловдив, Тракия, 98000 EUR
 продава, Двустаен апартамент, 63 m2 Бургас, Меден Рудник, 66930 EUR
 продава, Ателие,Таван, Студио, 54 m2 Бургас, Сарафово, 104000 EUR

 Китай може да даде глътка въздух на Европа при електромобилите
 Джейми Даймън: Ако опитате да надхитрите пазара, ще загубите
 Майкъл Новограц: AI е балон, но инвеститорите трябва да купуват
 Шефът на COP31: Климатът изисква същата спешност като отбраната
 Възходът на крайната десница заплашва усилията за превъоръжаване на Европа

 Китайската марка, която вози Си Дзинпин, дойде и в България
 Volvo с проблеми при старта на EX60
 Бизнесмен загуби над 90 скъпи коли заради измама
 BYD иска да е №1 в света и без втория най-важен пазар
 Джеръми Кларксън ще „отглежда“ части за своя Jaguar

 В кадър: Протест на сдружение БОЕЦ
 Грейдер затисна и уби възрастна жена при ремонт в Пазарджик
 Деца по пантофи в градината заради бомбени заплахи: Как се действа при сигнал
 Джиков: Превозвачите отказват превоз на зърно през Черно море
 В "стоманобетонната" структура на пропутинското "Z-общество" вече има пукнатини

















преди 8 години Международните централни банкери и регулатори каквито нови правила да приемат, при запазване на създаващо щети държавно прилагане на парите всяка банка е със съдба на жертва и подсигуряван провал.Централната банка не може да спаси банките от актуалните щети, защото е без необходимата компетентност. отговор Сигнализирай за неуместен коментар