


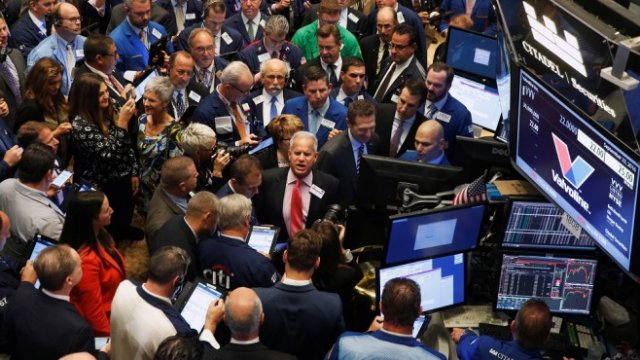
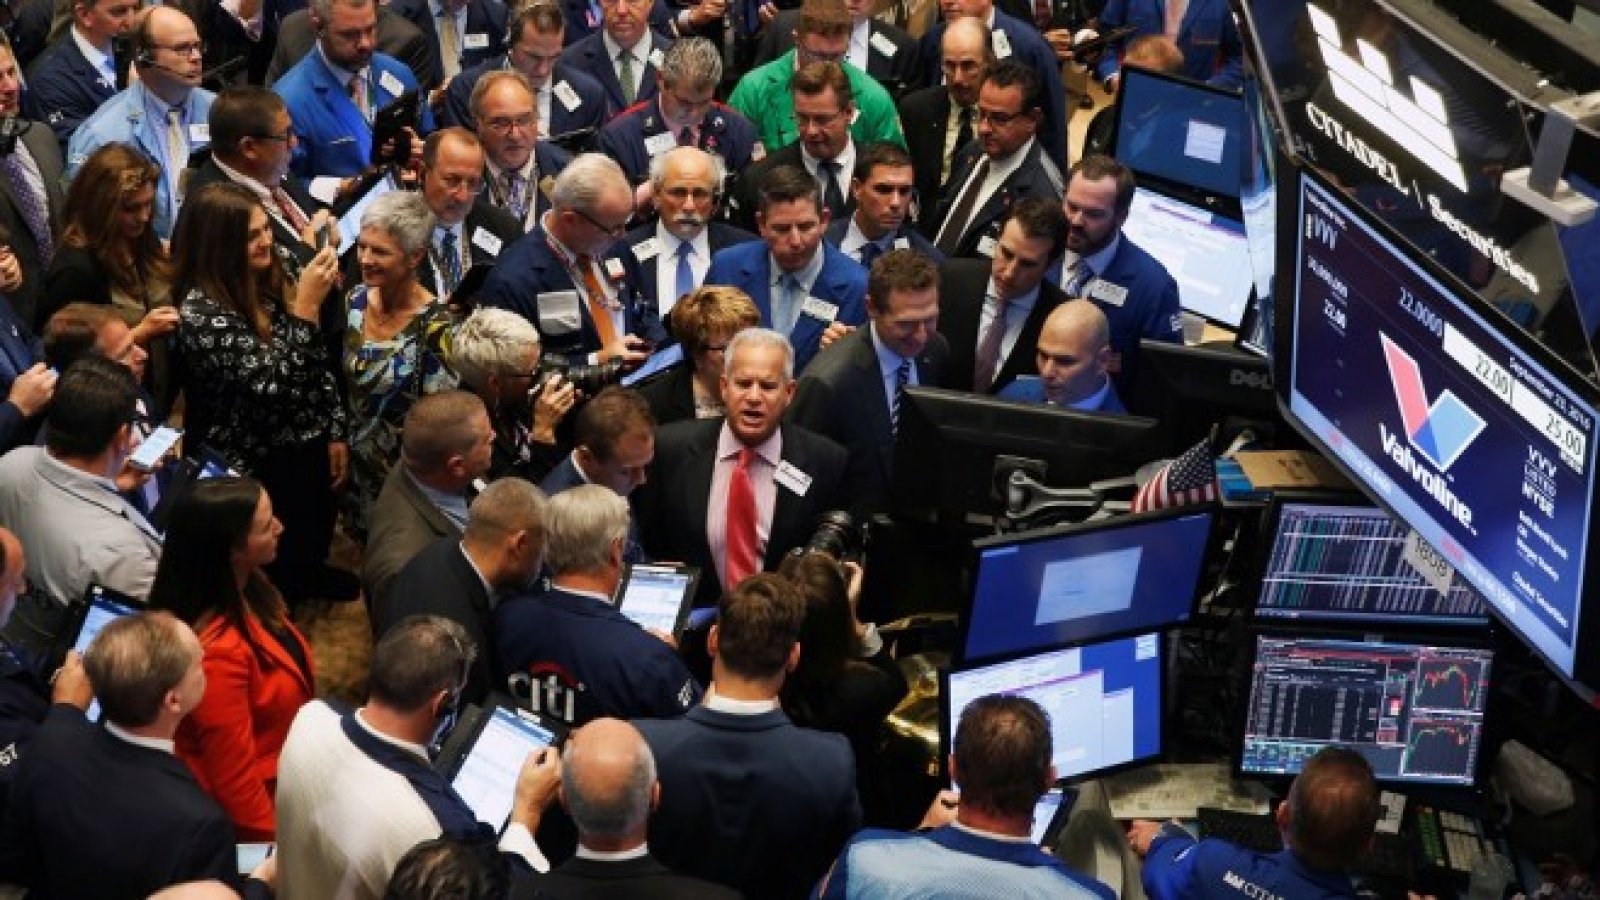


Пазарът на първични публични предлагания е в застой отново и това е лошо за фондовия пазар, технологичната индустрия и икономиката като цяло, посочва MarketWatch в свой коментар за кризата на пазара на публични предлагания.
На хартия публичното предлагане на сайта за резервации Trivago беше добра сделка. Германската компания е доволно голяма - с приходи в размер на 657,4 млн. евро през първите девет месеца на годината, с 18,3 млн. евро печалба преди лихви и данъци и дори расте прилично с ръст на продажбите от 12%.
Въпреки това акциите на компанията дебютираха на по-ниска от определената преди IPO-то цена, като в момента се търгуват на цена от 11,81 долара за брой.
И изглежда ситуацията няма да се подобри скоро, след като само три технологични компании са подали документи за IPO до юни. Инвеститорите са твърде зависими към акциите, които смятат за безопасни, точно както бизнесът в Америка е прекалено привързан към обратните изкупувания.
Ето какво показват цифрите. Само 1087 фирми са станали публични в световен мащаб през 2016 г. , което е с 32% по-малко в сравнение с 2015 г. и е най-ниското ниво от 2012 насам, показват данни на Dealogic. Проблемът е особено тежък за технологичните компании – от 200 и повече стартъпи, чието IPO е оценено на милиарди долари, тази година има едва 20 технологични IPO-та на американски компании. Като цяло IPO-пазарът преживява третата си най-тежка година в историята и най-тежката от 2009 г. насам.
Въпреки че S&P 500 нараства с 234%, а Nasdaq Composite прибавя дри повече – 329% оттогава, картината при IPO-тата не е толкова хубава. Пазарът е до голяма степен мъртъв до 2011 г., a през следващите години не видяхме нивото на активност на средата на 2000-те, да не говорим за края на 90-те години
„Волатилността е прекалено голяма“, коментира Брайъм Хамилтън, изпълнителен директор на финансово информационната компания Sageworks. "Компаниите отделят много време за подготовката за IPO-та и след това откачат от движението нагоре и надолу“, казва той.
Сега има логичен аргумент за възраждане на IPO пазара през 2017 г., за което анализаторите разчитат на заразната сила на данъчните планове на новоизбрания американски президент Доналд Тръмп. Очакванията са технологичните компании да станат по-реалистични относно оценките, като затегнат операциите с цел по-скорошна печалба.
Goldman Sachs прогнозира, че компаниите ще използват средства, голяма част от данъчните облекчения на Тръмп, за обратно изкупуване на акции на собствените си фирми. Това не е най-лошата идея – свивайки обема на акциите, ще бъде повишена печалбата на акция, но това не е надежден начин за генериране на възвръщаемост. Макроикономически е доста безполезно – обратното изкупуване заема капитал, който може да бъде използван за нови продукти и дори да бъде използван за стартиращи компании.
 18:43 | 12.09.22 г.

 20 пияни и дрогирани водачи спипа КАТ за ден
 Арестуваха млад мъж с амфети във Варна
 2000 машини за вота на 25 октомври са в пълна изправност
 Арестуваха 18-годишен варненец с кока зад волана в Шумен
 Йотова: Заплахите са пряко следствие от липсата на възможност за мирно уреждане на конфликта

 продава, Къща, 380 m2 София, Банкя (гр.), 549000 EUR
 продава, Четиристаен апартамент, 105 m2 Варна, Кайсиева Градина, 139500 EUR
 продава, Двустаен апартамент, 54 m2 Варна, Завод Дружба, 152500 EUR
 продава, Едностаен апартамент, 21 m2 Варна, Христо Ботев, 34000 EUR
 продава, Хотел, 1680 m2 София, Център, 4100000 EUR

 България скоро може да има фабрика за зелени полупроводници
 Тед Сарандос за следващия етап от растежа на Netflix, част 2
 Купувачите у нас се отдръпват от имоти "на зелено", вторичният пазар набира сила
 Тед Сарандос за следващия етап от растежа на Netflix, част 1
 Целта за растеж на Китай се превърна в капан за Си Дзинпин

 Porsche ще съкрати 40% от шефовете и ще вдигне цените
 MINI показа нов приключенски Countryman
 VW изпече новия си електрически SUV
 Легендарният пикап на Пабло Ескобар предизвика спор
 Новите коли на BMW вече оценяват шофьорите си

 Изнасилена и намушкана 18 пъти: Разкриха убийството на 16-годишна близо 50 г. по-късно
 "Цар-бомбата" и заплахите на Путин: възможна ли е руска атака срещу НАТО?
 Финландия получи първия си постоянен F-35: стелт изтребителите се приближават до Русия
 F-16 Block 72 направи първия си полет: какво може най-новата версия
 Том Круз затрупа с похвали Кейт и Уилям






















